
La circularité des intérêts est le contrôle que les outils d'IA ratent le plus souvent
Une référence circulaire apparaît quand les intérêts dépendent de la trésorerie et la trésorerie dépend des intérêts. Tous les outils d'IA du benchmark ont écarté la boucle au lieu de la résoudre. Le test est un second calcul : les réponses itérative et algébrique doivent concorder, ici à 5 × 10⁻¹³ près.
Dans son classement 2026 des outils d'IA pour la modélisation financière, Wall Street Prep a confié la même tâche à quatre d'entre eux : construire un modèle à trois états entièrement intégré pour Apple, trois ans d'historique tirés du 10-K et quatre ans de prévisions issues du consensus, mis en forme comme le ferait une banque. Les outils ont obtenu 5,9, 5,5, 4,4 et 2,5 sur dix. Un analyste junior de niveau faible a obtenu 6,4.
Puis l'article a publié les résultats par catégorie, et l'une d'elles n'était pas un classement du tout. Elle s'intitulait : Tous ont échoué.
La formulation exacte compte, parce qu'elle dit quelle était la défaillance. Sur la circularité, l'article indique qu'« aucun outil n'a prévu les produits et charges d'intérêts à partir des soldes de trésorerie et de dette », et donc qu'« aucune circularité n'était intégrée au modèle ». Sur la dette, c'est aussi direct : « aucun n'a traité la dette correctement », et « la plupart se sont appuyés sur des variables d'ajustement plutôt que sur une véritable intégration ».
La boucle n'a pas été mal construite ; elle n'a jamais été fermée. Les outils ont produit les trois états d'un seul tenant et ont laissé les intérêts sous forme d'un chiffre qui ne réagit pas au solde sur lequel il est calculé. C'est en fermant cette boucle qu'un modèle à trois états devient un vrai modèle, et non un simple assemblage de tableaux juxtaposés.
Ce que ce test mesurait
La tâche était délibérément ordinaire : reprendre des documents publiés, en reconstruire les états historiques, projeter à partir d'hypothèses explicites et faire s'équilibrer le bilan à chaque période. La notation suivait la méthode d'un programme de formation : rapidité, exactitude historique, mise en forme, sources, et cohérence réelle de la structure de prévision.
La circularité est un critère éliminatoire dans cette dernière catégorie plutôt qu'un point de style. Si les intérêts sont projetés à partir des soldes de trésorerie et de dette, et que les soldes dépendent des intérêts, alors toute réponse correcte doit résoudre une boucle. Un modèle qui évite la boucle évite le problème, et cela se voit immédiatement dans les chiffres : les produits d'intérêts sont nuls ou constants, la dette ne réagit jamais à la trésorerie, et le bilan est équilibré par une variable d'ajustement.
Pour le test de cette série, le même protocole structurel a été appliqué à un cas bien plus petit : quatre exercices de comptes pour une société fictive, livrés en PDF plutôt qu'en dépôts réglementaires, avec la solution de référence tenue à l'écart jusqu'après la construction. C'est un contrôle croisé à l'intérieur d'un classeur, pas un audit externe, et la distinction est exposée ci-dessous puis de nouveau dans comment chaque modèle est contrôlé.
Pourquoi un outil omet la boucle plutôt que de se tromper
Se tromper dans la boucle laisse des traces. L'omettre n'en laisse pas : une ligne d'intérêts constante est une cellule parfaitement bien formée, elle se rapproche, rien ne passe au rouge, et le bilan s'équilibre parce que autre chose absorbe l'écart. C'est ce à quoi ressemble un bilan qui ne s'équilibre pas vu de l'autre bout. Pour un analyste qui ouvre le fichier, le classeur paraît terminé. La défaillance n'est visible que si vous cliquez sur la cellule d'intérêts et demandez ce qu'elle référence.
La même omission explique les notes obtenues : les quatre outils ont produit un objet qui ressemble à un modèle à trois états, et les douze raccords sont en grande partie satisfaits, parce que les raccords testent l'arithmétique, et l'arithmétique était bonne.
Pourquoi la boucle existe : les intérêts dépendent du solde de dette
Prélevez les intérêts sur le solde d'ouverture et il n'y a pas de boucle. La dette d'ouverture est connue ; les intérêts sont le taux multiplié par ce nombre ; terminé. C'est à cela que ressemble un modèle construit pour éviter les références circulaires plutôt que pour répondre à la question.
La boucle apparaît dès que les intérêts sont prélevés sur un solde moyen, ce que fait réellement une facilité. La dette moyenne est la moyenne de la dette d'ouverture et de clôture. La dette de clôture dépend de ce qui a été remboursé. Le remboursement dépend de la trésorerie disponible. La trésorerie disponible est après intérêts. Les intérêts dépendent de la dette moyenne. La chaîne se referme sur elle-même en quatre étapes.
Écrivez-la et la boucle tient en une variable plutôt qu'en un enchevêtrement. Notons r le taux, B₀ le solde d'ouverture, B₁ le solde de clôture et I les intérêts :
Le remboursement inclut I.
Substituez la seconde ligne dans la première et I apparaît des deux côtés. Cette substitution, à elle seule, constitue la circularité : ce n'est pas une erreur de modélisation, ni quelque chose qu'on évite en faisant attention, mais une propriété inhérente au calcul d'intérêts sur un solde que ces intérêts modifient.
Où elle apparaît : revolver, balayage de trésorerie, trésorerie minimale
Trois structures la produisent, et presque tout modèle réel en a au moins une.
Un revolver ne tire que ce qui est nécessaire pour maintenir la trésorerie au-dessus d'un minimum, donc le tirage dépend du déficit, et le déficit dépend des intérêts du revolver. Un balayage de trésorerie (cash sweep) rembourse la dette avec la trésorerie excédentaire, donc le remboursement dépend de la trésorerie après intérêts, et les intérêts dépendent du solde après remboursement. Un solde de trésorerie minimal avec des intérêts produits sur l'excédent a la même forme dans la direction opposée : l'excédent produit des intérêts, les intérêts augmentent l'excédent.
La version du classeur construit pour cette série est la troisième. La dette n'est pas un revolver ici : une facilité unique s'amortit régulièrement, 3 400 au départ remboursés à 680 par an jusqu'à zéro à l'exercice 2030. Une fois la dette sortie de la boucle, il reste la trésorerie : le modèle laisse la trésorerie produire le même 6,16 % qu'elle coûte, donc les produits d'intérêts dépendent de la trésorerie moyenne, et la trésorerie de clôture dépend des produits d'intérêts après impôt.
K est le flux de trésorerie net avant tout produit d'intérêts, t le taux d'impôt de 25 %. Même boucle, autre solde. L'algèbre ne se soucie pas du poste (ou du solde) qui est circulaire ; seul le signe de la rétroaction change.
Les trois façons de la traiter, et ce que chacune coûte en termes de facilité d'audit
Trois réponses standard existent, et elles sont habituellement présentées comme une question de préférence. Elles diffèrent par ce qu'un relecteur peut reconstruire ensuite, seule chose qui compte quand quelqu'un d'autre doit valider le modèle.
Le calcul itératif
Activez le calcul itératif d'Excel (Fichier > Options > Formules > Activer le calcul itératif) et laissez le classeur converger vers un point fixe. Les valeurs par défaut sont 100 itérations et une variation maximale de 0,001, exactement ce que la consigne de cette construction spécifiait. Spécifier les valeurs par défaut sert surtout à rendre le réglage explicite dans le fichier.
Le coût, c'est que la cellule contient désormais une réponse sans preuve. Un relecteur voit un chiffre. Le classeur a-t-il effectué trois passages ou atteint le plafond de 100 itérations ? Ce n'est pas visible dans la cellule, et le chiffre change si le réglage change. Il n'est reproductible qu'en reproduisant les réglages, ce qui n'est pas la même chose que d'être vérifiable. La piste d'audit que laisse un tableur IA est plus ténue ici qu'ailleurs dans le modèle.
La substitution algébrique
Résolvez plutôt la boucle par une solution analytique. Pour la version trésorerie ci-dessus, la substitution est assez courte pour être faite à la main :
Soit le gain de rétroaction :
α est le gain de rétroaction : la fraction de chaque unité d'intérêt supplémentaire qui revient sous forme d'intérêts ultérieurs, après impôt. À un taux de 6,16 % et un taux d'impôt de 25 %, il vaut 2,31 %. Parce qu'α est petit, la boucle converge vite : la série géométrique 1 + α + α² + … est à moins d'un millième de sa limite après trois termes. C'est aussi pourquoi l'itération fonctionne ici, et pourquoi un modèle à taux bien plus élevé peut ne pas converger.
Le coût, c'est la lisibilité. Un lecteur qui ne suit pas l'algèbre doit lui faire confiance. Mais la dérivation est dans des cellules, toutes visibles, et la forme analytique peut être comparée à la boucle active. C'est le contrôle de la section suivante.
La variable d'ajustement contrôlée
Rompez la boucle par l'ordre de calcul : prélevez les intérêts sur le solde d'ouverture, ou calculez la trésorerie, puis remplacez une cellule par un nombre saisi en dur jusqu'à ce que le bilan s'équilibre. L'erreur est en général faible et le classeur recalcule instantanément.
La variable d'ajustement est la plus coûteuse des trois, parce que personne ne peut la justifier. Elle ressemble à tous les autres chiffres de la feuille, et elle survit à tous les tests de raccordement qui ne cherchent pas spécifiquement les cellules saisies en dur à l'intérieur d'une plage de formules. C'est proche de ce que Wall Street Prep a trouvé : « la plupart se sont appuyés sur des variables d'ajustement plutôt que sur une véritable intégration ».
| Méthode | Ce qu'elle apporte | Ce qu'elle coûte à la relecture |
|---|---|---|
| Itérative | Rapide à mettre en place, gère toute forme de boucle | La réponse n'a pas de preuve ; dépend d'un réglage au niveau du classeur |
| Algébrique | Exacte, reproductible, vérifiable cellule par cellule | Ne fonctionne que si la boucle peut être résolue par une solution analytique |
| Variable d'ajustement contrôlée | Converge toujours, ne produit jamais d'erreur | La variable est intraçable et invisible aux tests de raccordement |
À quoi ressemble une boucle qui ne converge pas
Une boucle qui ne converge pas ne lève aucune erreur. C'est tout le problème.
Excel avertit une fois, quand la référence circulaire apparaît, puis cesse d'avertir. Sans itération, la cellule affiche zéro ou la dernière valeur calculée. Avec itération, elle affiche ce que le dernier passage a produit, que ce passage soit ou non dans la tolérance. La documentation de Microsoft sur les références circulaires décrit les deux comportements simplement, et aucun ne signale d'échec que vous puissiez remarquer.
La divergence se produit quand le gain de rétroaction atteint 1. Avec α = r(1 − t)/2, un taux de 6,16 % donne 2,31 % et se stabilise aussitôt ; un taux de 250 % sans bouclier fiscal donne 1,25 et la valeur croît à chaque recalcul. Les cas moins extrêmes échouent plus discrètement : une boucle qui passe par une autre feuille n'affiche aucune adresse de cellule dans la barre d'état, et une boucle dont le gain est légèrement inférieur à 1 converge assez lentement pour que le chiffre continue de bouger plusieurs secondes après chaque modification.
Le test pratique ne consiste pas à savoir si Excel se plaint. Il consiste à savoir si le chiffre cesse de bouger. Modifiez une entrée sans rapport, forcez un recalcul complet et regardez la cellule d'intérêts : si elle retombe sur la même valeur à chaque fois, la boucle a un point fixe. Si elle dérive, le modèle annonce un chiffre qui dépend du moment où vous l'avez regardé.
Vérifier la boucle par un second calcul indépendant
Le seul contrôle qui ait un sens est un second calcul du même montant des intérêts par une méthode qui n'utilise pas la boucle.
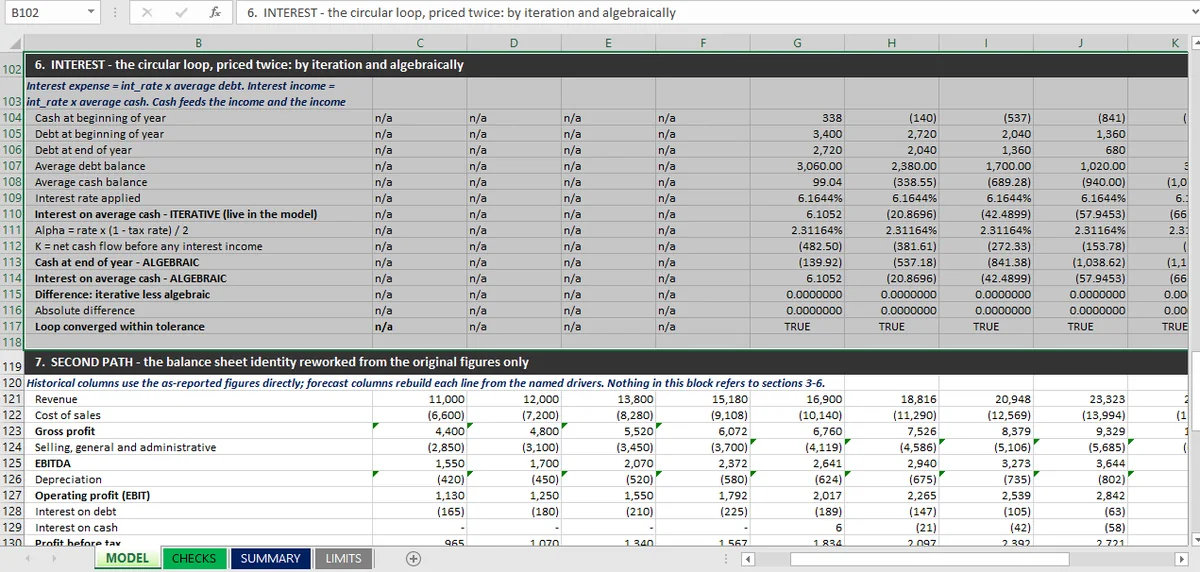
Le classeur le fait dans la même feuille, dans un bloc juste sous le modèle vivant. La colonne itérative est celle qui pilote réellement les états. À côté se trouve une colonne algébrique qui ne se réfère qu'à la trésorerie d'ouverture, aux variables motrices nommées et au taux d'impôt, jamais au résultat itératif. Puis les deux sont soustraites.
Le résultat sur les cinq exercices prévisionnels, en milliers :
| Exercice | Trésorerie d'ouverture | Intérêts, itératif | Intérêts, algébrique | Trésorerie de clôture, itérative | Trésorerie de clôture, algébrique | Écart |
|---|---|---|---|---|---|---|
| Exercice 2026 | 338,00 | 6,11 | 6,11 | −139,92 | −139,92 | 0,00 |
| Exercice 2027 | −139,92 | −20,87 | −20,87 | −537,18 | −537,18 | 0,00 |
| Exercice 2028 | −537,18 | −42,49 | −42,49 | −841,38 | −841,38 | 0,00 |
| Exercice 2029 | −841,38 | −57,95 | −57,95 | −1 038,62 | −1 038,62 | 0,00 |
| Exercice 2030 | −1 038,62 | −66,33 | −66,33 | −1 113,32 | −1 113,32 | 0,00 |
Dix contrôles, deux par exercice, un pour le montant des intérêts et un pour la trésorerie de clôture qu'il produit. Les dix respectent la tolérance de 0,01. Le plus grand résidu des dix est de 5 × 10⁻¹³ en milliers : un bruit d'arrondi en double précision, pas une différence de modélisation. Le classeur enregistre à la fois l'écart et un indicateur VRAI/FAUX pour « boucle convergée dans la tolérance », donc le contrôle est vivant plutôt qu'un chiffre saisi dans un résumé.
Voilà à quoi le contrôle de référence circulaire devrait ressembler dans tout modèle : non pas une promesse que la boucle converge, mais un second chiffre calculé sans la boucle, posé à côté du premier, avec la soustraction visible.
Une limite s'applique ici aussi. Deux méthodes qui concordent prouvent que le point fixe est bien celui de l'algèbre telle qu'elle est définie. La concordance ne prouve pas que l'algèbre est la bonne, que 6,16 % est le bon taux, ou que la société devrait tourner sur une trésorerie négative. La feuille des limites du modèle énonce explicitement la dernière de ces choses : la trésorerie de clôture passe de 338 à l'exercice 2025 à −1 113 à l'exercice 2030, parce que rien dans le modèle ne finance le déficit : ni revolver, ni nouvelle dette, ni augmentation de capital, ni réduction du dividende. La boucle d'intérêts converge parce que la trésorerie négative est facturée au même taux que la positive. Économiquement, c'est un découvert que personne n'a prévu.
La boucle est un contrôle structurel. Elle vous dit que l'arithmétique se raccorde. Savoir si la réponse constitue un dossier d'investissement relève d'un autre jugement, ce dont traitent les 99 vérifications de ce classeur et la valorisation des actions, qui viendrait s'appuyer sur une prévision comme celle-ci.
Dans Mica, le recalcul se fait sur place : une boucle qui ne converge pas se reconnaît à un chiffre qui refuse de se stabiliser, et non à un message d'erreur.