
Un modèle à trois états échoue sur un raccord, pas sur une formule
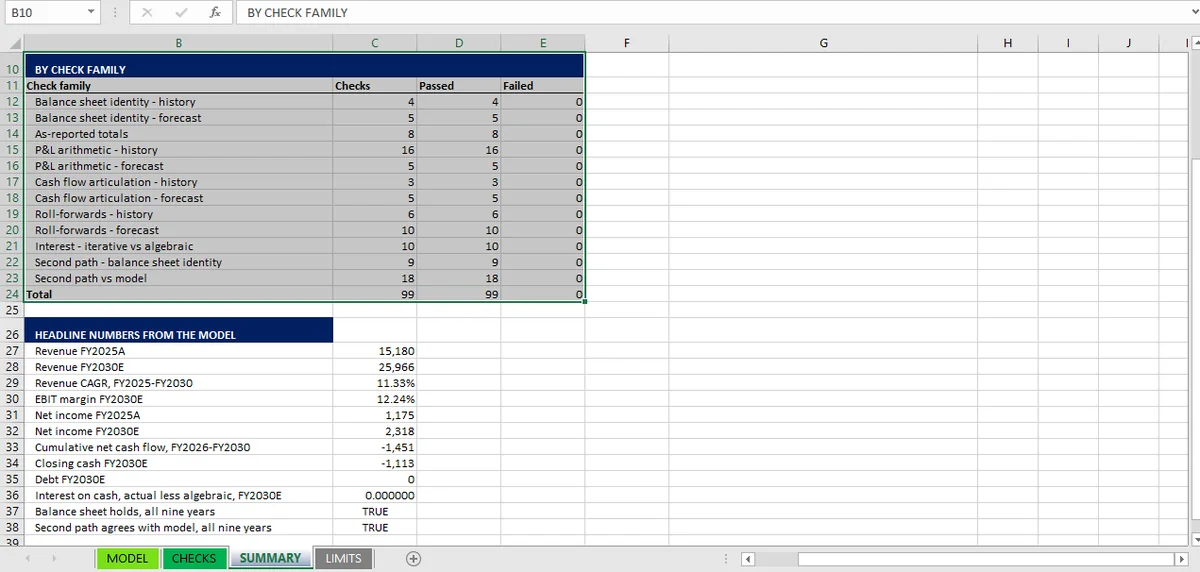
Douze raccords couvrent un modèle à trois états : l'identité du bilan à chaque période, les deux côtés tels que publiés, quatre lignes du compte de résultat, l'articulation de la trésorerie, les bénéfices non distribués, les immobilisations, les intérêts calculés deux fois et une seconde voie. Dans ce classeur, les 99 contrôles correspondants sont tous au vert.
Les modèles à trois états échouent rarement parce qu'une formule isolée est fausse. Ils échouent parce qu'un raccord ne tient plus à un endroit donné, au milieu de la prévision. Quand quelqu'un le remarque, la formule responsable a déjà été recopiée sur six colonnes.
La distinction compte parce qu'une formule est locale et qu'un raccord est d'ensemble. Vous pouvez inspecter =E12-F12 pendant des heures sans qu'elle paraisse fausse ; sa justesse dépend du contenu de E12 et F12, lequel dépend lui-même de neuf autres tableaux. Un raccord pose la seule question que cette chaîne laisse intacte : ces deux nombres, obtenus par des voies différentes, concordent-ils à chaque période ?
Douze raccords couvrent un modèle à trois états construit de manière habituelle. Ce ne sont pas douze idées différentes. Plusieurs appliquent la même identité à un autre endroit du modèle, mais chacun détecte une façon différente de se tromper.
Raccords 1 à 3 : les deux côtés du bilan
Les trois premiers raccords portent sur le bilan seul. L'un vérifie que les deux côtés concordent ; les deux autres vérifient que chaque côté a été construit à partir de sa propre source plutôt qu'à partir de l'autre.
Raccord 1 : l'actif égale le passif plus les capitaux propres, à chaque période
C'est celui que tout le monde vérifie, et le plus souvent uniquement à la fin de la prévision.
L'identité doit tenir dans chaque colonne, pas une seule fois au solde de clôture. Un modèle peut s'équilibrer à l'exercice 2030 parce qu'un ajustement ultérieur a absorbé une erreur apparue à l'exercice 2026, et ce seul contrôle réussi masque quatre exercices d'un tableau faussé. Dans le classeur présenté ici, cela fait neuf contrôles et non un : quatre exercices historiques et cinq exercices prévisionnels, chacun avec son propre indicateur VRAI/FAUX.
Les totaux vont de 8 414 à l'exercice 2022 à 15 571 à l'exercice 2030, et l'identité tient sur les neuf colonnes.
Raccords 2 et 3 : les totaux publiés doivent s'additionner avant toute prévision
Les colonnes historiques sont retranscrites depuis des comptes publiés, donc elles peuvent être vérifiées en interne avant qu'aucun jugement de modélisation n'intervienne.
Le raccord 2 vérifie que le total de l'actif publié est égal à la somme des lignes d'actif publiées. Le raccord 3 fait de même du côté du financement. Quatre exercices historiques chacun, huit contrôles au total. Ils détectent la catégorie d'erreur la plus embarrassante et celle à laquelle un outil d'IA est le plus exposé : une retranscription qui oublie ou compte deux fois une ligne, après quoi le sous-total est recalculé à partir des mauvaises composantes et chaque raccord ultérieur hérite de l'erreur.
Ces deux raccords sont aussi ce qui empêche le raccord 1 d'être une formalité. Si le total de l'actif est faux et que le total du passif plus capitaux propres est faux du même montant, l'identité tient quand même. Les raccords 2 et 3 vérifient que les deux côtés ont été construits indépendamment.
Raccords 4 à 7 : du chiffre d'affaires au résultat net
Le compte de résultat est l'endroit où un modèle se trompe le plus facilement de façon plausible, parce que chaque ligne peut sembler plausible isolément alors que l'arithmétique qui les relie ne l'est pas.
Raccords 4 à 6 : une ligne à la fois
Le raccord 4 vérifie que la marge brute est égale au chiffre d'affaires moins le coût des ventes. Le raccord 5 vérifie que l'EBIT est égal à la marge brute moins les charges commerciales et administratives moins l'amortissement. Le raccord 6 vérifie que le résultat avant impôt est égal à l'EBIT moins les intérêts. Chacun porte sur les quatre exercices historiques, quatre contrôles chacun.
Ils existent parce qu'une prévision peut être cohérente en interne et mal calculer une ligne intermédiaire. Si le coût des ventes est calculé à partir d'une hypothèse de marge, la marge brute se raccordera ; ce que le raccord 4 détecte, c'est une marge appliquée au mauvais chiffre d'affaires ou à la mauvaise période. Le raccord 6 détecte le cas où les intérêts sont prélevés deux fois, ou prélevés sur le solde de clôture alors que tout ce qui suit suppose la moyenne.
Raccord 7 : le résultat final, et pourquoi historique et prévision demandent des conditions différentes
Le résultat net des exercices historiques est une retranscription, donc le raccord s'écrit : résultat net = résultat avant impôt − impôt. Quatre contrôles.
Sur les exercices prévisionnels, le modèle construit la charge d'impôt comme une ligne séparée, donc le raccord s'écrit dans l'autre sens : résultat net = résultat avant impôt + charge d'impôt, cette charge étant négative. Cinq contrôles. Même arithmétique, convention de signe opposée ; écrire le raccord de prévision avec le signe historique revient à fausser silencieusement cinq exercices d'impôt. Ce n'est pas hypothétique ; c'est la façon la plus courante dont un compte de résultat prévisionnel se retrouve décalé de 50 % du résultat avant impôt alors que chaque cellule individuelle paraît plausible.
Raccords 8 à 10 : les trois reports de soldes
Un report de solde fait passer un solde d'une période à la suivante, ce qui en fait le seul type de contrôle dont l'erreur s'aggrave avec le temps.
Raccord 8 : trésorerie d'ouverture plus mouvement égale trésorerie de clôture
Huit contrôles : trois exercices historiques et cinq exercices prévisionnels.
Trois, pas quatre, du côté historique. Un tableau des flux de trésorerie a besoin d'un bilan d'ouverture, et le dossier source couvre les exercices 2022 à 2025 sans données antérieures, donc l'exercice 2022 n'a ni trésorerie d'ouverture, ni créances d'ouverture, ni dettes fournisseurs d'ouverture, ni dividendes antérieurs. Le classeur indique cet exercice comme n.d. plutôt que de supposer un solde d'ouverture nul et de présenter l'écart comme un flux de trésorerie. Un raccord sauté en silence est une lacune ; un raccord explicitement marqué n.d. est une limite assumée.
C'est du côté prévisionnel que ce raccord prend toute son importance. La trésorerie de clôture passe de 338 à l'exercice 2025 à −1 113 à l'exercice 2030, et le raccord tient dans chacune de ces colonnes. Cela vous dit que le tableau de trésorerie est arithmétiquement relié au bilan, pas qu'une trésorerie négative constitue un plan de financement.
Raccords 9 et 10 : bénéfices non distribués et immobilisations
Ce sont les deux soldes qui transportent de la valeur d'une période à la suivante, et tous deux sont testés de la même façon : clôture égale ouverture, plus ou moins les flux, à chaque période.
Le raccord 9 est : bénéfices non distribués de clôture égaux aux bénéfices non distribués d'ouverture plus le résultat net moins les dividendes. Le raccord 10 est : immobilisations nettes de clôture égales aux immobilisations nettes d'ouverture plus les investissements moins l'amortissement. Huit contrôles chacun, trois historiques et cinq prévisionnels.
Ce sont les raccords les moins chers du classeur et ceux qui détectent les erreurs les plus coûteuses, parce qu'une rupture de report reste invisible jusqu'à ce qu'elle se cumule. Un seul exercice où les dividendes sont imputés au mauvais compte se propage dans tous les bénéfices non distribués suivants et dans le tableau de dette qui en dépend.
Et le report de la dette ?
Un quatrième report figure généralement sur la liste : dette de clôture égale dette d'ouverture plus tirages moins remboursements. Ce classeur ne le compte pas comme raccord distinct, et la raison mérite d'être expliquée.
La dette est une facilité unique amortie selon un calendrier fixe : 3 400 remboursés à 680 par an jusqu'à zéro à l'exercice 2030. Il n'y a ni tirage, ni balayage de trésorerie (cash sweep), ni décision susceptible d'être fausse, donc le report suit une progression linéaire que seule une saisie en dur pourrait fausser. Ce qui détecterait cela, ce sont les raccords 1 et 12, tous deux sensibles dès que le tableau de dette cesse de concorder avec le bilan. Si la facilité était un revolver, le report devrait être son propre raccord, et l'article sur la référence circulaire dans un modèle financier explique pourquoi.
Raccords 11 et 12 : une seconde voie vers le même chiffre
Les deux derniers sont d'une autre nature. Ils ne comparent pas une ligne à une définition ; ils comparent le modèle à un second calcul de lui-même, seule façon de détecter une erreur que le modèle commet systématiquement.
Raccord 11 : les intérêts, calculés deux fois
Dix contrôles, deux par exercice prévisionnel : le montant des intérêts obtenu par itération, comparé au même montant résolu algébriquement, et la trésorerie de clôture produite par chaque méthode.
Le plus grand écart sur les cinq exercices est de 5 × 10⁻¹³ en milliers, soit un bruit d'arrondi lié à la virgule flottante et non une différence de modélisation.
Raccord 12 : une seconde voie qui n'utilise pas le modèle
Le raccord le plus robuste de la feuille, et celui qui prend le plus de temps à construire : un bloc de colonnes séparé qui reconstruit l'identité du bilan pour chaque exercice à partir des seuls chiffres d'origine et des variables motrices nommées, sans se référer à rien de ce que le modèle a calculé.
Neuf contrôles vérifient que la seconde voie s'équilibre seule. Dix-huit autres vérifient qu'elle concorde avec le modèle, ligne par ligne, sur les neuf exercices. Ensemble, ils représentent 27 des 99 contrôles, et ce sont les seuls qui détecteraient une erreur systématique partagée par tout un tableau.
Passer les douze sur un modèle généré par l'IA
Sur ce classeur, les douze sont validés. La partie intéressante n'est pas le score. C'est de savoir quels raccords sont nécessaires mais non suffisants.
| # | Raccord | Ce qu'il vérifie | Contrôles | Résultat |
|---|---|---|---|---|
| 1 | Identité du bilan | Actif = passif + capitaux propres, sur les neuf exercices | 9 | 9/9 |
| 2 | Actif publié | Total de l'actif = somme des lignes d'actif publiées | 4 | 4/4 |
| 3 | Financement publié | Total passif + capitaux propres = somme des lignes de financement | 4 | 4/4 |
| 4 | Marge brute | MB = chiffre d'affaires − coût des ventes | 4 | 4/4 |
| 5 | EBIT | EBIT = MB − charges commerciales et administratives − amortissement | 4 | 4/4 |
| 6 | Résultat avant impôt | RAI = EBIT − intérêts | 4 | 4/4 |
| 7 | Résultat net | Historique : RN = RAI − impôt. Prévision : RN = RAI + charge d'impôt | 9 | 9/9 |
| 8 | Articulation de la trésorerie | Trésorerie d'ouverture + mouvement = trésorerie de clôture au bilan | 8 | 8/8 |
| 9 | Bénéfices non distribués | Clôture = ouverture + résultat net − dividendes | 8 | 8/8 |
| 10 | Immobilisations | Immobilisations nettes de clôture = ouverture + investissements − amortissement | 8 | 8/8 |
| 11 | Intérêts, deux fois | Résultat itératif = résultat algébrique | 10 | 10/10 |
| 12 | Seconde voie | La reconstruction indépendante s'équilibre et concorde avec le modèle | 27 | 27/27 |
Quatre-vingt-dix-neuf contrôles, tolérance 0,01, aucun échec.
Tous les raccords ne sont pas suffisants à eux seuls. Le raccord 1 est nécessaire mais pas suffisant : une variable d'ajustement peut le satisfaire, et un benchmark indépendant a trouvé exactement ce schéma dans les outils d'IA qu'il a testés. Le classement de Wall Street Prep note que la plupart « se sont appuyés sur des variables d'ajustement plutôt que sur une véritable intégration ». Les raccords 2 et 3 sont ce qui transforme l'identité en preuve, parce qu'ils forcent chaque côté à être construit à partir de ses propres lignes publiées avant que l'identité ne soit testée. Le raccord 7 dépend de la convention de signe : il teste l'arithmétique sous le signe énoncé, pas si le signe est le bon.
Une feuille de raccords entièrement au vert signifie que les états sont raccordés. Elle ne signifie pas que la prévision est juste, et ce classeur est l'exemple le plus clair de la différence : tous les raccords sont validés alors même que la trésorerie de clôture passe de 338 à −1 113, parce que le modèle ne contient ni revolver, ni nouvelle dette, ni augmentation de capital, ni réduction du dividende, et applique aux trésoreries négatives le même taux qu'aux positives. Une trésorerie négative sans ligne de financement est un découvert que personne n'a prévu, et aucun raccord ne le détecte, parce que ce n'est pas une erreur arithmétique. C'est une décision manquante.
Deux limites s'appliquent à l'ensemble. Les 99 contrôles sont des contrôles croisés à l'intérieur d'un classeur, pas un audit externe : 27 des 99 comparent le modèle à une seconde construction du même auteur, donc une erreur dans une variable motrice partagée affecte les deux voies de la même façon. Et un raccord qui tient ne vaut que pour la période à laquelle il s'applique, ce qui explique pourquoi les contrôles portent sur chaque période plutôt que sur le modèle entier. C'est la même raison pour laquelle un bilan qui ne s'équilibre pas casse presque toujours dans une colonne plutôt que dans toutes.
Pour la feuille complète, avec les contrôles associés à chaque raccord et les cellules qu'ils lisent, voir la page du modèle à trois états ; la méthode se généralise aux sept autres modèles dans l'audit de modèle Excel. Pour ce qui vient se greffer sur une prévision de ce type une fois les états raccordés, le volet valorisation est l'endroit où la même discipline s'applique à un chiffre plutôt qu'à un état.
Sous Windows, Mica modifie le classeur ouvert : chaque formule ajoutée au .xlsx apparaît dans la feuille avant que vous ne l'acceptiez.