
Un changement de méthode modifie chaque tableau qui en dépend
Un changement de méthode comptable déplace les stocks, le coût des ventes, l'impôt, les bénéfices non distribués et la trésorerie à la même période. Le test consiste à vérifier s'ils bougent encore quand l'hypothèse change deux fois. Un modèle fondé sur des ratios ne peut pas le passer : ses ratios verrouillent la réponse.
Changer une méthode comptable n'est jamais une modification d'une cellule. Cela déplace chaque tableau qui référence le solde concerné, et les déplace à la même période : le coût des ventes, les stocks, l'impôt, les bénéfices non distribués et la trésorerie réagissent tous à un changement de mesure des stocks.
Cette propagation est tout l'intérêt du test. Un modèle qui lie ses tableaux les déplacera tous ensemble quand la méthode change. Un modèle construit en rafistolant déplacera ceux dont quelqu'un s'est souvenu, et la différence entre les deux est l'un des signaux les plus clairs de la façon dont un classeur a été assemblé.
Les trois méthodes ci-dessous couvrent les cas qu'un modèle à trois états rencontre d'habitude. Pour chacune, la question est la même : qu'est-ce qui doit bouger, et à quoi cela ressemble quand seule une partie a bougé ?
Méthode de valorisation des stocks : ce qui bouge
Un changement entre méthodes de valorisation des stocks déplace le coût des ventes, les stocks de clôture et la charge d'impôt à la même période.
Selon IAS 2, les stocks sont évalués au plus faible du coût ou de la valeur nette de réalisation, et la formule de coût est l'identification spécifique, le FIFO ou le coût moyen pondéré. Le LIFO n'est pas autorisé. Passer du FIFO au coût moyen pondéré ne change pas le nombre d'unités ; cela change le coût affecté aux unités vendues et celui affecté aux unités encore détenues. Si les prix ont augmenté pendant la période, le FIFO laisse plus de coût dans les stocks de clôture et affiche un coût des ventes plus faible que le coût moyen pondéré.
Quatre choses doivent bouger ensemble :
- Le coût des ventes, pour la période du changement.
- Les stocks de clôture, du montant opposé.
- La charge d'impôt, parce que le résultat avant impôt a bougé.
- Les bénéfices non distribués et la trésorerie, parce que les deux découlent des trois premiers.
Si l'une des quatre reste inchangée alors que les autres bougent, le modèle contient un rafistolage. Une charge d'impôt qui reste constante alors que le coût des ventes change est l'indice habituel : quelqu'un a modifié la ligne de stocks et a oublié que l'impôt se calcule à partir du résultat ; il ne se saisit pas à part.
Méthode d'amortissement et durée d'utilité : ce qui bouge
Un changement de méthode d'amortissement déplace ensemble la charge d'amortissement, les amortissements cumulés, la valeur nette comptable et l'impôt différé.
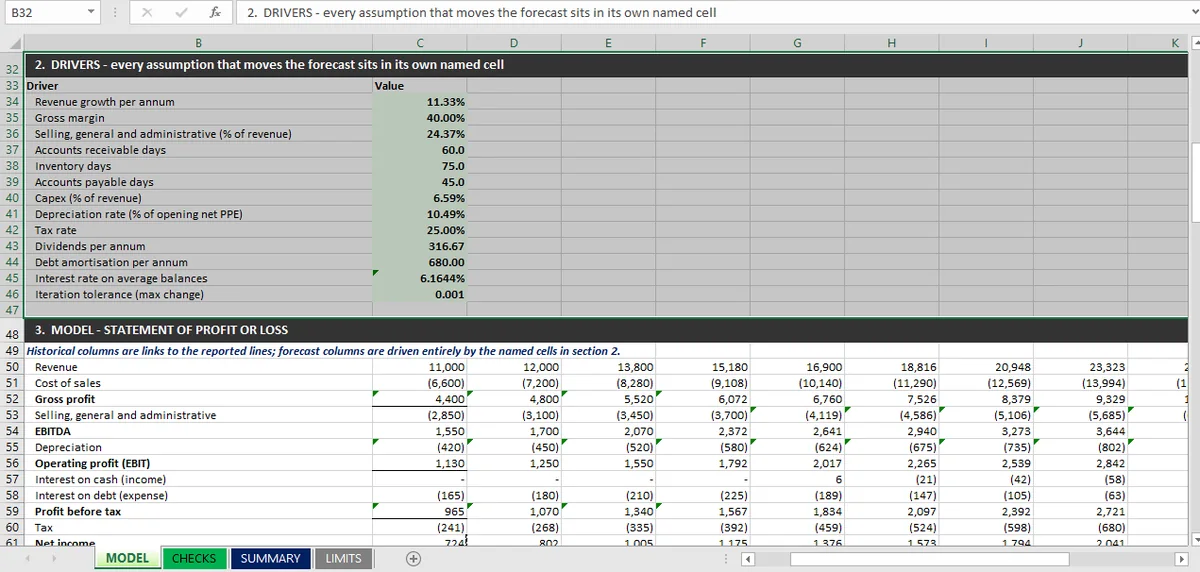
La séquence a la même forme que le cas des stocks, avec un ajout : un changement de méthode ou de durée s'applique normalement de manière prospective, donc le modèle a besoin d'une valeur nette comptable d'ouverture et d'une durée restante pour recalculer. Un modèle qui amortit un pourcentage fixe des immobilisations nettes d'ouverture, ce que fait le classeur de cette série à 10,49 %, peut accepter un nouveau taux mais ne peut pas représenter la transition. Il n'a ni tableau par année d'acquisition ni colonne d'amortissements cumulés.
La distinction mérite d'être exposée franchement plutôt que traitée comme une limite à contourner : un modèle en pourcentage du solde d'ouverture est un modèle en base nette. Un tel modèle répond à « que se passe-t-il si le taux de charge change », mais pas à « que se passe-t-il si nous passons du dégressif au linéaire sur la base d'actifs existante ». La raison est simple : la base d'actifs existante n'existe pas dans le classeur sous forme d'un ensemble de millésimes (années d'acquisition).
Traitement des locations : ce qui bouge
Reclasser une location déplace à la fois la présentation au bilan, la charge d'intérêts et la ligne de trésorerie d'exploitation.
Faire passer une location simple au bilan ajoute un actif au titre du droit d'utilisation et un passif de location, scinde l'ancienne ligne de loyers en amortissement et intérêts, et transfère la sortie de trésorerie des activités d'exploitation vers le financement. Cinq lignes bougent, dans trois états, et aucune ne peut bouger correctement sans un tableau de locations qui reprend le profil des paiements.
Un modèle sans tableau de locations ne peut pas du tout effectuer ce changement. On peut seulement lui donner la réponse. Le classeur à trois états le dit explicitement : aucune location n'est modélisée, et la dette est une facilité unique sans clauses, sans marge progressive et sans frais de mise en place. Un relecteur qui demande « que se passe-t-il si nous portons les locations au bilan » pose une question à laquelle le modèle n'a aucune structure pour répondre, et la réponse utile est de le dire plutôt que de produire un chiffre.
Liaison automatique ou chiffre rafistolé à la main
La différence entre un modèle lié et un modèle rafistolé tient à ceci : le chiffre bouge-t-il encore quand l'hypothèse change une seconde fois ?
C'est le test : changez la méthode, notez ce qui a bougé, puis revenez en arrière et passez à un troisième réglage. Un modèle lié retrouve exactement ses valeurs d'origine et produit un nouvel ensemble cohérent pour le troisième réglage. Un modèle rafistolé dérive. Le premier changement a déplacé les cellules rafistolées, le deuxième les cellules liées, et le troisième réglage produit un mélange des deux.
Exécutez-le et consignez la réponse, parce que la réponse consignée est elle-même la preuve d'audit. Mica applique un changement à tous les tableaux dépendants en une passe et marque chaque cellule modifiée, donc la question de savoir quels chiffres ont bougé trouve une réponse après coup. Sans le marquage, le même test fonctionne encore, mais la preuve doit être reconstruite en comparant des copies enregistrées.
La question de l'impôt, là où la plupart des tests de méthode s'arrêtent
Chaque changement de méthode ci-dessus déplace le résultat avant impôt, et chacun déplace donc l'impôt. Que l'impôt bouge à la même période ou plus tard dépend d'un tableau que la plupart des modèles n'ont pas.
Dans le cas le plus simple, un impôt fixe de 25 % du résultat comptable, la charge d'impôt suit le résultat avant impôt à l'unité près, et un changement de méthode de stocks déplace la charge à la même période. C'est le cas du classeur de cette série, et cela est présenté comme une limite : pas d'impôt différé, pas de reports déficitaires, pas d'amortissements fiscaux distincts de l'amortissement comptable, pas de différences permanentes.
Dès que l'un de ces éléments existe, un changement de méthode crée une différence temporelle, et le modèle a besoin d'un solde d'impôt différé pour enregistrer cette différence. Un changement de méthode d'amortissement en est l'exemple le plus clair : la charge comptable bouge immédiatement, la charge fiscale non, et l'écart s'accumule en impôt différé passif ou actif. Un modèle sans un tel solde continuera de s'équilibrer. Il place simplement la différence ailleurs, en général dans la trésorerie ou les bénéfices non distribués, et aucun des deux n'est juste.
Le test de changement de méthode a donc un prérequis qu'il vaut la peine de vérifier d'abord : le modèle a-t-il un tableau d'impôt, ou a-t-il un taux d'impôt ? S'il a un taux, le test mesure le taux. S'il a un tableau, le test peut mesurer la méthode.
Ce qu'un test de changement de méthode doit documenter
Exécutez le changement, consignez ce qui a bougé, revenez en arrière et consignez ce qui est revenu. L'enregistrement est le livrable, et il vaut plus que la réponse.
Pour chaque changement de méthode, l'enregistrement doit montrer : la cellule qui a été modifiée, les cellules qui ont bougé en conséquence, les cellules qui n'ont pas bougé alors qu'elles auraient dû bouger, et la date. C'est en général cette dernière ligne qui met le doigt sur l'erreur. Une liste de ce qui n'a pas bougé est bien plus courte qu'une liste de ce qui a bougé, et bien plus facile à lire.
Quand le modèle a une feuille de contrôle, la même exécution relance automatiquement les contrôles, et tout changement de méthode qui rompt un report apparaîtra comme une ligne en échec avant que quiconque ne lise l'écart. C'est le lien entre ce test et les douze raccords : les raccords vous disent que le modèle est encore cohérent après le changement, et le changement vous dit si la cohérence venait de la liaison ou de la chance.
Pourquoi un modèle fondé sur des ratios ne peut pas répondre à une question de méthode
Il existe une version de ce test qu'un modèle fondé sur des ratios ne peut pas passer, et il vaut la peine de le dire clairement, parce que c'est la version à laquelle la plupart des modèles font face.
Prenons la marge brute de 40 % et l'hypothèse de 75 jours de stocks du classeur de cette série. Les stocks représentent 75 jours de coût des ventes, et le coût des ventes représente 60 % du chiffre d'affaires. Le solde de stocks est donc entièrement déterminé par le chiffre d'affaires et deux ratios. Changez maintenant la méthode de valorisation des stocks. Le modèle n'a pas de couche de coûts sur laquelle le changement puisse agir, donc l'hypothèse de jours réimpose simplement la même réponse. Le solde ne bouge pas, parce que la variable motrice le détermine.
Cela ne signifie pas que le modèle est faux. Un modèle en jours est le bon outil pour « de quoi cette entreprise a-t-elle besoin si son activité reste la même », et c'est la raison pour laquelle la prévision a pu être construite à partir de deux états sans hypothèses fournies. Mais c'est un modèle de ratios, pas de méthodes comptables. Les changements de méthode sollicitent une couche que le modèle n'a pas.
Il y a donc deux positions honnêtes :
- Si vous avez besoin de sensibilité aux méthodes, le modèle a besoin de couches de flux de coûts : un tableau de stocks par méthode, un registre d'immobilisations par millésime, un tableau de locations par profil de paiements. Chacun ajoute ses propres reports et ses propres raccords.
- Si vous n'en avez pas besoin, dites-le dans les limites au lieu de garder le silence, et ne lancez pas un test de changement de méthode qui ne peut que reconduire la réponse de départ.
Le classeur l'énonce dans sa propre feuille des limites, en trois entrées distinctes, et c'est la bonne place. Ce que le modèle couvre, tableau complet à l'appui, est détaillé sur la page du modèle à trois états. Un modèle qui annonce les questions auxquelles il ne peut pas répondre est plus utile qu'un modèle qui semble répondre à tout, et les douze raccords ne prennent leur sens qu'une fois que l'on sait quelle couche du modèle ils contrôlent. Pour ce qui arrive au modèle quand les entrées bougent plutôt que les méthodes, l'article sur les tests de résistance est le complément ; pour la façon dont la construction garde la liaison visible, la piste d'audit en constitue la trace.