
Modèle à trois états : ce que sont devenus les deux PDF
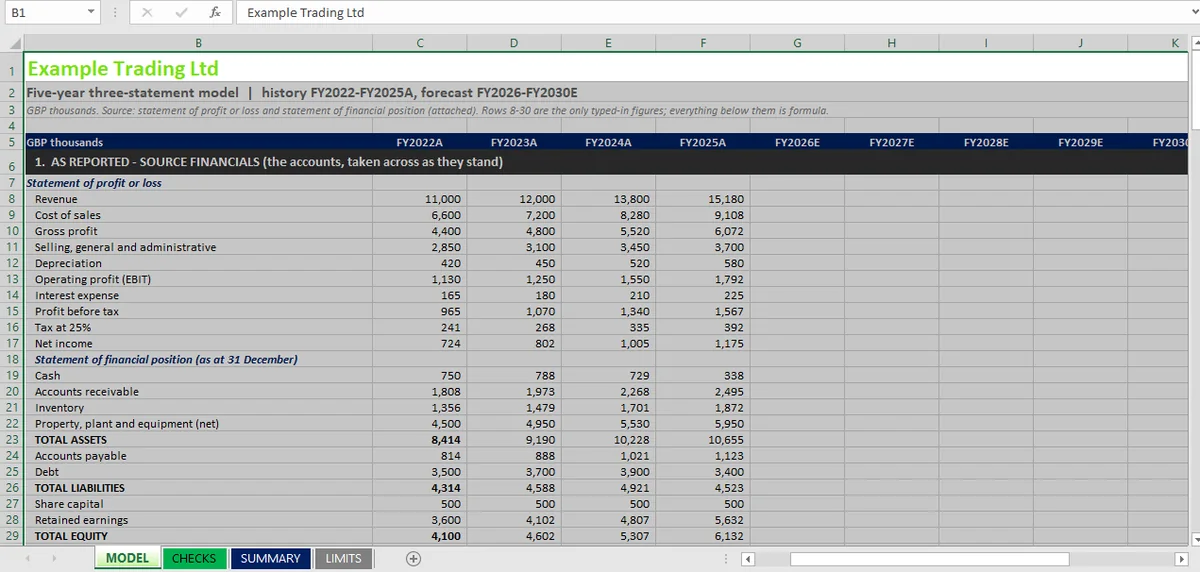
Le cas. Deux PDF en entrée : quatre exercices de comptes d'une société synthétique, exercice 2022 à exercice 2025, un compte de résultat et un bilan, en milliers. Pas de tableau des flux de trésorerie, pas de prévision, pas de feuille d'hypothèses et pas de solution de référence. Le modèle devait reconstituer les flux de trésorerie à partir des deux états, faire tenir le bilan chaque année et projeter cinq exercices jusqu'à l'exercice 2030 à partir de variables motrices déduites de l'historique. Les chiffres ont été saisis depuis les PDF ; aucun des 99 contrôles ne compare un chiffre saisi au PDF. Il s'agit d'un cas synthétique destiné à démontrer une méthode, non d'un conseil en investissement, fiscal ou juridique.
Un modèle à trois états construit à partir de deux PDF a été soumis à 99 contrôles croisés : 99 validés, 0 échec. La trésorerie de clôture tombe malgré tout à −1 113 parce que rien ne finance le déficit. Le classeur prouve que les états sont raccordés, pas que l'entreprise fonctionne.
Les 99 contrôles attestent la cohérence, pas l'exactitude : aucun ne compare un PDF source au chiffre qui en a été retranscrit.
La consigne tenait sur une page. Reprendre les comptes tels quels ; reconstruire le tableau des flux de trésorerie de chaque exercice à partir du seul compte de résultat et du seul bilan ; faire s'équilibrer le bilan chaque année, avec une cellule par exercice qui affiche VRAI quand c'est le cas ; puis projeter cinq exercices à partir des équilibres économiques déjà visibles dans les comptes. Aucune marge, aucun taux de croissance, aucune hypothèse de jours de besoin en fonds de roulement et aucun montant d'investissement n'ont été fournis. Chacun devait être déduit des quatre exercices de comptes et placé dans une cellule nommée, modifiable plus tard. La solution de référence n'a été communiquée qu'après la construction : il n'y avait rien à copier.
Le résultat est un classeur unique à quatre feuilles. MODEL contient neuf colonnes : quatre exercices historiques retranscrits depuis les comptes, cinq exercices prévisionnels construits à partir des variables motrices induites par l'historique. CHECKS contient une ligne par contrôle. SUMMARY les compte à l'aide de formules actives plutôt que de totaux saisis. LIMITS énumère dix-huit choses que le modèle ne couvre pas, dont plusieurs sont déterminantes pour la conclusion.
| Mesure | Résultat |
|---|---|
| Modèle | Modèle à trois états, société fictive, exercice 2022–exercice 2030 |
| Contrôles | 99 |
| Réussis | 99 |
| Échecs | 0 |
| Trésorerie de clôture, exercice 2030E | −1 113 (milliers) |
| Tolérance | 0,01 |
Les deux dernières lignes sont côte à côte à dessein. Tous les contrôles arithmétiques passent, et pourtant la prévision tombe à court de trésorerie.
Ce que montrent les 99 contrôles
Les 99 contrôles se répartissent en douze familles, et ces familles correspondent aux douze raccords qu'un modèle à trois états doit respecter. Extrait de la feuille SUMMARY :
| Famille de contrôles | Contrôles | Réussis |
|---|---|---|
| Identité du bilan (historique) | 4 | 4 |
| Identité du bilan (prévision) | 5 | 5 |
| Totaux tels que publiés | 8 | 8 |
| Arithmétique du compte de résultat (historique) | 16 | 16 |
| Arithmétique du compte de résultat (prévision) | 5 | 5 |
| Articulation des flux de trésorerie (historique) | 3 | 3 |
| Articulation des flux de trésorerie (prévision) | 5 | 5 |
| Reports de soldes (historique) | 6 | 6 |
| Reports de soldes (prévision) | 10 | 10 |
| Intérêts : itératif vs algébrique | 10 | 10 |
| Seconde voie : identité du bilan | 9 | 9 |
| Seconde voie vs modèle | 18 | 18 |
| Total | 99 | 99 |
Trois de ces familles pèsent plus que leur nombre de lignes ne le suggère.
La prévision est plus courte que l'historique dans une famille, et nous l'assumons au lieu de le dissimuler. L'articulation des flux de trésorerie compte trois contrôles historiques, pas quatre, parce que l'exercice 2022 n'a pas de bilan d'ouverture dans le dossier source. Le modèle signale cet exercice comme n.d. au lieu de supposer des soldes d'ouverture nuls et de présenter l'écart comme un flux de trésorerie. Un modèle qui invente un bilan d'ouverture satisfait le même raccord tout en se trompant sur toute la première année.
Les intérêts sont calculés deux fois. La prévision applique un intérêt sur la trésorerie moyenne, ce qui est circulaire : la trésorerie dépend des produits d'intérêts, et les produits d'intérêts dépendent de la trésorerie. Le classeur active le calcul itératif, puis calcule le même intérêt en résolvant la boucle algébriquement, et soustrait l'un de l'autre. Dix contrôles, deux par exercice prévisionnel. Le plus grand écart entre tous est de 5 × 10⁻¹³ en milliers. L'article sur les références circulaires explique pourquoi cette boucle était justement ce que les outils d'IA ne parvenaient pas à construire.
La seconde voie compte 27 contrôles et c'est la seule partie du classeur réellement indépendante. Neuf contrôles vérifient qu'un bloc de colonnes construit séparément s'équilibre de lui-même ; dix-huit autres vérifient qu'il concorde avec le modèle ligne par ligne, sur les neuf exercices. Il ne se réfère qu'aux chiffres d'origine et aux variables motrices nommées, jamais à ce que le modèle a calculé. Sans lui, les 72 autres contrôles ne font que confirmer le modèle par lui-même. Le guide de l'agent de classeur décrit comment ces contrôles sont écrits dans le fichier.
D'où viennent les variables motrices
Une prévision est un ensemble d'hypothèses, et la question utile à propos d'une prévision construite par IA est de savoir si ces hypothèses ont été déduites des documents ou fournies avec le dossier. Dans cette construction, chaque variable motrice ci-dessous est tirée des états :
| Variable motrice | Valeur retenue | D'où elle vient |
|---|---|---|
| Marge brute | 40,00 % | Identique sur les quatre exercices historiques |
| DSO / DIO / DPO | 60 / 75 / 45 jours | Constants sur les exercices historiques, mesurés sur les soldes de clôture |
| Investissements | 6,59 % du chiffre d'affaires | Le ratio de l'exercice 2025 |
| Amortissement | 10,49 % des immobilisations nettes d'ouverture | Impliqué par la charge historique |
| Impôt | 25 % du résultat avant impôt | Inscrit sur la face du compte de résultat |
| Taux d'intérêt | 6,16 % | Intérêts de l'exercice 2025 sur la dette moyenne exercice 2024/exercice 2025 |
Deux variables motrices n'ont pas pu être déduites et ont été fixées par défaut, parce que l'historique ne contient pas de règle stable. Les dividendes s'élèvent à 300, 300 et 350 sur les trois exercices observables, donc le modèle retient la moyenne de 316,67 ; la dette augmente de 200 chacune des deux premières années et diminue de 500 la troisième, donc la prévision rembourse linéairement 680 par an jusqu'à zéro à l'exercice 2030. Ce sont des choix qu'un analyste devrait faire de toute façon. La différence, c'est qu'il s'agit de cellules nommées avec le raisonnement consigné à côté, plutôt que de nombres enfouis dans une formule. Si vous voulez la même construction de flux de trésorerie à partir d'hypothèses plutôt que de comptes, le parcours DCF commence là.
Le chiffre qui compte
La trésorerie de clôture passe par 788, 729, 338, puis −140, −537, −841, −1 039, −1 113.
Le chiffre d'affaires progresse de 11,33 % par an, passant de 15 180 en 2025 à 25 966 en 2030. Le résultat net double pour atteindre 2 318. Le total de l'actif passe de 8 414 à 15 571. Tous les ratios décrivent une entreprise saine, et l'entreprise ne peut pas se financer : les investissements, 680 de remboursement annuel de dette et environ 317 de dividendes dépassent ce qu'elle génère, et le modèle ne contient ni ligne revolving (revolver), ni nouvelle dette, ni augmentation de capital, ni réduction du dividende.
Le classeur applique aux trésoreries négatives le même taux qu'aux positives, ce qui permet à la boucle de converger. Économiquement, c'est un découvert que personne n'a prévu. C'est la différence entre un modèle qui se raccorde et un modèle juste : aucun des 99 contrôles ne vérifie l'existence d'une politique de financement, parce qu'une décision manquante n'est pas une erreur arithmétique. Si vous voulez la même discipline appliquée à l'évaluation d'un projet, le sujet finance d'entreprise est l'étape suivante.
Ce que couvre chaque article de ce sujet
Les douze raccords forment la colonne vertébrale, chacun assorti de ses contrôles. Quand le bilan ne s'équilibre pas donne l'ordre de diagnostic à suivre quand l'un casse. La piste d'audit couvre ce qu'un fichier généré par IA laisse au suivant. Changer une méthode comptable est le test de propagation : tous les tableaux qui doivent bouger quand une méthode change. Mettre les variables motrices sous tension couvre ce qui casse en premier quand une hypothèse est poussée vers une valeur plausible mais défavorable. Le modèle qui se contrôle lui-même donne le point de vue de la construction : ce qui doit être vrai du montage lui-même pour que les contrôles soient même possibles.
Où le classeur s'arrête
Les limites, par ordre d'importance.
C'est un contrôle croisé, pas un audit. Le modèle et la seconde voie ont été construits par le même agent à partir des mêmes documents sources. Là où ils partagent une variable motrice, une erreur dans cette variable affecte les deux de la même façon et les 27 contrôles de la seconde voie ne la verront pas. Ce que les contrôles établissent, c'est que les états sont raccordés et que l'arithmétique est cohérente en interne, pas que les variables motrices sont justes. C'est pourquoi les contrôles sont présentés comme une validation de modèle et non comme une garantie, et pourquoi les six types de contrôles incluent deux qui comparent des méthodes entre elles plutôt qu'à un référentiel.
Un seul scénario, aucune sensibilité. Chaque variable motrice est une estimation ponctuelle : une marge brute de 40 %, des jours de BFR de 60/75/45, des investissements à 6,59 % du chiffre d'affaires, un amortissement à 10,49 % des immobilisations nettes d'ouverture et un taux d'impôt fixe de 25 %. Le taux d'intérêt est unique, à 6,16 %, et mélange dettes et trésorerie. Il n'y a ni cas de base, ni scénario favorable, ni scénario défavorable, ni table de données. Les variables motrices sont des cellules nommées, donc en changer une est élémentaire ; rien ne garde la trace de ce qui a changé ni de ce que cela a déplacé.
Les chiffres sources sont pris au pied de la lettre. Quatre exercices de comptes retranscrits tels que publiés, arrondis au millier, sans retraitement d'une politique de financement elle-même incohérente : la dette augmente de 200 chacune des deux premières années et diminue de 500 la troisième. Le modèle la reproduit plutôt que de l'expliquer.
La feuille LIMITS en énumère dix-huit, et trois sont déterminantes plutôt que de simples points de routine : le déficit de financement déjà décrit, le bilan d'ouverture manquant de l'exercice 2022, et un taux d'intérêt unique appliqué à la fois à la dette et à la trésorerie alors qu'une vraie facilité paierait et rapporterait des taux différents. Les autres sont des limites de modélisation ordinaires : pas d'impôt différé, pas de cessions d'actifs, pas de saisonnalité, pas d'état de variation des capitaux propres, une année de 365 jours, pas de périodes partielles. Les écrire fait partie du travail, ce n'est pas un aveu : un modèle qui ne précise pas ses limites invite le lecteur à supposer qu'il n'en a aucune.
Ce n'est pas un conseil en investissement, et la société n'est pas réelle. Le dossier de documents indique qu'elle est fictive. Rien ici ne constitue un document réglementaire, une communication financière ni une base de décision, et le classeur le dit sur la feuille LIMITS.
Ce qui changerait la conclusion n'est pas un contrôle de plus. C'est une politique de financement : un revolver, une réduction du dividende ou un report d'investissements. Chacun déplacerait la trésorerie de clôture, et chacun demanderait son propre tableau et son propre raccord. Tant qu'il n'en existe aucun, la lecture honnête de ce classeur est que les états tiennent mais que le plan de financement ne tient pas.
Le fichier a été construit par Mica dans une session Excel locale ; chaque identité a ensuite été revérifiée à mesure que la prévision se recalculait.
Questions fréquentes
Comment vérifier qu'un modèle à trois états est correct ?
Parcourez les douze raccords qui font s'articuler les états : l'identité du bilan à chaque période, les deux côtés tels que publiés, quatre lignes du compte de résultat, l'articulation des flux de trésorerie, les trois reports de soldes, les intérêts calculés deux fois et une seconde voie. Ce classeur exécute 99 contrôles sur ces raccords, et les 99 réussissent.
Pourquoi mon bilan ne s'équilibre-t-il pas ?
Les causes habituelles sont une ligne de flux de trésorerie qui ne s'articule pas, des bénéfices non distribués qui oublient le résultat net moins les dividendes, ou un report de solde qui repart du mauvais solde de clôture. Vérifiez ces trois points dans cet ordre avant de toucher à une formule. Dans cette construction, le bilan tient sur les neuf exercices, et la trésorerie de clôture devient tout de même négative.
Pourquoi la trésorerie de clôture est-elle négative si tous les contrôles passent ?
Parce qu'aucune ligne de financement n'existe. Les investissements, 680 de remboursement annuel de dette et environ 317 de dividendes dépassent la trésorerie générée, et rien dans le modèle n'emprunte, ne reporte d'investissement ni ne réduit le dividende.
S'agit-il d'un audit externe ?
Non. C'est un contrôle croisé à l'intérieur d'un classeur, construit par le même agent à partir des mêmes documents ; 27 des 99 comparent une seconde construction qui partage les variables motrices.