
Bilan qui ne s'équilibre pas : contrôlez les huit identités dans l'ordre
Quand un bilan ne s'équilibre pas, vérifiez huit identités dans l'ordre : l'équation elle-même, les deux totaux publiés, trois tests d'immobilisations, le report de la dette et le mouvement du besoin en fonds de roulement. Ce classeur répond à quatre des huit entièrement, à une en partie, et ne peut pas répondre aux trois autres, qui demandent des tableaux qu'il ne tient pas.
Toute rupture de bilan remonte à l'une des huit identités, et les vérifier dans l'ordre permet de la trouver plus vite que de fouiller dans les erreurs de formule de la feuille.
L'ordre compte parce que chaque identité resserre la recherche. La première vous dit qu'il y a une rupture. Les quatre suivantes vous disent quel tableau la porte. Les deux dernières testent les deux tableaux qui l'alimentent le plus souvent. Travailler dans le désordre revient à comparer des formules sur neuf colonnes et quarante lignes sans savoir ce qu'on cherche.
Les huit identités ci-dessous forment la liste standard pour un modèle à trois états. Tous les modèles ne permettent pas de les vérifier toutes. Cette liste apprend surtout quelles questions votre modèle ne peut pas traiter.
Identités 1 à 3 : actif, passif et capitaux propres
Identité 1 : l'équation elle-même
Le total de l'actif égale le total du passif plus les capitaux propres, dans la colonne où ce n'est pas le cas.
Commencez par la première colonne prévisionnelle, pas par la dernière. Un modèle qui s'équilibre à l'exercice 2030 le fait souvent parce qu'un ajustement tardif a absorbé une erreur née à l'exercice 2026, et se contenter de vérifier la fin de la prévision est exactement ce qui permet à cette erreur de survivre à la relecture. Si la rupture apparaît dans une colonne et pas dans la suivante, la cause est un flux de cette période : un report, un tirage, un dividende. Si elle apparaît dans toutes les colonnes à partir d'un certain point, la cause est un solde.
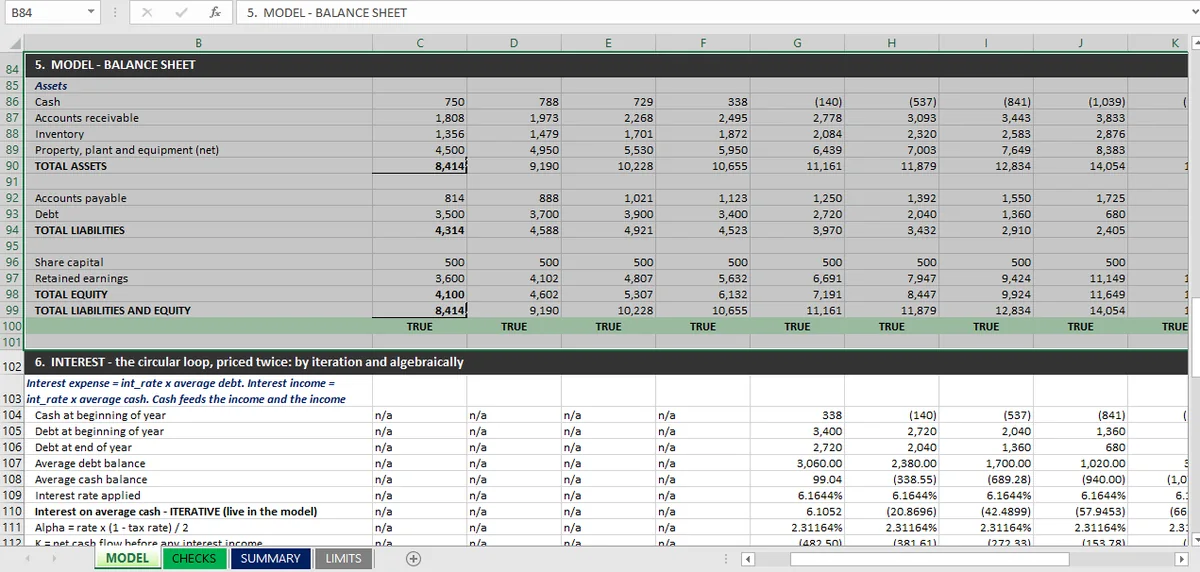
Dans un classeur qui s'équilibre, cette identité correspond à neuf contrôles, un par colonne, chacun avec son VRAI/FAUX. C'est la différence entre un modèle qui s'équilibre quelque part et un modèle qui s'équilibre partout.
Identités 2 et 3 : quel côté a bougé
L'identité 2 vérifie si le total de l'actif égale la somme des lignes d'actif. L'identité 3 fait de même pour le passif et les capitaux propres.
Ce sont elles qui vous disent si le problème est dans un solde ou dans un sous-total. Si l'identité 1 échoue et que l'identité 2 échoue aussi, le côté de l'actif est incohérent en interne. Une ligne a été comptée deux fois, oubliée ou écrasée. Si l'identité 1 échoue et que les identités 2 et 3 tiennent toutes deux, alors chaque côté est une somme cohérente de composantes fausses, et l'erreur est une erreur de classement : un solde placé du mauvais côté de l'état.
Passez-les d'abord sur les colonnes historiques. Si les deux côtés divergent déjà dans un exercice retranscrit depuis des comptes publiés, aucune hypothèse de prévision n'en est responsable et rien en aval ne peut être fiable.
Identités 4 à 6 : amortissement et immobilisations
Identité 4 : les immobilisations nettes égalent le coût brut moins les amortissements cumulés
C'est l'identité qui vous dit si le modèle tient un tableau d'immobilisations.
Beaucoup ne le tiennent pas. Un modèle qui amortit un pourcentage fixe des immobilisations nettes d'ouverture fera évoluer proprement le solde net, mais ne pourra pas satisfaire l'identité 4, parce qu'il n'a jamais séparé le coût des amortissements cumulés. C'est une simplification légitime, mais il faut la signaler comme une limite plutôt que de laisser le lecteur la découvrir. Le classeur à trois états de cette série est exactement ce cas : l'amortissement est un taux unique de 10,49 % appliqué aux immobilisations nettes d'ouverture, donc les colonnes de coût et d'amortissements cumulés n'existent pas.
Identités 5 et 6 : la charge, et le report
L'identité 5 est : immobilisations nettes de clôture égales aux immobilisations nettes d'ouverture plus les investissements moins l'amortissement. L'identité 6 vérifie que la charge d'amortissement du tableau des flux de trésorerie est le même chiffre que la charge du compte de résultat.
L'identité 5 est celle qui détecte un décalage de période, l'erreur d'immobilisation la plus courante : des investissements rattachés une colonne trop tôt, ou un amortissement qui démarre le mois d'acquisition plutôt que l'exercice suivant. L'identité 6 détecte la version où les deux côtés sont justes en interne et se contredisent : une prévision qui amortit à 12 % au compte de résultat et réintègre 10 % dans le tableau de trésorerie.
À quoi ressemble une rupture ici
Si l'identité 1 échoue seulement sur les colonnes prévisionnelles, et que les identités 5 et 6 échouent avec elle, le tableau des immobilisations est la cause et le bilan est le symptôme. Voilà pourquoi il faut suivre la liste dans l'ordre : arrivé à l'identité 5, vous savez déjà quelle feuille ouvrir.
Identités 7 et 8 : dette et besoin en fonds de roulement
Identité 7 : le report de la dette
La dette de clôture est égale à la dette d'ouverture plus les tirages moins les remboursements, ces derniers se raccordant au tableau des flux de trésorerie.
Dans un modèle avec revolver ou balayage de trésorerie, c'est là qu'apparaît la circularité, et le report ne peut pas être contrôlé indépendamment du calcul des intérêts. Dans un modèle à amortissement fixe (3 400 remboursés à 680 par an jusqu'à zéro), le report suit une progression linéaire, et seule une cellule écrasée peut le fausser. Un classeur peut raisonnablement décider de ne pas en faire un contrôle distinct dans ce cas, à condition que l'identité du bilan et la seconde voie le détectent. Ce qu'il ne doit pas faire, c'est conserver le contrôle et le voir réussir par tautologie, en comparant le tableau à lui-même.
Identité 8 : le mouvement du besoin en fonds de roulement
Le mouvement du besoin en fonds de roulement au tableau des flux de trésorerie égale la variation des créances clients, plus la variation des stocks, moins la variation des dettes fournisseurs, avec des signes qui correspondent au sens de la trésorerie.
C'est l'identité où se concentrent les erreurs de signe. Une augmentation des créances clients consomme de la trésorerie ; une augmentation des dettes fournisseurs en procure. Un modèle qui a le bon signe dans l'historique et le mauvais dans la prévision passe tous les autres contrôles, parce que le tableau des flux s'articule quand même au bilan : les deux chiffres ont bougé ensemble, dans la mauvaise direction.
Passer les huit sur un modèle qui ne s'équilibrait pas
Le modèle de cette série n'a jamais été soumis à cette liste. La consigne était explicite : le bilan doit s'équilibrer chaque année ; sinon, arrêtez et signalez la ligne fautive. Aucune ligne fautive n'a été signalée. Les neuf colonnes s'équilibraient dès le premier passage, à une tolérance de 0,01.
Le résultat est plus faible qu'il n'y paraît, et il vaut la peine d'être précis. Un premier passage sans rupture signifie que les états sont raccordés ; cela ne signifie pas que le bilan ne peut pas casser sous l'effet de changements : une variable motrice déplacée assez loin peut encore produire une période où l'identité tient arithmétiquement, même si l'un des reports n'a plus de sens économique, ce dont traite l'article sur les tests de résistance.
| # | Identité | Ce qu'une rupture indique | Traitée par ce classeur |
|---|---|---|---|
| 1 | Actif = passif + capitaux propres | Où la rupture apparaît, pas pourquoi | Oui, neuf contrôles |
| 2 | Actif = somme des lignes d'actif | Un solde ou un sous-total du côté de l'actif | Oui, quatre contrôles |
| 3 | Passif + capitaux propres = somme des lignes de financement | Un solde ou un sous-total du côté du financement | Oui, quatre contrôles |
| 4 | Immobilisations nettes = coût − amortissements cumulés | Si le modèle tient un tableau d'immobilisations | Non — pas de séparation coût/amortissements cumulés |
| 5 | Les immobilisations nettes sont reportées | Un décalage de période dans les investissements ou l'amortissement | Oui, huit contrôles |
| 6 | Amortissement du compte de résultat = amortissement du tableau de trésorerie | Deux tableaux qui se contredisent | En partie — impliqué par le report |
| 7 | La dette est reportée | Tirages, remboursements ou cellule écrasée | Non — amortissement fixe |
| 8 | Mouvement du BFR = Δ créances clients + Δ stocks − Δ dettes fournisseurs | Une convention de signe | Non — déduit, non raccordé séparément |
Les trois lignes « Non » sont la partie la plus utile du tableau. Un modèle qui ne peut pas satisfaire l'identité 4 n'a pas de tableau d'immobilisations ; celui qui ne peut pas satisfaire l'identité 7 n'a pas de tableau de dette ; celui qui ne peut pas satisfaire l'identité 8 n'a pas de tableau de BFR, seulement un solde net calculé globalement. Aucun n'est nécessairement faux, et le modèle le précise pour chacun dans sa feuille des limites. Mais chacun correspond à une question qu'un relecteur finira par poser ; mieux vaut que la réponse vienne du modèle que du relecteur.
Quand les huit identités passent et que le bilan ne s'équilibre toujours pas
Parfois les huit identités tiennent et le bilan est quand même faux. Cette combinaison a trois causes habituelles, qu'il vaut la peine d'examiner dans cet ordre.
Un en-tête de période a bougé. Chaque état a une ligne de dates. Si l'en-tête d'une feuille a été saisi plutôt que lié, une colonne insérée décale les chiffres sans décaler les dates, et tous les raccords tiennent encore, alors que les chiffres sont décalés d'une colonne vers la gauche. Vérifiez que les en-têtes des trois états sont les mêmes cellules, pas le même texte.
Une ligne ou une feuille masquée. Une ligne masquée ne l'est pas pour les formules. Si un tableau a été sorti de la vue et qu'un total le référence encore, le modèle s'équilibre et personne ne voit pourquoi. Réaffichez tout, puis utilisez Repérer les dépendants depuis la plage masquée (ou un complément d'audit de formules) pour lister les formules qui référencent des cellules hors de la plage visible.
Une plage nommée pointant vers le mauvais bloc. Les plages nommées sont la fonctionnalité Excel qui peut donner à un modèle une apparence parfaite tout en le faisant se comporter de façon erronée, parce qu'un nom couvre une plage et qu'une plage peut inclure une ligne qu'elle ne devrait pas. Si un total est défini par un nom, cliquez sur le nom et regardez le cadre clignotant plutôt que la formule.
Si rien de tout cela ne permet d'identifier la cause, la réponse est en général que le modèle a deux bilans, un publié et un déduit, et qu'ils divergent. C'est précisément le cas que la seconde voie de l'article sur l'intégration permet de détecter, et c'est la seule rupture qui ne peut pas être diagnostiquée à partir de l'identité seule.
Garder le contrôle du bilan actif dans le modèle
Quand l'identité échoue, le contrôle doit être actif plutôt que figé. C'est la différence entre un classeur contrôlé et un classeur vérifié en continu : Mica vérifie de nouveau l'identité du bilan à chaque passage, si bien qu'un raccordement rompu apparaît pendant la construction plutôt qu'après. Les douze raccords sont les mêmes identités regroupées par tableau, et la piste d'audit couvre ce qu'il faut laisser derrière soi pour que le suivant puisse refaire cette liste lui-même. Pour la mécanique qui consiste à remonter d'une cellule vers les cellules dont elle dépend, le guide de Microsoft sur le repérage des antécédents et des dépendants est la référence ; l'ordre de diagnostic ci-dessus est la partie qu'il ne dit pas.