
À quoi sert réellement un test de résistance
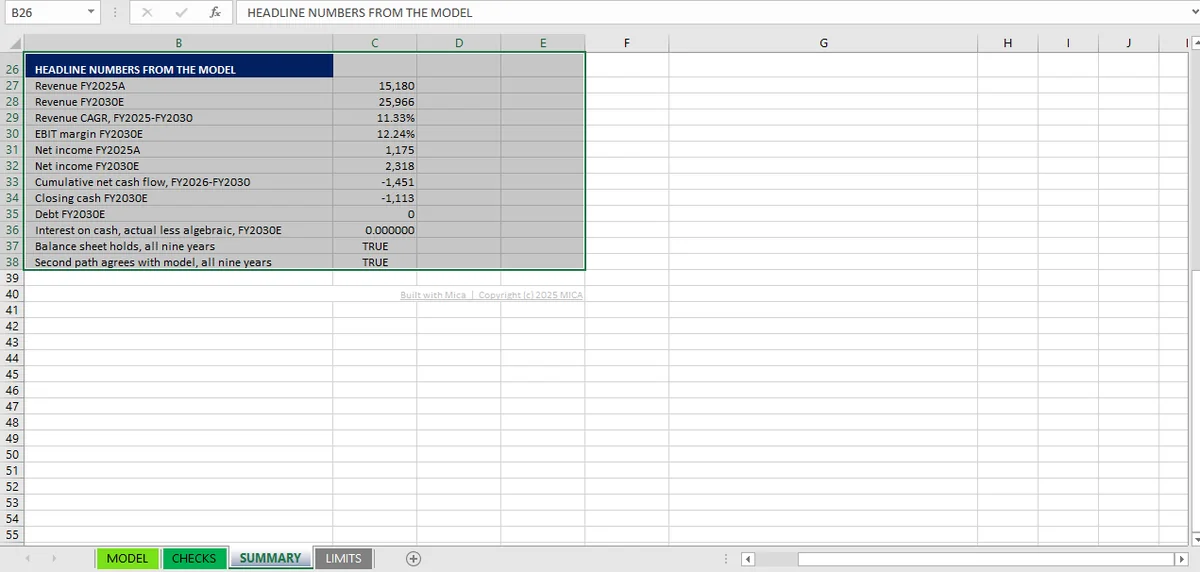
Six entrées mettent un modèle financier en échec : la croissance, la marge, les jours de besoin en fonds de roulement, les investissements, le taux d'intérêt et la ligne de financement. Chacune a un seuil. Celui du taux est de 266,7 % ; celui du financement est déjà dépassé ici, avec une trésorerie de clôture à −1 113.
Un test de résistance n'est pas un scénario. Un scénario demande ce qui se passe sous un autre jeu d'hypothèses ; un test de résistance demande où le modèle cesse de fonctionner.
La différence tient à ce qu'on fait de la réponse. Un scénario produit un chiffre sur lequel quelqu'un agira. Un test de résistance produit une frontière : un endroit où la logique du modèle elle-même lâche, ou où l'entreprise n'a pas de réponse. La sortie utile est la position de cette frontière, pas le chiffre juste en deçà.
Six entrées sollicitent suffisamment un modèle à trois états pour atteindre cette frontière. Elles sont choisies parce que chacune est une variable motrice nommée dans une construction normale, ce qui signifie que chacune peut être déplacée sans reconstruire quoi que ce soit, et parce qu'ensemble elles couvrent le chiffre d'affaires, les coûts, le besoin en fonds de roulement, l'investissement, le coût du financement et la politique de financement.
Entrées 1 et 2 : croissance et marge
Croissance du chiffre d'affaires, y compris le cas négatif
Amenez le taux de croissance à zéro, puis en négatif. Un modèle qui n'a été utilisé qu'en croissance continuera souvent de croître malgré une hypothèse négative : des valeurs terminales qui référencent la colonne précédente, une croissance appliquée à une base déjà augmentée, ou une trajectoire saisie en dur qui contredit l'hypothèse sans le signaler.
Avec un chiffre d'affaires de 15 180 (en milliers) à l'exercice 2025, un point de taux de croissance représente environ 152 de chiffre d'affaires au premier exercice prévisionnel, et il se cumule ensuite. C'est assez pour changer le signe du flux de trésorerie cumulé, ce qui fait de la croissance la première entrée à déplacer plutôt que la dernière.
La croissance négative expose aussi une catégorie d'erreur qu'aucune exécution en croissance ne détecte : une libération de besoin en fonds de roulement. Si les créances clients diminuent avec le chiffre d'affaires, elles libèrent de la trésorerie, et un modèle qui n'a jamais tourné sur un exercice en décroissance peut inverser le signe de cette libération. Le tableau des flux s'articule encore, le bilan s'équilibre encore, et la trésorerie se retrouve du mauvais côté.
Marge brute
Baissez la marge brute sous 40 %. Au même niveau de chiffre d'affaires, un point de marge brute représente 151,8 d'EBIT avant tout effet d'impôt, donc une variation de cinq points représente environ 759 de résultat avant impôt, assez pour faire passer le résultat net de l'exercice 2026 du positif au négatif.
Ce que cela teste n'est pas l'arithmétique mais le couplage : un changement de marge se propage-t-il à l'impôt, au résultat net, aux bénéfices non distribués, aux dividendes et à la trésorerie à la même période ? Si l'un de ces éléments est décalé d'une colonne, le modèle présente une rupture qu'aucun raccord du classeur ne détectera, parce que chaque raccord pris isolément tient encore : ils sont simplement décalés d'une période les uns par rapport aux autres.
Entrées 3 et 4 : besoin en fonds de roulement et investissements
Jours de besoin en fonds de roulement
Les trois hypothèses de jours sont de 60 jours de recouvrement client, 75 jours de stockage et 45 jours de règlement fournisseur. Leur sensibilité individuelle est facile à calculer et mérite d'être retenue :
- Un jour de DSO (délai de règlement client) au chiffre d'affaires de l'exercice 2025 représente environ 41,6 de trésorerie.
- Un jour de DIO (durée de stockage) ou de DPO (délai de paiement fournisseur) au coût des ventes de l'exercice 2025 représente environ 25.
- Un jour ajouté aux trois à la fois déplace la trésorerie d'environ 42, parce que l'effet favorable du côté fournisseurs compense une partie de l'effet défavorable du côté stocks.
Augmentez les trois ensemble de dix jours et le modèle doit dégager environ 416 de trésorerie qu'il ne possède pas. C'est la façon la plus courante dont une prévision plausible devient impossible à financer, et c'est l'entrée qui révèle le plus souvent un modèle sans aucun tableau de besoin en fonds de roulement, seulement un mouvement net déduit une fois.
Investissements
Les investissements représentent 6,59 % du chiffre d'affaires. Un point de ratio d'investissement représente 151,8 au niveau de chiffre d'affaires de l'exercice 2025 ; le porter à 10 % ajoute donc environ 518 de sorties au premier exercice prévisionnel.
La partie intéressante est l'effet des investissements sur le report des immobilisations et sur l'amortissement. Un modèle qui amortit un pourcentage des immobilisations nettes d'ouverture réagira progressivement ; un modèle avec un tableau par année d'acquisition réagira avec un retard. Les deux peuvent être justes. Ce qu'aucun ne doit faire, c'est laisser les investissements bouger sans que l'amortissement bouge du tout, ce qui arrive quand la charge a été saisie en dur plutôt que liée à la base d'actifs.
Entrées 5 et 6 : le taux et la ligne de financement
Le taux d'intérêt, et où la boucle cesse de converger
Les intérêts sont prélevés sur la trésorerie moyenne à 6,16 %, et le calcul est circulaire. Le gain de rétroaction de la boucle est :
À 6,16 % et un taux d'impôt de 25 %, α vaut 2,31 %, et la boucle se stabilise en quelques itérations. Augmentez le taux et α croît linéairement ; il atteint 1 à r = 2 / (1 − t), soit 266,7 % avec un taux d'impôt de 25 %. Au-delà, le calcul itératif ne converge pas, et Excel ne lève aucune erreur. Comme l'expose la documentation de Microsoft, une fois l'itération activée, une référence circulaire cesse d'être traitée comme telle. La cellule affiche simplement le résultat du dernier passage, et le chiffre bouge à chaque recalcul de la feuille.
Cette frontière est hors de portée dans tout environnement de taux réaliste, et c'est précisément ce qui en fait un bon test de résistance : il montre que la convergence du modèle découle de l'algèbre et non du hasard, et il vous donne un chiffre à citer quand quelqu'un demande si le calcul circulaire est fiable.
La ligne de financement
La dette est de 3 400, remboursée à 680 par an jusqu'à zéro à l'exercice 2030, sans revolver ni nouvel emprunt. Modifiez cette entrée et le modèle ne se contente pas d'échouer : il annonce une réponse qui ne peut pas exister.
Mettez les dividendes à zéro et la trésorerie de clôture s'améliore d'environ 317 par an. Ramenez les investissements à zéro et elle s'améliore d'environ 1 100 au premier exercice prévisionnel, et davantage ensuite à mesure que le chiffre d'affaires croît. Ne faites ni l'un ni l'autre et la trésorerie de clôture tombe de 338 à l'exercice 2025 à −1 113 à l'exercice 2030, avec le bilan qui s'équilibre sur les neuf exercices et les 99 contrôles tous validés.
Le résultat de test de résistance le plus utile de tout le classeur n'est pas une rupture du tout. Le modèle vous dit que la politique de financement manque, non qu'elle est mise à l'épreuve.
Ce que vous dit une sortie impossible
Une trésorerie négative est la seule sortie qu'un modèle à trois états peut produire qui soit arithmétiquement correcte et économiquement impossible sans hypothèse explicite. Le classeur applique aux trésoreries négatives le même taux qu'aux positives, ce qui maintient la convergence de la boucle et revient à considérer implicitement le découvert comme gratuit et illimité.
La trésorerie négative est le cas de référence. Trois autres sorties méritent la même surveillance :
| Signe | Ce qu'il signifie d'habitude |
|---|---|
| Stocks négatifs | Une hypothèse de jours qui pilote un solde que l'entreprise ne peut pas détenir |
| Chiffre d'affaires négatif | Un taux de croissance appliqué à une base déjà tombée à zéro |
| Impôt négatif | Un exercice déficitaire traité comme un crédit sans report déficitaire |
Chacune correspond à un cas où une formule produit un chiffre qui n'a pas de sens économique pour cette valeur d'entrée. Le contrôle à lancer n'est pas de savoir si l'arithmétique tient, parce qu'elle tiendra. Il est de savoir si la sortie peut exister.
Aucune des six entrées ci-dessus ne nécessite une simulation de Monte-Carlo pour être testée. Le classeur est un ensemble de variables motrices nommées, donc chacune bouge en une seconde et l'ensemble peut être réexécuté sur le même fichier, ce qui est l'intérêt de garder le modèle dans Excel plutôt que dans un script. Mica fonctionne uniquement sous Windows et pilote une installation Excel locale ; comme le classeur ne quitte jamais la machine, la même exécution peut être répétée sur le même fichier.
Les six entrées ne forment pas une liste arbitraire. Chacune correspond à une variable motrice nommée du classeur, et chacune est contrôlée par une partie précise de l'ensemble des raccords : le besoin en fonds de roulement par le test d'articulation, les investissements par le report des immobilisations, le taux du pair le double calcul des intérêts. C'est cette correspondance qui rend un résultat de test de résistance interprétable : une rupture vous dit quel contrôle lire, et le registre des contrôles indique à quel raccord chacun se rattache.
Deux des six valent aussi la peine d'être exécutées dans l'autre sens. Baissez les jours de besoin en fonds de roulement et guettez une libération de trésorerie : si le modèle en montre une, le sens est bon ; si la trésorerie baisse encore, les signes du tableau des flux sont inversés. Ramenez les investissements à zéro et vérifiez que l'amortissement baisse avec eux ; si la charge est inchangée, le tableau des immobilisations n'est pas lié.
Ce que le test de résistance ne fait pas, c'est vous dire quel scénario est probable. C'est une question distincte, et la feuille des limites du modèle est honnête à ce sujet : chaque variable motrice est une estimation ponctuelle, il n'y a ni cas de base, ni scénario favorable, ni scénario défavorable, et rien n'enregistre ce qui a changé. Les six entrées ci-dessus sont celles à déplacer en premier quand vous voulez savoir où le modèle s'arrête. Les douze raccords sont ce que vous relancez ensuite pour confirmer que rien ne s'est rompu pendant que vous les déplaciez. Quand la réponse obtenue est qu'une méthode, plutôt qu'une entrée, est ce qui ne peut pas bouger, l'article sur le changement de méthode comptable explique pourquoi il s'agit d'un autre type de limite. Pour l'enregistrement de ce que chaque exécution a changé, la piste d'audit en constitue le volet probant.