
Budget d'investissement : une note, un projet, 67 contrôles
Le cas. Une note d'investissement en entrée — une proposition écrite d'une page émanant du promoteur du projet. Elle fournissait un décaissement initial de 5 000, une durée de vie de cinq ans, une valeur résiduelle de 500, un besoin en fonds de roulement de 300 investi en année 1 et libéré en année 5, un chiffre d'affaires passant de 3 200 à 4 200, des coûts d'exploitation passant de 1 900 à 2 400, et un financement de 40 % de dette à 5,5 % et 60 % de fonds propres avec un bêta de 1,15. L'impôt est de 25 %, et le WACC construit à partir de ces entrées est de 7,845 %. La note ne fournissait aucun résultat : chaque indicateur, les deux voies de calcul du TRI et le profil de VAN en dix-sept points ont été calculés à partir d'elle. Il s'agit d'un cas synthétique destiné à démontrer une méthode, non d'un conseil en investissement, fiscal ou juridique.
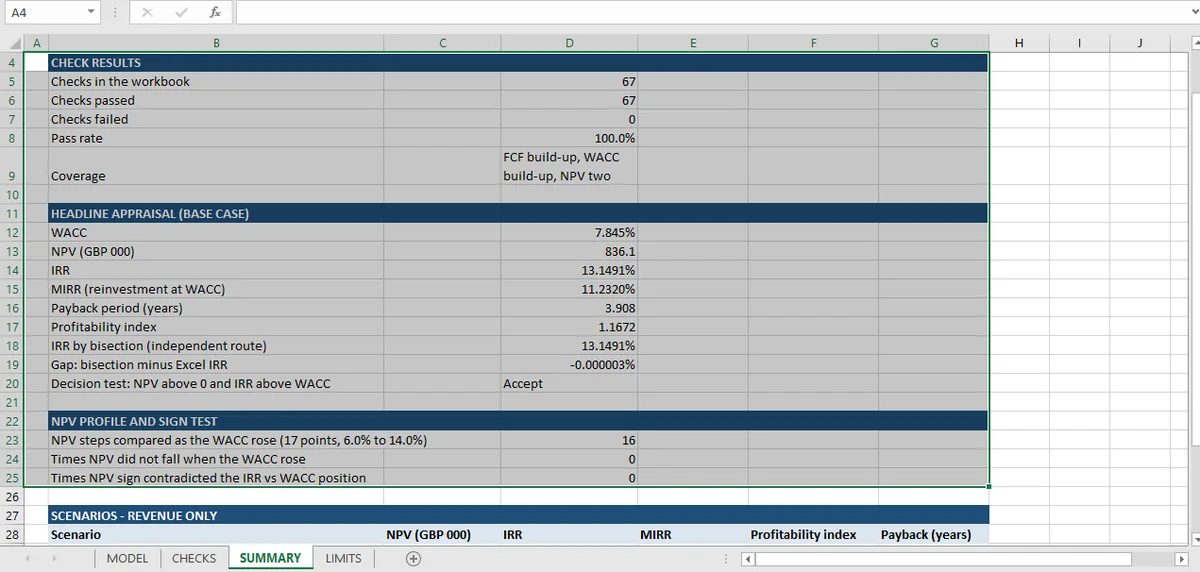
Une évaluation d'investissement issue d'une seule note a été vérifiée par 67 contrôles : VAN par somme et par fonction, TRI par Excel et par dichotomie, TRIM (taux de rentabilité interne modifié) reconstruit à la main, un profil de WACC en 17 points et trois scénarios de chiffre d'affaires. Les 67 sont validés ; le scénario défavorable donne tout de même une VAN de −277.
Les 67 contrôles forment un circuit fermé : les chiffres de la note en sont l'entrée, et l'arithmétique qui en découle la sortie. La note est la prémisse, pas l'une des conclusions.
Le résultat est un classeur unique à quatre feuilles. MODEL contient les hypothèses, la construction des flux de trésorerie disponibles, la construction du WACC (coût moyen pondéré du capital), six indicateurs d'investissement, une dichotomie en vingt itérations, un profil de VAN en dix-sept points et trois scénarios de chiffre d'affaires. CHECKS contient les 67 contrôles. SUMMARY les compte. LIMITS énumère dix-neuf choses que l'évaluation ne couvre pas.
| Mesure | Résultat |
|---|---|
| Projet | Projet synthétique, cinq ans, milliers |
| Contrôles | 67 |
| Réussis | 67 |
| VAN à 7,845 % | 836 |
| TRI | 13,15 % |
| TRIM au WACC | 11,23 % |
| Délai de récupération | 3,9 ans |
| Indice de rentabilité (IP) | 1,167 |
Pour ce projet synthétique et dans le cas de base, le modèle renvoie une acceptation sur chaque indicateur — le projet franchit son coût du capital et crée de la valeur dans le modèle — et chacun y parvient par une méthode différente. C'est tout l'intérêt du sujet : quand trois indicateurs divergent, la divergence renseigne sur les flux, non sur l'arithmétique.
Ce que montrent soixante-sept contrôles
Les 67 contrôles se répartissent en sept groupes, et chaque groupe teste un type d'affirmation différent.
| Groupe | Contrôles | Ce qu'il établit |
|---|---|---|
| Mise en place : WACC et pondérations | 5 | La somme des pondérations est égale à 1, le WACC est construit à partir de ses composantes, le taux d'impôt est cohérent |
| Amortissement et impôt | 6 | L'amortissement cumulé est égal à l'investissement moins la valeur résiduelle, l'impôt égale l'EBIT × 25 % |
| Construction des flux de trésorerie disponibles | 8 | Le FCF de chaque année égale ses composantes ; l'année 0 est le décaissement |
| VAN et TRI, deux méthodes chacun | 6 | VAN par somme et par la fonction d'Excel ; TRI par Excel et par dichotomie |
| Délai de récupération, IP et TRIM | 5 | Chaque indicateur recalculé à partir de sa propre définition |
| Profil de VAN | 20 | 17 points de WACC, monotonie et concordance de signe avec le TRI |
| Scénarios | 17 | Seul le chiffre d'affaires a bougé ; tout le reste est identique entre les scénarios |
Trois de ces groupes comptent plus que leur nombre de contrôles ne le suggère.
Le TRI est résolu deux fois, par des méthodes différentes. La fonction TRI() (en anglais, IRR()) d'Excel utilise une routine itérative d'essais successifs. Le modèle trouve aussi la racine par dichotomie à partir d'un intervalle fixe de 6 % à 20 %, en utilisant seulement la ligne des flux et un test de signe. Vingt itérations resserrent l'intervalle à 2,67 × 10⁻⁷, et les deux réponses diffèrent de 3,4 × 10⁻⁸, soit environ trois dix-millièmes de point de base. Voilà à quoi ressemble un contrôle de convergence quand la seconde voie est réellement indépendante de la première.
Le profil de VAN est un contrôle du TRI, pas un graphique. À chacun des 17 points de WACC de 6,0 % à 14,0 %, le modèle teste deux choses : que la VAN baisse quand le WACC monte, et que le signe de la VAN concorde avec le signe de (TRI − WACC). Les deux tiennent à chaque point. La VAN franchit zéro entre 13,0 % et 13,5 %, là où se situe le TRI, et le signe bascule avec elle.
Les scénarios font varier le chiffre d'affaires, et rien d'autre. C'est une restriction délibérée et elle est contrôlée : les coûts d'exploitation, les investissements, le besoin en fonds de roulement, la valeur résiduelle, l'amortissement et le taux d'actualisation sont tous déclarés identiques dans les trois scénarios. Cela rend la comparaison des scénarios nette, et cela signifie aussi que le modèle ne teste pas du tout le risque de coût ni le risque de financement.
Comment il a été construit
La consigne ne fournissait aucune sortie. Elle fournissait la note : le décaissement, la durée de vie, la valeur résiduelle, le besoin en fonds de roulement, le chiffre d'affaires et les coûts d'exploitation de chaque année, et les conditions de financement. Le modèle devait construire les flux de trésorerie disponibles à partir de ces éléments, calculer chaque indicateur, puis calculer chaque indicateur une seconde fois par une voie qui n'utilise pas la première. La même construction à partir d'hypothèses est détaillée dans le parcours DCF.
Trois de ces secondes voies distinguent ce classeur d'une calculatrice. La VAN est recalculée avec la fonction propre d'Excel ; le TRI est résolu à nouveau par dichotomie à partir d'un intervalle fixe ; le TRIM est reconstruit à la main plutôt que pris de la fonction intégrée. Chacune est un algorithme différent partageant seulement la ligne des flux, ce qui est la définition d'un contrôle de convergence.
La mécanique du classeur qui rend ces voies possibles — des entrées nommées, un bloc de calcul séparé, aucune sortie saisie — est celle décrite dans le guide Excel pour la finance.
Les scénarios ont été encadrés dans le même esprit. La consigne demandait une variation du seul chiffre d'affaires, et cinq contrôles affirment que les autres variables motrices n'ont pas bougé. C'est un test étroit par construction : il isole l'effet du chiffre d'affaires et vous dit exactement ce que le tableau de scénarios ne mesure pas.
Les trois scénarios, et la forme de la réponse
| Scénario | Chiffre d'affaires total, années 1–5 | VAN | TRI | TRIM | IP | Délai de récupération |
|---|---|---|---|---|---|---|
| Cas de base | 18 700 | 836 | 13,15 % | 11,23 % | 1,167 | 3,91 |
| Favorable (+10 % de chiffre d'affaires) | 20 570 | 1 949 | 19,86 % | 15,18 % | 1,390 | 3,32 |
| Défavorable (−10 % de chiffre d'affaires) | 16 830 | −277 | 6,03 % | 6,62 % | 0,945 | 4,46 |
L'asymétrie est le constat principal. Un mouvement de 10 % du chiffre d'affaires fait passer la VAN de +836 à −277 du côté défavorable et à +1 949 du côté favorable : symétrique en montant, profondément asymétrique en termes de décision, parce qu'un côté franchit zéro et l'autre non. La marge de sécurité du projet est d'environ 7,5 % du chiffre d'affaires, pas les 15 % que suggère à première vue une fourchette de ±10 %.
Le scénario défavorable est aussi là où les indicateurs commencent à diverger, et ils divergent dans un ordre instructif : la VAN devient négative et l'IP passe sous 1 ensemble, parce que l'IP vaut 1 + VAN divisé par la valeur actuelle des décaissements et que les deux ne peuvent pas diverger. Le TRI tombe à 6,03 %, sous le WACC de 7,845 %. Le délai de récupération s'allonge à 4,46 ans contre une durée de vie de cinq ans. Dans ce scénario défavorable, les quatre résultats du modèle concluent au rejet, et aucun ne l'exprime plus clairement que la VAN.
Les six pièces de cette série
La VAN, le TRI et le TRIM doivent-ils concorder ? décortique les trois indicateurs et montre pourquoi un écart de 1,92 point est l'hypothèse de réinvestissement plutôt qu'une erreur. De combien le WACC doit-il bouger parcourt le profil en dix-sept points jusqu'au taux exact auquel la décision bascule. Quelle structure de financement bouge change la part de dette et constate qu'un seul des deux effets qui devraient bouger bouge. Le délai de récupération et l'indice de rentabilité montrent un cas où le délai de récupération reste dans la durée de vie du projet alors que la VAN devient négative. Trois scénarios ne sont pas une distribution couvre ce qu'une simulation apporterait et ce qu'elle coûterait. Un projet, six indicateurs, soixante-sept contrôles est la vue de construction, et le parcours de vérification en dix minutes.
Ce que l'évaluation laisse de côté
Six limites comptent plus que les autres, et le classeur énonce les dix-neuf au total.
Les entrées sont celles de la note. Le chiffre d'affaires, les coûts, la valeur résiduelle, le besoin en fonds de roulement et les hypothèses de financement sont pris comme donnés. Les contrôles prouvent l'arithmétique qui en découle, pas que la note est juste. Un modèle peut réussir 67 contrôles et évaluer quand même un projet qui n'existe pas. La même discipline sur un jeu complet d'états se trouve dans les contrôles du modèle à trois états.
Il n'y a aucune probabilité nulle part. Trois scénarios sont trois récits, pas une distribution. Rien dans le classeur ne les pondère, et aucun Monte-Carlo n'a été exécuté. L'article sur ce qu'une simulation au niveau du projet apporterait couvre ce que cela changerait et ce que cela coûterait.
Seul le chiffre d'affaires varie. Le risque de coût, le risque de financement et le risque de calendrier ne sont pas testés par construction. Un projet dont les coûts dérapent est invisible pour un jeu de scénarios limité au chiffre d'affaires.
Le bêta est utilisé tel quel. Il n'y a aucun réendettement à partir de comparables et aucun bêta de dette, et la structure 40/60 est supposée constante pendant cinq ans. L'article sur la structure de financement montre ce que cette hypothèse fait au WACC quand les pondérations bougent.
Le calendrier est annuel. Chaque flux est un montant de fin d'année. Un projet avec un décaissement en janvier et un retour en décembre est modélisé exactement comme le cas inverse, et la sortie de besoin en fonds de roulement se situe entièrement à l'année 1.
Les contrôles sont internes. Soixante-sept contrôles validés montrent que le modèle est cohérent avec lui-même et avec ses propres définitions. Ils ne montrent pas que la convention est bonne. Le TRIM au WACC relève d'une convention, tout comme le délai de récupération simple, et un TRI unique suppose un seul changement de signe.
La lecture utile de ce classeur est celle que suggère le cas de base : une VAN de 836 sur un investissement de 5 000, un indice de rentabilité de 1,167 et un délai de récupération de 3,9 ans. Dans le cas de base de cette note synthétique, le modèle renvoie une VAN positive et un projet qui franchit son coût du capital, avec une marge mince face à une baisse de 10 % du chiffre d'affaires ; savoir si cela en fait un bon projet est un jugement que le modèle ne porte pas. Tous les chiffres de cette phrase figurent dans le fichier, y compris celui qui la nuance : la VAN du scénario défavorable est négative.
L'évaluation a été construite par Mica dans Excel : chacun des 67 contrôles occupe le même fichier que les flux qu'il teste.
Questions fréquentes
Pourquoi la VAN et le TRI donnent-ils des réponses différentes ?
L'écart est l'hypothèse de réinvestissement. La VAN actualise au coût du capital, tandis que le TRI suppose que chaque flux intermédiaire est réinvesti au TRI lui-même. Ici, le TRI est de 13,15 % et le TRIM au WACC de 7,845 % est de 11,23 %, un écart de 1,92 point qui est l'hypothèse plutôt qu'une erreur arithmétique.
Faut-il utiliser la VAN ou le TRI pour accepter un projet ?
En finance d'entreprise, la VAN est la règle principale conventionnelle pour un projet conventionnel, parce qu'elle mesure la valeur en montant monétaire et ne suppose pas de réinvestissement au taux propre du projet. Le modèle rapporte la VAN, le TRI et le TRIM, et choisir entre eux relève d'une convention méthodologique, pas d'une recommandation sur un projet réel. Le TRI est utile comme taux de rentabilité et pour comparer des projets de taille similaire, mais il peut tromper quand les flux changent de signe plus d'une fois ou quand les tailles diffèrent. Ce projet a un seul changement de signe, donc son TRI de 13,15 % est sans ambiguïté.
Pourquoi calculer le TRI deux fois ?
La fonction TRI() d'Excel itère à partir d'une estimation ; le bloc de dichotomie résout la même racine à partir d'un intervalle fixe de 6 %–20 % et aboutit à 3,4 × 10⁻⁸.
Quel taux d'actualisation une évaluation de projet doit-elle utiliser ?
Le coût moyen pondéré du capital, construit à partir des pondérations de financement et du coût de la dette après impôt. Ici, 40 % de dette à 5,5 % et 60 % de fonds propres avec un bêta de 1,15 donnent un WACC de 7,845 % ; la VAN franchit zéro entre 13,0 % et 13,5 %.