
Une structure de financement, c'est quatre chiffres et une hypothèse
Passer la part de dette de 40 % à 60 % réduit le WACC de 1,24 point si le bêta est maintenu fixe, et de 0,19 une fois le bêta des fonds propres réendetté. Seul le second chiffre est un avantage de financement.
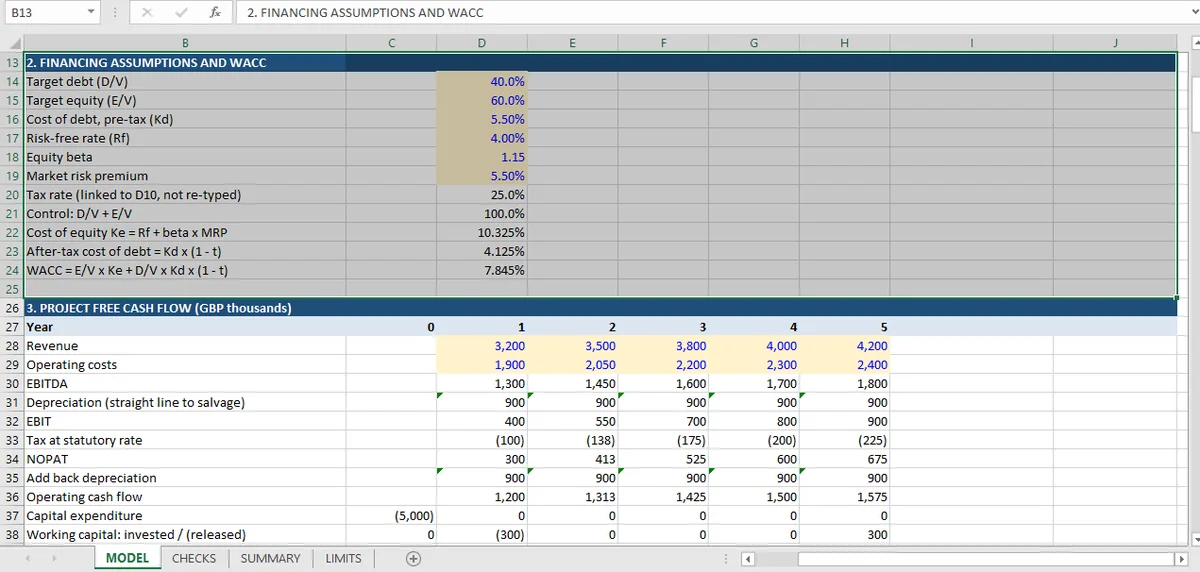
L'évaluation présentée dans cette série est financée à 40 % de dette et 60 % de fonds propres, avec un coût de la dette de 5,5 %, un taux sans risque de 4 %, un bêta des fonds propres de 1,15 et une prime de risque de marché de 5,5 %. Cela produit un coût des fonds propres de 10,325 %, un coût de la dette après impôt de 4,125 % et un WACC de 7,845 %.
Changez la part de dette et le WACC change, parce que les pondérations changent. C'est de l'arithmétique : tout modèle le montrera, et le contrôle selon lequel le WACC est égal à Ke − (part de dette) × (Ke − Kd après impôt) réussira encore, parce que c'est une identité.
La question intéressante est ce qui d'autre bouge. Dans un modèle de financement entièrement lié, augmenter le levier augmente aussi le coût des fonds propres, parce que les fonds propres deviennent plus risqués. Les deux effets s'annulent en grande partie. Dans ce classeur, le bêta est une entrée et rien ne le réendette, donc un seul des deux effets existe. Cela mérite d'être démontré plutôt qu'affirmé.
Ce qui bouge quand la part de dette bouge
Maintenez le coût des fonds propres et le coût de la dette à leurs valeurs de base et ne changez que la part de dette. Le WACC est une droite entre 10,325 % sans dette et 4,125 % avec uniquement de la dette :
| Part de dette | WACC | VAN |
|---|---|---|
| 20 % | 9,085 % | 623 |
| 40 % (base) | 7,845 % | 836 |
| 60 % | 6,605 % | 1 062 |
| 80 % | 5,365 % | 1 301 |
La colonne VAN correspond aux mêmes flux actualisés à chaque taux avec la fonction VAN d'Excel (en anglais, NPV()) ; la ligne de base reproduit exactement le 836 du classeur, ce qui prouve que le recalcul est bien le même calcul.
Lu seul, ce tableau dit que le levier crée de la valeur gratuite : la ligne à 60 % dépasse le cas de base de 226. Chaque point de part de dette abaisse le taux d'actualisation d'environ 0,062 point de pourcentage et ajoute environ 11 de VAN. À 80 % de dette, le projet vaut 55 % de plus qu'à 40 %, sans aucun changement dans les flux.
Cette conclusion est fausse, et l'hypothèse que le tableau garde fixe en est la raison.
Ce qui devrait bouger avec le levier : le bêta et le coût des fonds propres
Les fonds propres d'une entreprise endettée sont plus risqués que ceux d'une entreprise non endettée. Si la part de dette monte, le bêta des fonds propres devrait monter avec elle, et le coût des fonds propres devrait suivre. La relation standard est celle de Hamada :
Désendettez le cas de base (βL de 1,15 pour un ratio dette/fonds propres de 0,667) et βU vaut 0,767. Réendettez-le à 60 % de dette, où D/E vaut 1,5, et βL devient 1,63. Le coût des fonds propres monte à 12,96 %, et le WACC devient :
| Part de dette | WACC, bêta maintenu | WACC, bêta réendetté |
|---|---|---|
| 20 % | 9,085 % | 8,031 % |
| 40 % | 7,845 % | 7,845 % |
| 60 % | 6,605 % | 7,659 % |
Réendetté, le WACC bouge à peine : de 7,845 % à 7,659 % pour une variation de 20 points de la part de dette. La chute de 1,24 point dans le tableau non ajusté est entièrement l'ajustement de risque manquant, pas un avantage de financement.
Sur un modèle à trois états, le même choix apparaît dans la ligne d'intérêts, où les soldes de dette et de trésorerie alimentent les intérêts et les intérêts alimentent les soldes ; les contrôles du modèle à trois états couvrent la circularité que cela crée.
Ce classeur utilise la version non ajustée, et sa feuille des limites le dit : le bêta est utilisé tel quel, sans réendettement à partir de comparables, sans bêta de dette, et une structure 40/60 supposée constante sur cinq ans. Le choix est défendable pour une évaluation à cinq ans : le réendettement exige un bêta de dette, un ensemble de comparables et une hypothèse de stabilité de la structure du capital. Le choix doit quand même être explicité, parce que la sensibilité qu'il produit n'est pas une sensibilité à une politique de financement. C'est une sensibilité aux pondérations d'une formule.
Pourquoi le contrôle du WACC reste utile
Le contrôle d'identité mérite d'être exécuté, mais il dépend de la structure : il confirme que le WACC est construit à partir des quatre entrées plutôt que saisi, et que les pondérations se recoupent. Il ne teste pas si le coût des fonds propres a bougé avec le levier. Si un modèle échouait à ce contrôle, la sensibilité ci-dessus n'aurait aucun sens, parce que ce qui est varié ne serait pas ce qui figure dans la formule.
Il existe un second contrôle que le classeur ne comporte pas : changez la part de dette et affirmez que le coût des fonds propres a changé aussi. Le contrôle porte sur la structure du modèle plutôt que sur son arithmétique ; il échouerait dans ce classeur, et échouer est le résultat correct. Écrire des contrôles qui traduisent l'hypothèse structurelle est la façon dont un modèle rend ses propres limites visibles.
La pratique suppose un classeur où les entrées et les calculs sont des cellules différentes. Un changement de scénario laisse alors une trace de l'entrée à la sortie. C'est ce qui transforme « changer la part de dette » en test plutôt qu'en modification.
À quoi ressemble une liaison de financement correcte
Trois choses bougent ensemble quand le levier change dans un modèle correctement lié :
- Le coût des fonds propres, par le bêta réendetté.
- Le coût de la dette, en général, parce que plus de levier signifie une moins bonne signature et un spread plus élevé. Le classeur a un Kd unique sans clause de marge progressive (margin ratchet), donc ce canal est lui aussi absent.
- Les pondérations, à mesure que la part de dette change.
Seule la troisième est modélisée ici. Un modèle avec les trois montrerait un WACC bougeant bien moins que le tableau ci-dessus, et l'écart entre les deux tableaux, 1,24 point contre 0,19, mesure l'importance des canaux manquants.
Ce qu'il faudrait au modèle pour tester une politique de financement
Trois ajouts, dont chacun comble un canal actuellement absent.
Une routine de réendettement. Désendettez une fois le bêta observé, puis réendettez-le à chaque structure candidate. Elle a besoin d'un ensemble de comparables, d'un bêta de dette (ou d'une hypothèse explicite qu'il est nul) et d'une décision sur le caractère certain du bouclier fiscal. Dans l'illustration ci-dessus, elle transforme une fourchette de WACC de 2,48 points en une fourchette de 0,37 point.
Un échéancier de spread de dette. Le coût de la dette est fixé à 5,5 %, sans clause de marge progressive. En réalité, une part de dette plus élevée signifie une moins bonne signature, et le spread bouge avec la structure. La feuille des limites indique qu'il n'y a ni clauses restrictives (covenants), ni clause de marge progressive, ni frais de mise en place, ce qui rend le Kd unique défendable pour une évaluation à cinq ans et inutile pour une question de politique de financement.
Une assertion structurelle. Une fois les deux autres en place, le contrôle devient : changez la part de dette et affirmez que le coût des fonds propres a bougé dans le bon sens, d'un montant plausible. Ce contrôle échoue dans ce classeur, et il doit échouer.
Pour la décision du projet, la conséquence pratique est que la sensibilité à la structure de financement ne doit pas servir à plaider pour plus de levier. Le cas de base est acceptable à 7,845 % ; la sensibilité au WACC montre jusqu'où le taux peut monter avant que la réponse bascule ; et le tableau de levier montre que le WACC réendetté bougerait en réalité très peu. L'article sur l'intégration couvre la façon dont ces contrôles s'assemblent, la comparaison des indicateurs montre ce qu'un changement de WACC fait aussi au TRI et au TRIM, et le dossier complet est réuni sur la page du choix d'investissement.
Les hypothèses d'entrée restent séparées des cellules calculées dans Mica ; déplacer la part de dette laisse donc une trace visible de l'entrée à la sortie.