
Le WACC est une construction, pas un chiffre
Un WACC de 7,845 % donne une VAN de 836 sur ce projet. Faites varier le taux de 6 % à 14 % et la décision bascule à 13,15 %. Cela représente 5,3 points de marge, soit 68 % de coût du capital en plus avant que le projet cesse d'être rentable.
Le WACC de cette évaluation est de 7,845 %. Ce chiffre n'est pas une entrée ; c'est la sortie de six entrées et de trois formules, et chacune peut être fausse.
| Entrée | Valeur | D'où elle vient |
|---|---|---|
| Taux sans risque | 4,00 % | Hypothèse de financement de la note |
| Bêta des fonds propres | 1,15 | Donné, non réendetté |
| Prime de risque de marché | 5,50 % | Hypothèse de financement |
| Coût de la dette avant impôt | 5,50 % | Hypothèse de financement |
| Part cible de la dette | 40 % | Hypothèse de financement |
| Taux d'impôt | 25 % | Taux d'impôt du projet |
À partir de là : le coût des fonds propres est 4,00 % + 1,15 × 5,50 % = 10,325 %. Le coût de la dette après impôt est 5,50 % × (1 − 0,25) = 4,125 %. Le WACC est 0,60 × 10,325 % + 0,40 × 4,125 % = 7,845 %.
Quatre contrôles confirment la construction plutôt que le chiffre : que la somme des pondérations soit égale à 1, que le coût des fonds propres soit égal à Rf + β × prime, que le coût de la dette après impôt soit égal à Kd × (1 − t), et que le WACC soit égal à Ke − (part de dette) × (Ke − Kd après impôt). Ce sont des identités. Les réussir prouve l'arithmétique, pas les entrées.
Ce que coûte chaque entrée
La sensibilité n'est pas uniforme entre les quatre. Voici l'effet d'une variation d'un point de chaque entrée, les autres restant constantes :
- Le bêta, de 1,15 à 1,25, ajoute 0,55 point au coût des fonds propres, soit 0,33 sur le WACC pour une part de fonds propres de 60 %.
- La prime de risque de marché, de 5,5 % à 6,5 %, ajoute 1,15 point au Ke, soit 0,69 sur le WACC.
- Le taux sans risque, de 4 % à 5 %, ajoute un point entier au Ke et 0,6 au WACC.
- Le coût de la dette, de 5,5 % à 6,5 %, ajoute 0,75 au coût après impôt et 0,3 au WACC pour une part de dette de 40 %.
Le taux sans risque et la prime de risque de marché sont les deux qui comptent, et ce sont les deux entrées les moins spécifiques au projet. C'est la première observation utile d'une sensibilité : les plus grands leviers du taux d'actualisation sont des entrées macroéconomiques, pas des entrées du projet.
Parcourir le profil de 6 % à 14 %
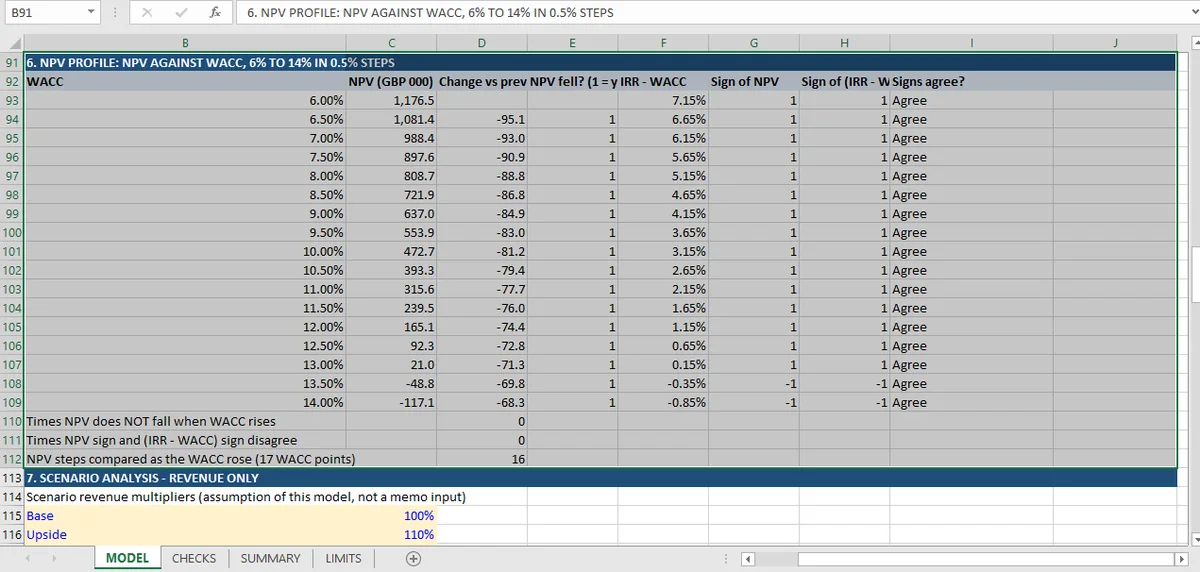
Le classeur construit un profil de VAN en 17 points par pas de 0,5 % et contrôle chaque point. Chaque point correspond à une réactualisation complète effectuée avec la fonction VAN d'Excel (en anglais, NPV()), qui considère chaque valeur comme perçue en fin de période. C'est la convention retenue pour construire la ligne des flux. Les extrémités :
| WACC | VAN | Variation par rapport au pas précédent |
|---|---|---|
| 6,0 % | 1 176,51 | — |
| 8,0 % | 808,73 | −88,82 |
| 10,0 % | 472,72 | −81,22 |
| 12,0 % | 165,09 | −74,42 |
| 13,0 % | 20,97 | −71,29 |
| 13,5 % | −48,82 | −69,79 |
| 14,0 % | −117,14 | −68,33 |
Deux choses sont visibles dans ce tableau avant même qu'un contrôle ne s'exécute. La première est le point d'équilibre : la VAN est encore positive à 13,0 % et négative à 13,5 %, donc la décision bascule quelque part dans une fenêtre d'un demi-point autour de 13,15 %. C'est le TRI, et c'est là qu'il doit se trouver. La seconde est que le profil s'aplatit à mesure que le taux monte : chaque point supplémentaire pèse moins que le précédent, parce que l'actualisation affecte d'abord les flux les plus anciens, plus petits.
Si vous voulez la même actualisation construite depuis zéro, le parcours DCF part de la ligne des flux et ajoute le taux ensuite.
Le test de signe qui fait du profil un contrôle
Un profil n'est qu'un graphique tant qu'on ne formule aucun contrôle à son sujet. Deux contrôles sont formulés à chaque point.
Monotonie. La VAN baisse quand le WACC monte. Sur 16 points, elle ne manque jamais. Ce n'est pas une affirmation anodine : elle tient ici parce que chaque flux après l'année 0 est positif, et la feuille des limites le dit explicitement. Un projet avec un gros décaissement en milieu de vie peut produire un profil non monotone, et un modèle qui postule la monotonie la présenterait faussement sans le signaler.
Concordance de signe avec le TRI. À chaque point de WACC, le signe de la VAN doit concorder avec le signe de (TRI − WACC). C'est le cas aux 17 points : VAN positive et écart positif de 6,0 % à 13,0 %, négatifs tous les deux à 13,5 % et 14,0 %. Zéro désaccord.
Le second contrôle est celui qu'il faut reproduire : un contrôle croisé entre deux calculs différents, une somme actualisée et une racine résolue, et il échoue dès que l'un des deux est faux. Un modèle peut avoir un profil parfaitement monotone et un TRI faux ; il ne peut pas avoir une concordance de signe à chaque point si l'un des deux est faux.
Où la VAN bascule quand le WACC varie
Le projet est accepté à un WACC de 7,845 % avec 836 de VAN, et rejeté au-dessus de 13,15 %.
L'écart entre ces deux chiffres est la marge de sécurité en termes de taux d'actualisation : 5,30 points de pourcentage, soit une hausse de 68 % du coût du capital. Cela paraît généreux jusqu'à ce qu'on le compare à la sensibilité des entrées. Une variation d'un point du taux sans risque plus une variation d'un point de la prime de risque de marché représentent 1,29 point de WACC ; un bêta réestimé à 1,6 plutôt qu'à 1,15 ajoute encore 1,49. Les trois ensemble portent le WACC à 10,6 %, encore 2,5 points sous le point de bascule. C'est cela, plutôt que les 68 %, la vraie marge.
Le résumé honnête est que ce projet franchit un taux d'actualisation nettement supérieur et ne franchit pas un taux pessimiste, et la construction pessimiste n'est pas invraisemblable. C'est une phrase différente de « le projet a une VAN positive », et c'est la conclusion que le profil étaye.
Ce que le profil de VAN ne vous dit pas
Un profil de 17 points est une sensibilité à une seule variable, et trois choses lui échappent.
Il suppose que le WACC est la seule chose qui bouge. Le chiffre d'affaires, les coûts et le décaissement restent aux valeurs de la note tandis que le taux parcourt 6 % à 14 %. Un diagramme en tornade (chaque variable déplacée du même montant plausible, classée par effet) montrerait si le taux d'actualisation est même le plus grand levier. Pour ce projet, ce n'est probablement pas le cas : un manque de 10 % sur le chiffre d'affaires déplace la VAN de 1 113, tandis qu'un point entier de WACC la déplace d'environ 80.
Il suppose la monotonie, et le modèle dit pourquoi. Le contrôle que la VAN baisse quand le taux monte tient parce que chaque flux après l'année 0 est positif. Un projet avec un gros décaissement en milieu de vie, comme un coût de démantèlement ou une obligation de remise en état, peut produire un profil qui monte avant de descendre. Un modèle qui postule la monotonie échouerait sur ce cas au lieu de l'ignorer.
Il ne dit rien de la probabilité d'un WACC plus élevé. Le point de bascule est 13,15 % ; qu'il soit proche ou loin dépend de la volatilité des entrées, pas de l'arithmétique du profil.
Rien de tout cela ne dit que les entrées sont justes. Le bêta est utilisé tel quel, sans réendettement à partir de comparables et sans bêta de dette, et la structure 40/60 est supposée constante pendant cinq ans. L'article sur la structure de financement démonte cette hypothèse ; l'article sur l'intégration montre comment les contrôles du profil s'insèrent dans le reste ; la page du choix d'investissement rassemble les 67 contrôles, dont les vingt qui portent sur ce profil.
Le taux d'actualisation reste, dans Mica, une cellule nommée : tout le profil peut être réexécuté sans toucher à une formule.