
Ce que l'attribution doit faire
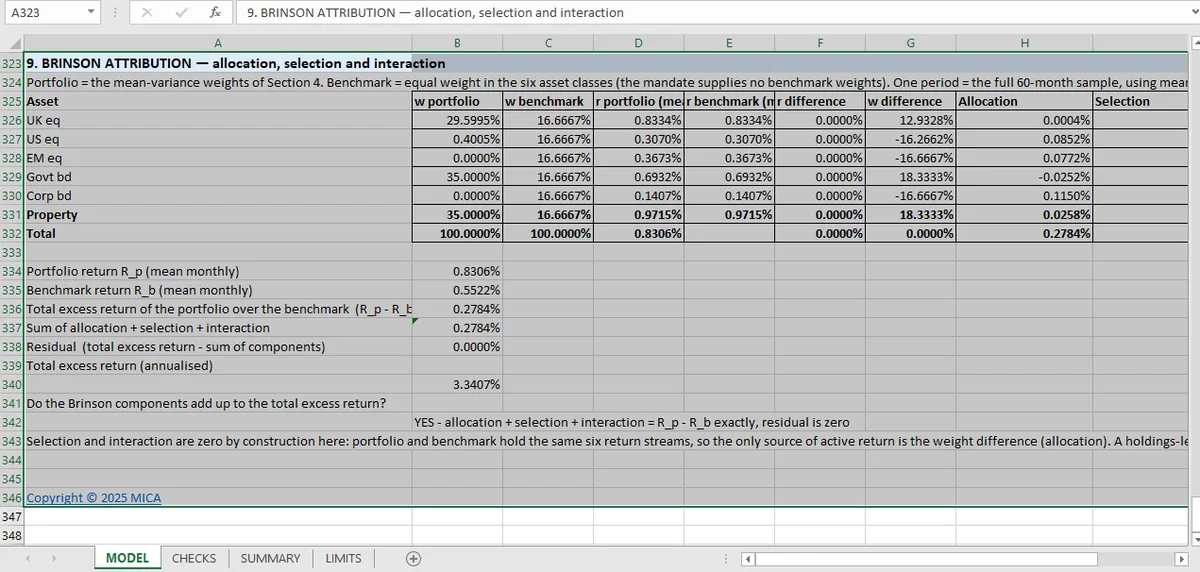
L'attribution de Brinson décompose un excédent mensuel de 0,278 % en allocation, sélection et interaction. La somme des trois doit égaler l'excédent. Le résidu ici est nul, ce qui fait de la décomposition une décomposition.
Un portefeuille a surperformé son indice de référence de 0,278 % sur un mois. L'attribution répond pourquoi : quelle part vient de la détention de pondérations différentes, quelle part du choix d'actifs différents dans ces pondérations, et quelle part de l'interaction.
Brinson décompose le rendement excédentaire en ces trois termes. La décomposition n'est utile que si elle s'additionne exactement. Sinon, le résidu inexpliqué est là où l'histoire se cache.
Les trois termes
L'allocation mesure l'effet de surpondérer ou sous-pondérer des classes d'actifs par rapport à l'indice de référence, en supposant les mêmes rendements dans chaque classe.
La sélection mesure l'effet de détenir des titres différents dans une classe, aux pondérations de l'indice de référence.
L'interaction est le terme croisé : le supplément tiré d'être surpondéré dans une classe qui a aussi surperformé.
Pour un portefeuille à fonds unique, la sélection est souvent nulle par construction : le « titre » est la classe d'actifs elle-même. Le classeur calcule quand même les trois, parce que l'identité doit tenir qu'un terme soit nul ou non.
Les trois contrôles d'additivité de l'attribution
Trois, et ils portent tous sur la somme.
Allocation plus sélection plus interaction égale l'excédent total. Le résidu est nul à la tolérance du classeur. C'est le contrôle qui fait de l'attribution une décomposition plutôt que trois estimations.
La somme des pondérations du portefeuille est égale à 1. Le même contrôle de normalisation que partout ailleurs, et le même type de défaillance.
Le résidu lui-même est rapporté. Un chiffre, pas une assertion : 0,0. Relever le résidu plutôt que de l'affirmer relève d'une bonne pratique, parce que cela permet au lecteur de voir la taille de la partie inexpliquée même quand elle passe.
Pourquoi le résidu est tout l'enjeu
Une attribution avec un résidu de 0,05 % sur un excédent de 0,28 % n'est pas une attribution. C'est un ensemble d'explications plausibles avec un cinquième de la réponse manquante, et la partie manquante est généralement le terme que le modèle a raté. C'est le même standard que le rapprochement du P&L sous choc, où une prédiction n'est utile que si elle concorde avec une revalorisation complète.
Les causes courantes : un vecteur de pondérations de référence dont la somme ne vaut pas 1, un effet de change qui n'est dans aucun des trois termes, ou un décalage de calendrier de rééquilibrage que la décomposition mensuelle ne peut pas voir.
Le résidu du classeur étant exactement nul vous dit qu'aucune de ces causes n'est présente, pour ce portefeuille, cet indice de référence, ce mois.
Ce que l'attribution de Brinson ne dit pas
Si l'attribution a un sens économique. Un excédent mensuel de 0,278 % décomposé en trois petits termes est arithmétiquement net et statistiquement indiscernable du bruit. Un mois est une observation.
Si l'indice de référence est le bon. C'est une entrée. Une attribution contre le mauvais indice répond à une question que personne n'a posée.
Si la décomposition est la seule. Brinson a plusieurs variantes : arithmétique ou géométrique, avec ou sans interaction intégrée aux autres termes. Le classeur en utilise une, et le choix change la répartition tout en laissant le total inchangé.
Le lien avec l'optimisation de portefeuille
L'attribution est le miroir de l'optimisation : l'optimiseur demande quelles pondérations détenir, l'attribution demande ce que les pondérations choisies ont fait. Les deux dépendent des mêmes entrées de covariance et de rendement, et les deux échouent de la même façon quand ces entrées sont fausses.
Les 24 contrôles établissent que l'attribution s'additionne. Ils n'établissent pas que le mois était assez long pour être attribué, ce qui est une question de taille d'échantillon plutôt que d'arithmétique. L'article sur le hors-échantillon est le traitement le plus proche de ce problème dans cette série.
L'attribution est le miroir de l'optimisation, donc les conditions d'optimalité figurent dans l'article KKT. L'ensemble de contraintes que les pondérations devaient respecter est dans le balayage des contraintes, et les prévisions derrière elles dans Black-Litterman. Pour les 24 contrôles dans leur intégralité, voir la page du portefeuille.
Les trois termes et le total occupent des cellules adjacentes dans Mica ; un résidu non nul devient donc visible comme un chiffre. Ce total adjacent est la disposition de contrôle Excel employée dans la série.