
Le test de résistance qui manque au classeur de portefeuille
Un portefeuille optimisé est optimal pour les entrées qu'on lui a données ; un test de résistance demande ce qui se passe quand ces entrées sont fausses. Le classeur ne porte aucune analyse de scénarios, et les trois contrôles qui en garderaient un honnête sont des pondérations fixes, un scénario pour chaque actif, et un P&L par actif dont la somme égale le P&L du portefeuille.
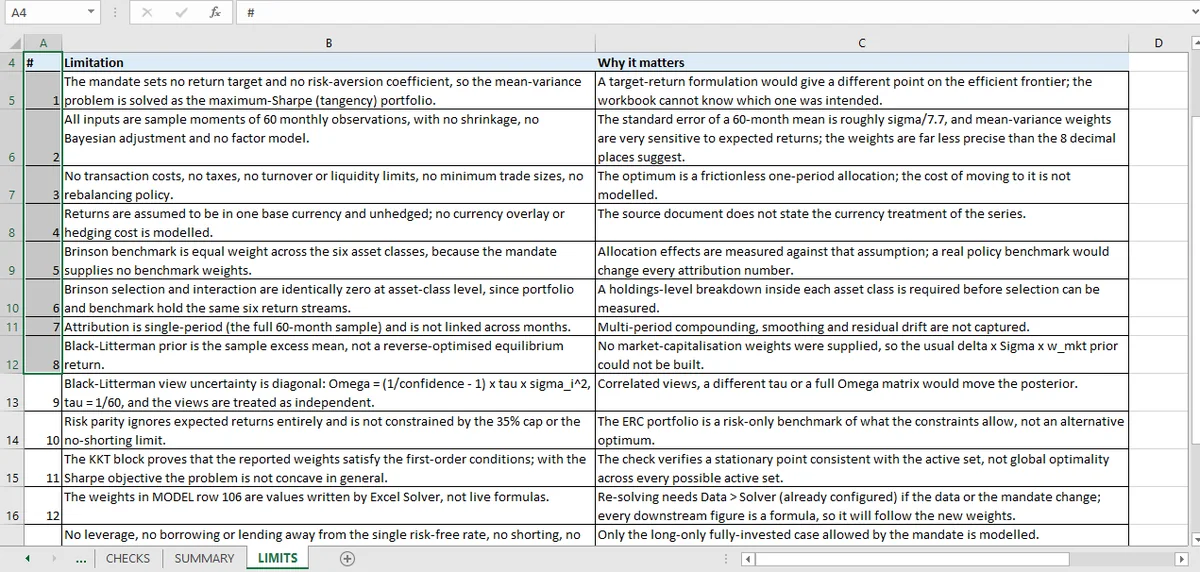
Le classeur de portefeuille exécute 24 contrôles et aucun n'est un test de résistance. La feuille des limites n'en liste pas non plus. Elle liste période unique, covariance d'échantillon, positions longues uniquement et absence de coûts de transaction, mais pas « aucun scénario ».
C'est le manque qu'un allocateur remarquerait en premier. Un portefeuille optimisé est une affirmation sur une matrice de covariance estimée sur 60 mois ; ce qu'il fait sous 60 mois très différents n'est pas dans le modèle.
Ce qu'est un test de résistance de portefeuille
Trois parties, et chacune doit être spécifiée avant tout calcul.
Le scénario est un ensemble de chocs : sur les rendements des actifs, sur les volatilités, sur les corrélations. Un rejeu historique utilise un mois réel ; un scénario hypothétique utilise un choc conçu ; un stress factoriel déplace les facteurs et laisse la covariance se propager.
Les positions sont maintenues fixes. C'est le principe d'un test de résistance : il mesure le portefeuille que vous détenez, pas celui qu'un optimiseur choisirait ensuite.
Le P&L est calculé actif par actif et additionné. Si la somme n'égale pas la revalorisation au niveau du portefeuille, le scénario est appliqué de façon incohérente.
Les trois contrôles de cohérence
Le P&L des actifs, additionné, égale le P&L du portefeuille. Avec des pondérations fixes, le rendement du portefeuille est la somme pondérée des rendements des actifs. Tout écart est une erreur arithmétique ou un effet de change qui n'a pas été modélisé.
Chaque actif utilise le même scénario. Un tableau de scénarios qui applique le choc aux actions et oublie les obligations produit une perte plus faible et un faux sentiment de diversification.
Les pondérations stressées sont les pondérations détenues. Si le modèle rééquilibre à l'intérieur du scénario, même implicitement en recalculant les pondérations à partir des valeurs stressées, il ne teste plus le portefeuille actuel.
Ces trois contrôles sont peu coûteux et détectent la plupart des façons dont un test de résistance trompe.
Ce qu'un scénario devrait déplacer
La réponse évidente, ce sont les rendements. Le scénario utile déplace aussi les moments seconds.
Dans une crise, les volatilités montent et les corrélations convergent vers un. Un scénario qui choque les rendements mais laisse la matrice de covariance à sa valeur d'échantillon sous-estimera la perte sur tout portefeuille doté d'un modèle de risque. Le bénéfice de diversification disparaît exactement quand on en a besoin. Le marché du crédit illustre le même phénomène dans la corrélation entre spread et taux, où les taux baissent et les spreads s'élargissent dans le même mouvement.
C'est pourquoi le stress de corrélation est généralement cité séparément : « le portefeuille perd 12 % si les actions baissent de 20 %, et 19 % si les corrélations atteignent aussi leurs niveaux de crise ».
Le flux de reporting qui consommerait le résultat de stress est dans le guide d'automatisation du reporting financier, et le guide Excel pour la finance couvre la mécanique de la feuille.
Pourquoi cela vient après les KKT
Les contrôles KKT établissent que l'optimiseur a trouvé l'optimum pour ses entrées. Un test de résistance pose une question différente : que se passe-t-il si les entrées sont fausses.
Les deux comptent, et ils échouent indépendamment. Un portefeuille peut être l'optimum exact et une terrible détention ; un portefeuille peut être robuste et non optimal. Le classeur couvre l'optimalité et laisse la robustesse au lecteur.
Cette division est énoncée plutôt que cachée. Les entrées « période unique » et « covariance d'échantillon » de la feuille des limites sont exactement les hypothèses qu'un test de résistance contesterait.
Ce que l'optimiseur a prouvé est dans l'article KKT, et l'allocation à laquelle un test de résistance se comparerait est la parité de risque. Les contraintes qu'un portefeuille stressé doit encore respecter sont dans le balayage des contraintes, les hypothèses stressées sont dans Black-Litterman, et le relevé des 24 contrôles est sur la page du portefeuille.
Pendant qu'un scénario est appliqué, Mica maintient les pondérations fixes : c'est la propriété dont un test de résistance a besoin.