
Où intervient le spread dans ce modèle
Le rendement d'une obligation égale le taux de la courbe à son échéance plus son spread : 433,77 points de base pour la première obligation. Le contrôle est que le spread entre une fois. Un modèle qui l'ajoute deux fois se confirme lui-même et valorise une obligation qui n'existe pas.
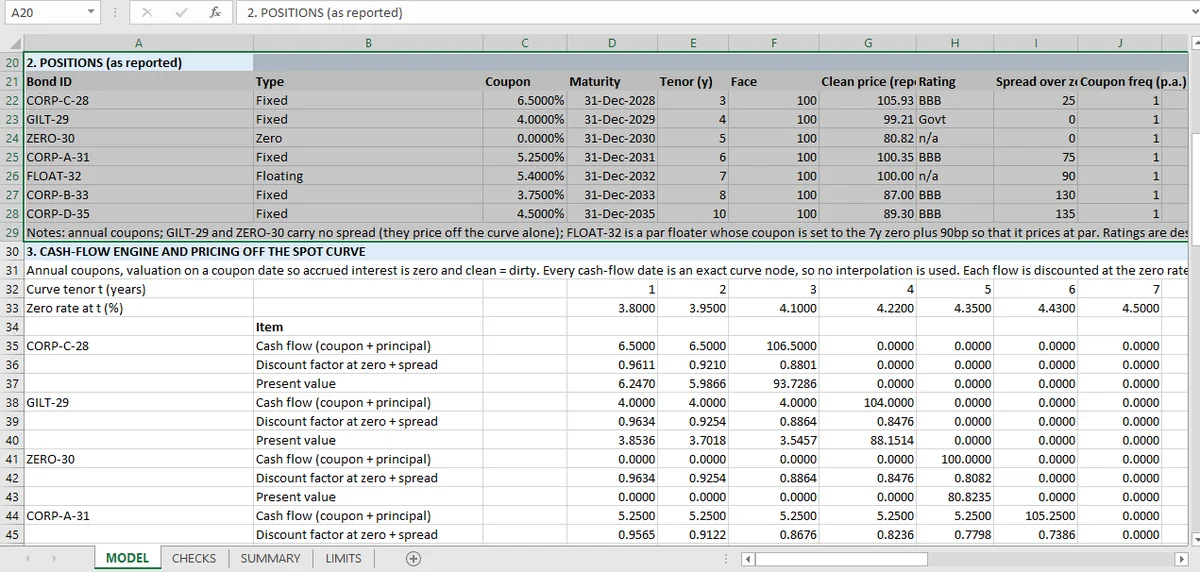
Chaque obligation a un spread en points de base. La convention du classeur est que le rendement d'une obligation égale le taux de la courbe à sa propre échéance plus ce spread. La première obligation ressort à 433,77 points de base au-dessus de la courbe.
Les positions ont été lues sur une image de rapport de positions, et certains champs ont demandé plus d'une passe d'OCR. Chaque contrôle de duration, de convexité et de taux clé est calculé à partir de la même position retranscrite, donc un coupon ou un spread mal transcrit reste hors de portée de ces contrôles.
C'est une convention de cotation, pas un modèle de crédit. Rien dans la feuille n'estime une probabilité de défaut, un taux de recouvrement ou un taux de hasard. Le spread est une entrée qui décale le taux d'actualisation, et les contrôles confirment qu'il est appliqué exactement une fois.
Le contrôle : le spread est ajouté une seule fois
Pour chacune des sept obligations, le rendement résolu est comparé au taux de la courbe à l'échéance calculé indépendamment, plus le spread. Ils concordent, ce qui établit deux choses à la fois :
- le solveur fonctionne, et
- le spread n'est pas appliqué deux fois.
La seconde est celle qui vaut la peine. Un modèle qui ajoute le spread dans le calcul du prix puis de nouveau dans le calcul du rendement produira un prix faux et un rendement qui se confirme lui-même. C'est un modèle cohérent en interne d'une obligation qui n'existe pas.
Ce que le spread fait aux analytiques
Ajouter un spread au taux d'actualisation modifie ensemble le prix, la duration et la convexité.
Le prix baisse par rapport à l'obligation sans risque, d'environ le spread multiplié par la duration.
La duration modifiée change légèrement, parce que le dénominateur est un plus le rendement et que le rendement a bougé.
La convexité change légèrement dans l'autre sens, parce que des taux d'actualisation plus élevés réduisent le poids en valeur actuelle des flux éloignés.
Aucun de ces effets n'est vérifié par rapport à un chiffre externe, parce que le classeur n'a pas de courbe de crédit externe. Ce qui est contrôlé, c'est que le spread entre de façon cohérente partout où il entre. Le prix, le rendement et les analytiques sont tous construits à partir des mêmes flux actualisés.
Ce qu'un véritable modèle de crédit apporterait
Trois couches, dont chacune modifie les analytiques.
Un cadre de taux de hasard. Probabilité de défaut par période, recouvrement en cas de défaut, et un spread de crédit dérivé de ces éléments plutôt que supposé. Dans ce cadre, le spread est une sortie, et un élargissement du spread est une variation du taux de hasard, pas une entrée.
La duration de spread. La sensibilité du prix à une variation du spread, distincte de la sensibilité à la courbe sans risque. Pour un portefeuille de crédit, c'est souvent le risque dominant, et il n'est pas du tout dans le classeur.
La corrélation entre les deux. Lors d'un épisode d'aversion au risque, les taux baissent et les spreads s'élargissent. Un modèle qui les choque indépendamment surestime la diversification entre les deux expositions. C'est l'hypothèse de corrélation que le test de résistance de corrélation doit rendre explicite, parce que la diversification disparaît exactement quand on en a besoin.
La feuille des limites est explicite sur cette frontière : le crédit est une entrée de spread, pas un modèle de défaut. Pour une démonstration de contrôles de prix, de rendement et de duration, c'est le bon périmètre. Pour un portefeuille de crédit, c'est la première chose à remplacer.
Pourquoi la convention compte
Deux obligations cotées sur des conventions différentes (spread sur la courbe à l'échéance, spread sur une maturité constante, ou courbe de crédit complète) ne seront pas comparables. Le classeur énonce sa convention dans une cellule, et chaque obligation est valorisée avec elle.
Cette seule phrase vaut plus qu'une page d'analyse de crédit quand la question est de savoir pourquoi deux chiffres divergent. La plupart des écarts de spread sont des écarts de convention, et un modèle qui ne nomme pas sa convention ne peut pas les résoudre. La nommer dans une cellule est la discipline de classeur qui garde deux cotations comparables.
L'article sur le rendement couvre le côté solveur de la même convention, le test de choc montre ce qui se passe quand la courbe bouge mais pas le spread, et les 55 contrôles, dans leur version intégrale, sont sur la page des taux fixes. Les deux analytiques que le spread décale sont la duration et la convexité.
Le spread reste, dans Mica, une cellule d'entrée unique ; un double comptage devient donc visible au lieu de rester cohérent en interne.