
Un décalage parallèle est un scénario parmi d'autres
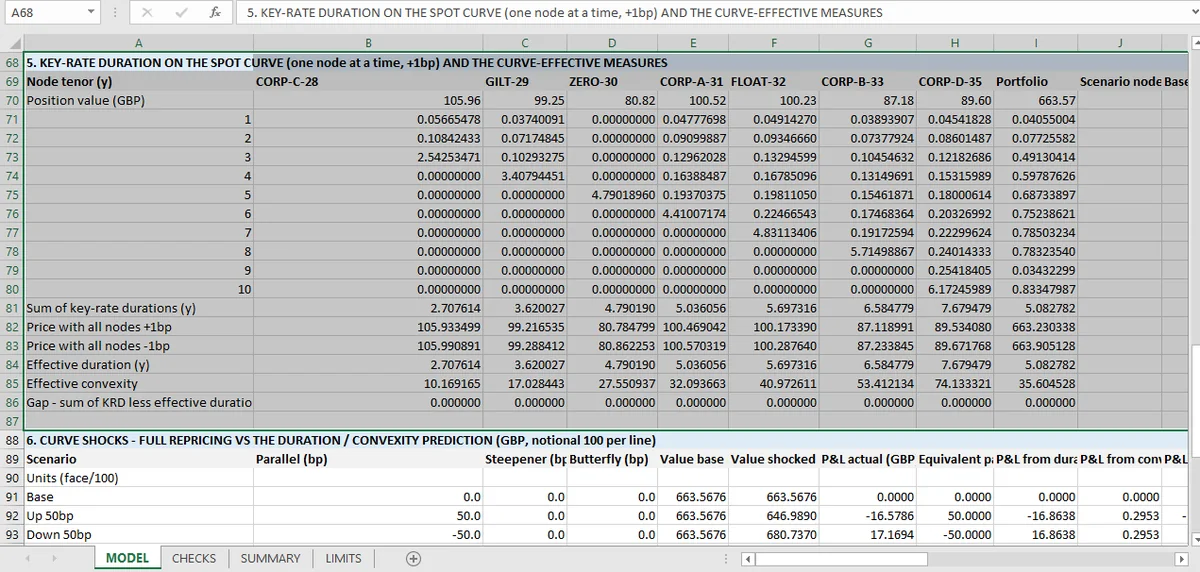
Les durations par taux clé décomposent une duration effective de 5,083 ans en segments dont la somme doit la reconstituer. C'est le cas ici, sur huit contrôles portefeuille compris. Un segment manquant, le point 30 ans par exemple, est l'échec que ce contrôle détecte.
La duration effective répond : que se passe-t-il si toute la courbe bouge du même montant ? Les durations par taux clé répondent à la question suivante : et si seul le point 5 ans bouge ?
La méthode est la même idée appliquée segment par segment. Décalez un taux clé, maintenez les autres, revalorisez, mesurez la variation. Répétez pour chaque taux clé. Le résultat est un vecteur d'expositions, une par segment de la courbe.
Pour ce portefeuille, la somme des durations par taux clé est de 5,0828 ans, ce qui est exactement la duration effective sous un décalage parallèle.
Pourquoi la somme doit égaler la duration effective
L'additivité n'est pas une identité par définition. Elle tient quand deux choses sont vraies.
Les taux clés couvrent complètement la courbe. Si la courbe est construite à partir des points 1, 2, 3, 5, 7, 10 et 30 ans et que la décomposition n'en utilise que cinq, la somme reste inférieure de l'exposition des segments manquants.
Les décalages sont isolés et linéaires. Chaque décalage de taux clé modifie un segment et laisse les autres seuls. Si un décalage déplace un segment voisin par interpolation, la somme surestime l'effet parallèle.
Quand les deux tiennent, la somme des parties égale le tout, et le classeur le contrôle : huit contrôles, sept obligations plus le portefeuille, tous validés.
Le contrôle est plus précieux qu'il n'y paraît : c'est le seul de la feuille qui détecterait un segment manquant. Un segment manquant est l'erreur de taux clé la plus courante : la courbe est construite par bootstrap jusqu'à 30 ans, mais le rapport de risque ne montre que les points à instruments liquides.
Ce que le vecteur vous dit que la duration ne peut pas dire
Deux portefeuilles peuvent avoir la même duration effective et des profils de taux clé très différents. L'un est exposé au segment court, l'autre au segment long, et une pentification ou un aplatissement de la courbe les frappe en sens opposés.
C'est tout l'intérêt de décomposer. Une duration de 5,083 dit que le portefeuille est exposé aux mouvements parallèles ; le vecteur de taux clé dit quelle partie de la courbe compte. Cette décomposition est le pendant obligataire des contributions à la parité de risque, qui répartissent la volatilité totale du portefeuille par actif.
Le classeur rapporte le vecteur et sa somme, mais pas de comparaison entre portefeuilles, ni de scénario de pentification. Ce sont les étapes suivantes naturelles, mais elles manquent. Une vue scénario du même vecteur est ce que la méthode de test de résistance ajoute pour un portefeuille multi-actifs.
Ce que le contrôle d'additivité ne peut pas voir
Que les taux clés soient les bons. Une décomposition en 1, 5 et 10 ans sommera à la duration effective si la courbe est construite à partir de ces trois points. Elle manquera quand même l'exposition entre eux.
Que les décalages soient assez grands pour mesurer. Un décalage d'un point de base sur une obligation courte produit une variation de prix proche de la quatrième décimale, là où se manifeste l'arrondi. Les tolérances du classeur en tiennent compte ; un lecteur ne devrait pas prendre ce vecteur pour précis.
Que la courbe soit la bonne courbe. Même limite que partout dans ce sujet : les taux clés sont des entrées.
Comment lire le vecteur
Trois choses à extraire, dans l'ordre.
La somme. Elle doit égaler la duration effective dans la tolérance. Si ce n'est pas le cas, quelque chose manque.
La concentration. Si un segment représente l'essentiel de l'exposition, le portefeuille est un pari sur une partie de la courbe et une couverture contre les mouvements parallèles ne le couvrira pas.
Le profil de signes. Des signes mélangés signifient que le portefeuille profite d'une pentification ou d'un aplatissement, ce qui est une position, parfois voulue et souvent non.
Rien de tout cela n'est dans le résumé du classeur, qui rapporte la somme et les contrôles. Le vecteur est là pour être lu.
L'article sur la duration couvre le chiffre de décalage parallèle que celle-ci décompose, le test de choc est là où le vecteur serait utilisé contre un scénario réel, et la liste des 55 contrôles est sur la page des taux fixes. Le total en courbe plate est dans la résolution du rendement, et la courbure qu'elle laisse de côté est dans la convexité.
Pour le volet restitution, le guide d'automatisation du reporting financier montre comment le vecteur se retrouve dans un rapport ; le guide Excel pour la finance couvre la mécanique de la feuille.
Le vecteur d'exposition et sa somme se recalculent ensemble parce que Mica décale chaque taux clé dans sa propre cellule.