
Le rendement est la réponse à une question que personne ne pose directement
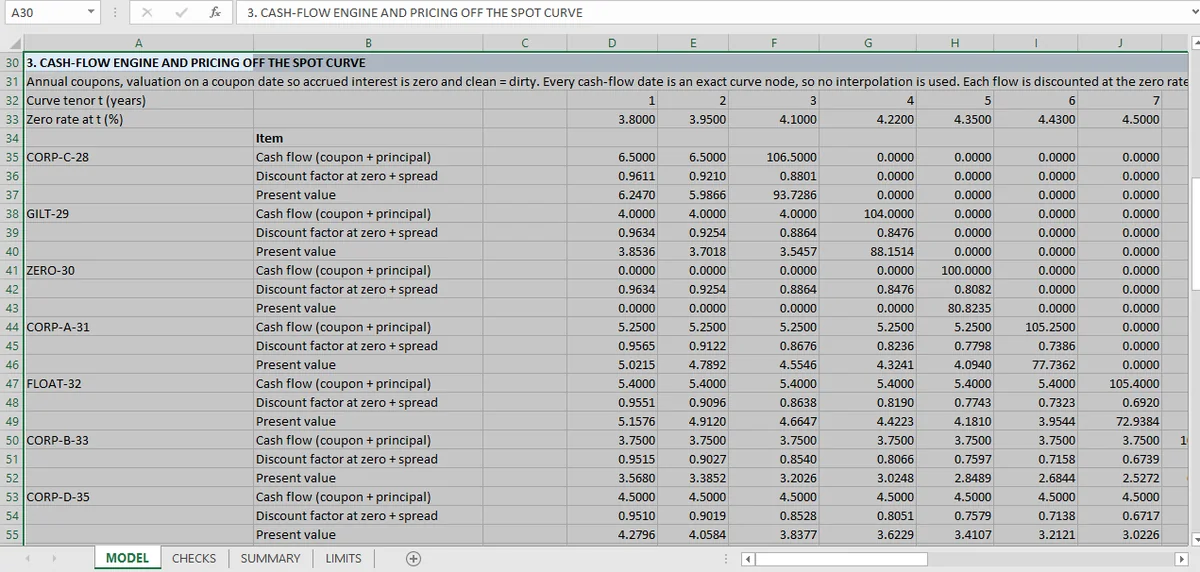
Le rendement actuariel est le taux unique qui reproduit le prix d'une obligation. Pour la première obligation, le rendement ressort à 433,77 points de base au-dessus de la courbe, et le contrôle qui compte est le résidu : revaloriser au rendement résolu redonne le prix de marché.
Le prix d'une obligation est une somme : coupons et principal, chacun actualisé à un taux. Le rendement actuariel est le taux unique qui, appliqué à chaque flux, reproduit le prix observé.
Il n'a pas de forme fermée. On le résout, et la solution ne vaut que par le contrôle qui suit.
Les deux côtés de la résolution
Pour chacune des sept obligations, le classeur calcule un rendement à partir du prix et le compare à une méthode indépendante : le taux de la courbe à l'échéance propre de l'obligation plus son spread.
| Contrôle | Ce qu'il compare |
|---|---|
| Rendement résolu | Rendement issu du prix |
| Méthode indépendante | Taux de la courbe à l'échéance + spread en points de base |
| Écart | Les deux, en points de base |
| Résidu du solveur | Prix recalculé au rendement résolu, contre le prix de la courbe |
Le spread de la première obligation est de 433,77 points de base, et le rendement résolu coïncide exactement. La concordance est un contrôle croisé de la convention d'entrée : le rendement et la courbe sont cohérents entre eux.
Le résidu est le contrôle plus profond. Revaloriser au rendement résolu doit redonner le prix de marché à la tolérance du solveur. Un rendement décalé de 2 points de base produit un prix visiblement faux à la quatrième décimale, et le résidu le détecte avant que quiconque n'utilise le rendement. Il prouve que le solveur a convergé, pas que la courbe ou le spread est juste.
Pourquoi un résidu vaut mieux qu'une tolérance sur le rendement
Comparer un rendement résolu à un rendement de référence a une faiblesse : les deux peuvent se tromper du même montant s'ils partagent une hypothèse.
La revalorisation ne partage pas cette faiblesse. Le prix est l'entrée ; l'actualisation est la définition. Si le solveur renvoie un rendement qui ne reproduit pas le prix, le résidu est non nul, quoi que dise un rendement de référence.
C'est la même structure que chaque contrôle de convergence de la série : deux méthodes, un chiffre, une soustraction. Ici, les méthodes sont « résoudre le taux » et « actualiser à ce taux », qui sont des opérations inverses. La concordance est donc un test fort des deux. Le volet produits dérivés exécute la même inversion dans la stabilité du solveur de volatilité implicite, où une étape de Newton remplace la racine du taux d'actualisation.
Ce que la résolution n'établit pas
Que le rendement ait un sens. Le rendement actuariel suppose que l'obligation est détenue jusqu'à l'échéance, que chaque coupon est réinvesti au même rendement et que la courbe est plate à ce rendement. Pour une obligation à spread de 433 points de base, l'hypothèse de réinvestissement joue un rôle déterminant.
Que le spread soit juste. C'est une entrée. Un spread de 433,77 pb est reproduit fidèlement ; que 433,77 pb soit le spread de marché n'est pas une question à laquelle le classeur peut répondre.
Que le prix soit propre. Les intérêts courus, le règlement et le décompte des jours sont tous simplifiés, et la feuille des limites les liste. Un prix sale et un prix propre diffèrent des intérêts courus, et le rendement diffère avec eux.
Ce qu'il faut retenir du calcul du rendement actuariel
Chaque rendement de la feuille est accompagné du prix qu'il reproduit. Ce rapprochement entre le taux et son résidu est toute la discipline : un taux sans son résidu est un chiffre que quelqu'un a demandé à un solveur, et les solveurs renvoient des chiffres qu'ils aient convergé ou non.
Le même principe anime l'article sur la duration, avec trois durations portant chacune une définition énoncée, et le test de P&L sous choc, où une revalorisation complète est le résidu d'une prédiction par la duration et la convexité. La convexité est le terme du second ordre que cet article ignore, et la duration par taux clé est ce à quoi ressemble l'exposition quand la courbe n'est pas plate.
Dans Mica, le rendement résolu et le prix qu'il reproduit occupent des cellules séparées : un solveur arrêté trop tôt se voit immédiatement. C'est la même disposition que le guide du modèle Excel applique à chaque grandeur contrôlée.