
Volatilité implicite : retrouver la volatilité derrière un prix
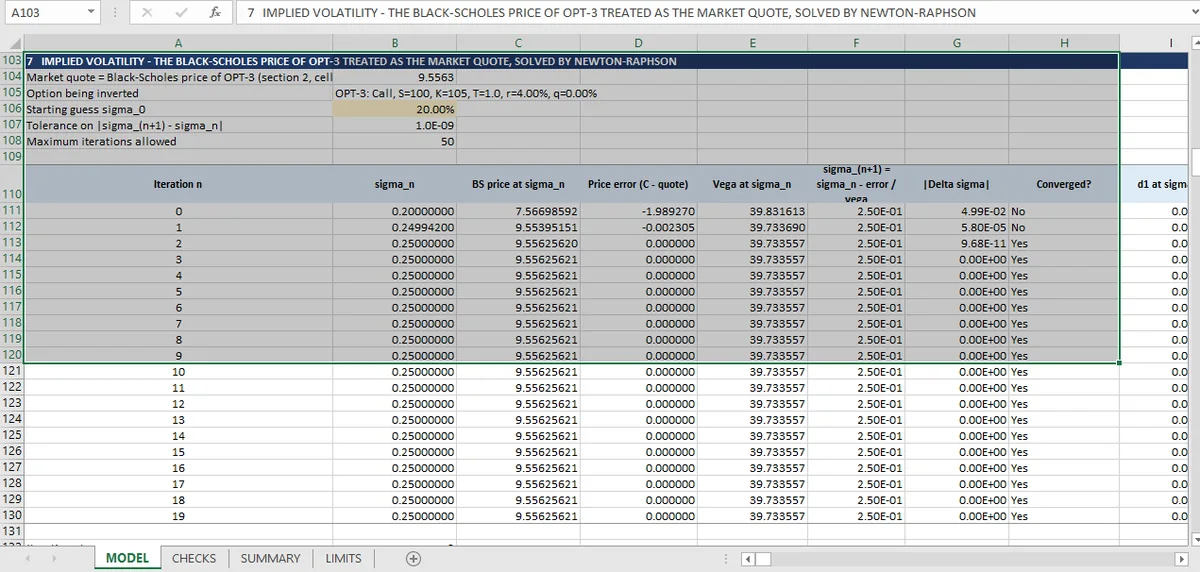
La volatilité implicite est la racine d'une équation de prix. Ici, une cotation de 9,556 s'inverse en 25,00000000000002 % en trois itérations de Newton avec un résidu nul. Il n'y a aucun repli si vega tend vers zéro ou si la cotation sort des bornes d'arbitrage.
Le prix d'une option dépend du spot, du prix d'exercice, du temps, du taux, du dividende et de la volatilité. Cinq de ces éléments sont observables. La volatilité ne l'est pas. C'est l'entrée sur laquelle le marché s'accorde implicitement quand il cote un prix.
Inverser la formule pour la retrouver est un problème de recherche de racine : trouver σ tel que Black-Scholes(σ) égale le prix de marché. Le classeur le fait avec Newton-Raphson et contrôle la réponse de deux façons.
La résolution par Newton-Raphson
La cotation de marché est de 9,556256, qui est le prix Black-Scholes d'OPT-3 à 25 % de volatilité. En partant d'une estimation de 0,20, Newton itère, où M est le prix de marché :
et converge vers 0,2500000000000002 en trois itérations, avec un résidu nul à la solution.
Trois itérations, c'est à quoi ressemble la convergence quadratique. Newton double à peu près le nombre de chiffres corrects à chaque pas, donc partir de 5 points de volatilité et aboutir à 2 × 10⁻¹⁶ n'est pas une coïncidence. C'est la méthode qui se comporte comme prévu sur une fonction lisse et bien conditionnée. Le classeur obligataire résout une autre racine dans la résolution du rendement, où le résidu au taux résolu joue le même rôle.
Les deux contrôles du solveur de volatilité
Reproduction du prix. Prenez la volatilité résolue, valorisez à nouveau l'option, comparez avec la cotation de marché. Différence : 0 à la tolérance de 10⁻⁹. C'est l'énoncé direct de ce que « implicite » signifie.
Récupération de la volatilité cotée. La valeur résolue doit égaler les 25 % qui ont produit le prix de marché. Différence : 2 × 10⁻¹⁶. Ce contrôle est plus fort que le premier, parce qu'un solveur pourrait reproduire le prix en atteignant la mauvaise volatilité sur une région plate de la courbe de prix ; retrouver exactement l'entrée écarte cette possibilité.
Où la méthode échoue
Newton est rapide quand il fonctionne et peu informatif quand il ne fonctionne pas. La feuille des limites est inhabituellement explicite sur les lacunes :
> Newton-Raphson pour la volatilité implicite n'a pas de repli par dichotomie, pas de plancher de vega, pas de pré-contrôle des bornes d'arbitrage ; la convergence dépend de l'estimation initiale de 0,20.
Quatre modes de défaillance, et chacun vaut la peine d'être connu avant de faire confiance à une résolution.
Vega tend vers zéro. Profondément hors de la monnaie ou de très courte maturité, vega s'approche de zéro, et l'étape de Newton divise par lui. Le prix bouge à peine avec la volatilité, donc l'inversion est mal conditionnée : une erreur de prix d'une unité correspond à une grande erreur de volatilité. À la solution ici, vega vaut 38,3, donc une erreur de prix d'une unité devient 0,026 de volatilité, soit 2,6 points. Pour une option très hors de la monnaie, vega pourrait valoir 0,5, et la même erreur de prix devient 2,0 de volatilité.
Le prix est en dehors des bornes d'arbitrage. Si la cotation est inférieure à la valeur intrinsèque ou supérieure au sous-jacent, aucune volatilité n'existe. Newton itérera quand même, vers un nombre négatif ou énorme, et peut converger vers une mauvaise racine qui ne reproduit rien.
L'estimation initiale est loin. Une estimation de 0,20 contre une volatilité vraie de 80 % peut diverger ou osciller. Une méthode fondée sur un intervalle, ou un repli par dichotomie, est le remède standard.
La surface n'est pas plate. Le classeur résout une volatilité unique par option. Sur un vrai smile, une résolution de Newton contre une formule Black-Scholes vous donne la volatilité implicite Black-Scholes, qui est une convention de cotation plutôt qu'une affirmation sur la distribution.
Ce qu'ajoute un solveur robuste
Trois choses, classées par coût.
Un contrôle d'intervalle d'abord. Calculez le prix à 1 % et à 500 % de volatilité. Si la cotation de marché est hors de cette plage, arrêtez et signalez : aucune racine n'existe.
Un repli par dichotomie. Si l'étape de Newton sort de l'intervalle ou si vega est sous un plancher, faites une étape de dichotomie à la place. C'est plus lent et cela converge toujours sur une racine encadrée.
Un rapport de résidu. Après la résolution, valorisez à nouveau l'option et énoncez l'écart. Un solveur qui annonce la convergence sans résidu n'a rien démontré.
Le classeur fait le troisième comme contrôle, ce qui rend le résultat fiable pour cette entrée. Il ne fait pas les deux premiers, et la feuille des limites le dit plutôt que de laisser un lecteur le découvrir.
Ce que le contrôle de volatilité implicite valide
Chaque contrôle de ce classeur est une comparaison entre deux choses que le modèle a calculées. La résolution de volatilité implicite est le seul endroit où cette structure est réellement mise à l'épreuve par un chiffre externe, le prix de marché, même si le prix de marché ici est lui-même généré par le modèle à une volatilité connue.
C'est le statut honnête du contrôle : il démontre que la machinerie d'inversion fonctionne quand la réponse est connue, ce qui est la bonne façon de tester un solveur avant de le pointer sur une cotation réelle. L'article sur les Grecques couvre le vega dont dépend l'étape de Newton, la forme fermée qu'elle inverse est dans l'article Black-Scholes, le treillis qui valorise les options sans elle est dans l'article sur la convergence, et le relevé complet des contrôles figure sur la page des produits dérivés.
L'estimation initiale et le nombre d'itérations restent, dans Mica, des cellules : la résolution est reproductible au lieu d'être une boîte noire. Cette reproductibilité est le standard de classeur appliqué dans le reste de la série.