
Un swap, c'est deux obligations
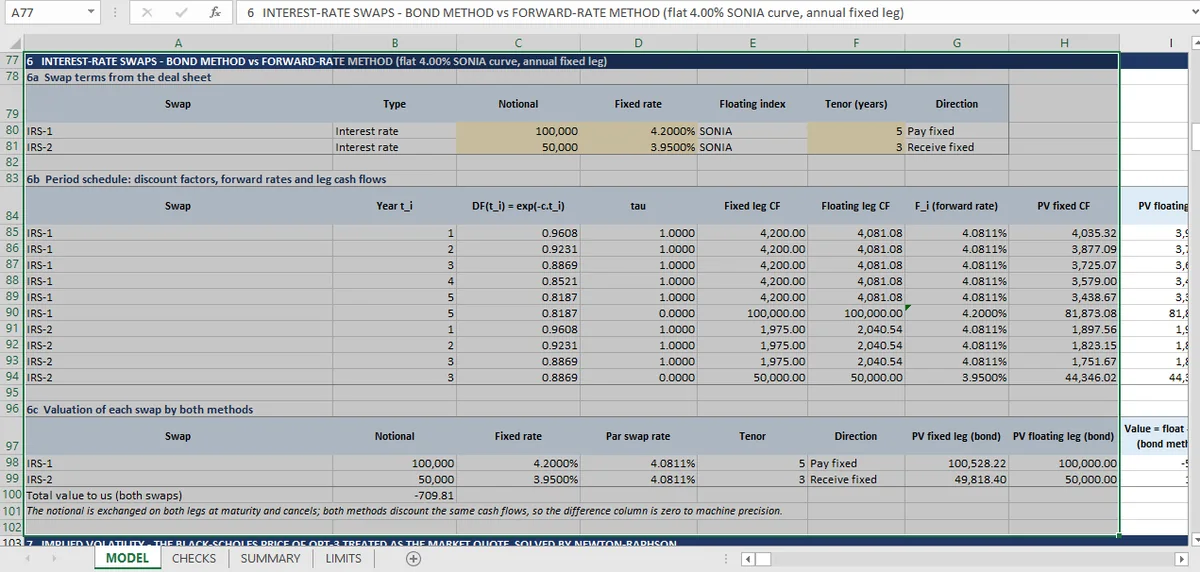
Un swap peut être valorisé comme deux obligations ou comme une bande de taux forward. Sur une courbe plate à 4 %, le taux du pair à cinq ans est de 4,081 % ; payer 4,20 % vaut −528,22, recevoir 3,95 % vaut −181,60. Les deux méthodes concordent à la précision machine.
Un swap de taux est un échange d'un taux fixe contre un taux variable sur le même notionnel. Il peut être valorisé comme la différence entre deux obligations (une payant fixe, une payant variable), ou comme une bande d'accords de taux futur, chacun actualisé séparément.
Ce sont deux façons réellement différentes de faire l'arithmétique. Ce sont aussi deux façons d'exprimer les mêmes flux, donc elles doivent concorder exactement. Quatre contrôles de ce classeur testent qu'elles le font.
Les deux méthodes
Méthode obligataire. Actualisez les coupons et le notionnel final de la jambe fixe à la courbe. La jambe variable vaut le pair à une date de réinitialisation : une obligation à taux variable qui se réinitialise au taux de marché vaut toujours sa valeur nominale. Sa valeur actuelle est donc simplement le notionnel. La valeur du swap est la différence.
Méthode des taux forward. Les taux forward implicites sont extraits des facteurs d'actualisation, appliqués au notionnel pour chaque période, et les flux résultants sont actualisés. Aucun argument de pair n'est utilisé.
La méthode obligataire dépend d'un fait non évident. La méthode des taux forward le construit à partir des premiers principes. Si le fait de pair est faux, ou s'il est appliqué à la mauvaise date, les deux méthodes divergent.
Les deux swaps
Sur une courbe continue plate à 4,00 % avec paiements annuels, le taux du pair à cinq ans est de 4,081 % : un moins le facteur d'actualisation à cinq ans, divisé par la somme des cinq facteurs annuels.
| Swap | Notionnel | Fixe | Taux du pair à son échéance | Valeur pour nous |
|---|---|---|---|---|
| IRS-1, 5 ans, paie fixe | 100 000 | 4,200 % | 4,081 % | −528,22 |
| IRS-2, 3 ans, reçoit fixe | 50 000 | 3,950 % | 4,081 % | −181,60 |
Les deux signes s'expliquent par l'écart entre le taux fixe et le taux du pair. Payer 4,20 % quand le marché est à 4,081 % coûte de l'argent, et le coût est d'environ 12 points de base de notionnel par an pendant cinq ans, actualisés. Cela aboutit à 528. Recevoir 3,95 % quand le marché paie 4,081 % coûte aussi de l'argent. Le receveur est payé sous la juste valeur, donc la position vaut −182 sur la moitié du notionnel.
Ce second signe mérite une explication, parce que la feuille de contrôle indique +181,6 pour le même swap. Les contrôles mesurent la quantité PV(variable) − PV(fixe), qui est la valeur d'une position payeuse de taux fixe et est indépendante du sens. Le résumé indique la valeur pour nous, qui inverse le signe pour un trade receveur fixe. Les deux chiffres sont justes ; le classeur porte l'indicateur de sens dans sa propre colonne, et un lecteur qui compare les deux feuilles sans le remarquer croira que l'une des deux est fausse.
Ce que les contrôles établissent
Quatre contrôles, et chacun ferme un trou différent.
Les deux méthodes concordent sur chaque swap. L'écart entre la valeur de la méthode obligataire et celle de la méthode des taux forward est nul à la précision machine sur les deux. Ce contrôle valide indirectement l'hypothèse de pair. Si la jambe variable ne valait pas le pair, la méthode obligataire produirait une réponse différente de la bande forward.
La jambe variable vaut le pair. Les jambes variables des deux swaps valent 100 000 et 50 000 contre un notionnel du même montant, à 10⁻¹⁴ près. C'est l'hypothèse sur laquelle repose la méthode obligataire, contrôlée directement plutôt que supposée.
Ce qu'aucun des quatre contrôles n'établit, c'est si 4,00 % est la bonne courbe. Une courbe plate est la limitation énoncée du classeur : pas de structure par terme construite par bootstrap, pas de courbe de projection séparée, pas de base OIS. Sur une vraie courbe, les deux swaps seraient valorisés contre une courbe d'actualisation et une courbe de projection qui ne sont généralement pas les mêmes, et les valeurs de swap bougeraient avec la base.
Pourquoi deux méthodes est le bon standard
Une méthode unique ne peut pas vous dire si elle est juste. Si la méthode des taux forward seule produisait −528,22, un lecteur devrait contrôler à la main l'extraction des forwards, l'actualisation et le décompte des jours pour lui faire confiance.
Deux méthodes, partageant seulement la définition des flux, détectent la classe d'erreurs que les modèles à méthode unique cachent : une convention de signe appliquée à la mauvaise jambe, un facteur d'actualisation appliqué à la mauvaise date, une hypothèse de pair utilisée à une date qui n'est pas de réinitialisation. Les contrôles ici sont serrés, à 10⁻¹² près, donc chacune de ces erreurs se verrait immédiatement.
La même logique anime le côté options du classeur, où le prix en forme fermée et le treillis doivent converger. C'est l'idée la plus réutilisable de tout le sujet : partout où une grandeur peut être calculée de deux façons, calculez-la de deux façons et soustrayez. La simulation a sa propre version : la convergence Monte-Carlo contrôle une estimation numérique contre une seconde méthode.
L'article sur la convergence du treillis est la version côté options du même argument, l'article sur les Grecques l'applique aux dérivées plutôt qu'aux prix, la forme fermée avec laquelle ces swaps ne sont pas valorisés est dans l'article Black-Scholes, et les 17 contrôles sont réunis sur la page des produits dérivés.
Dans Mica, les deux méthodes de valorisation partagent la même feuille : la méthode obligataire et celle des taux forward se soustraient à chaque recalcul. Deux voies dans une feuille, c'est aussi la disposition Excel qui garde la soustraction visible.