
Le chiffre qui vient après la duration
La convexité est la courbure que la duration ne capture pas : 35,675 sur le portefeuille par la formule, 35,605 par revalorisation de la courbe spot. La différence finie doit être une différence seconde, parce que combiner trois prix dans une différence seconde amplifie l'arrondi.
La duration donne une estimation linéaire de la réaction du prix d'une obligation au rendement. La convexité donne la courbure : la partie que la droite ne capture pas.
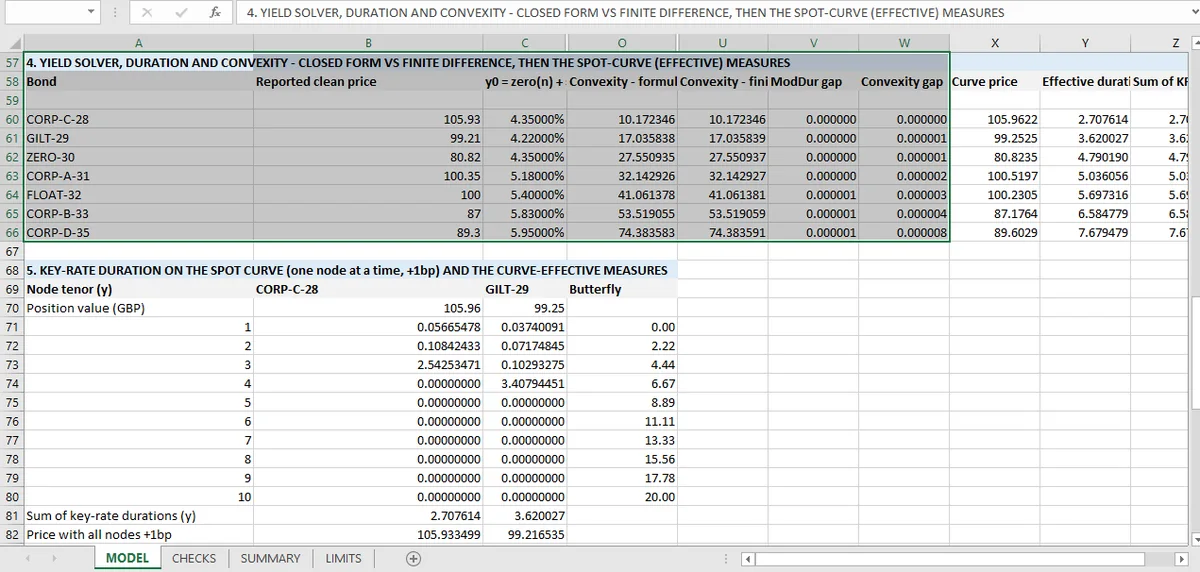
Pour le portefeuille ici, la convexité est de 35,675 sur une base de taux uniforme et de 35,605 effective à partir de la courbe spot. Pour la première obligation, elle est de 10,172.
Une convexité plus grande signifie que le prix monte plus quand les rendements baissent qu'il ne baisse quand les rendements montent du même montant. C'est la raison pour laquelle une couverture fondée sur la seule duration n'est jamais tout à fait neutre.
La calculer à partir de la formule
La forme fermée est une somme de temps au carré pondérée par la valeur actuelle, divisée par le prix au carré, avec un ajustement pour la fréquence de capitalisation. C'est une formule de la même famille que la duration de Macaulay, facile à mettre en œuvre, et il est facile de se tromper d'un facteur lié à la convention de capitalisation.
Le classeur la calcule pour chacune des sept obligations à partir de cette formule.
La contrôler par décalage
La version numérique utilise une différence seconde centrée, où C désigne la convexité :
avec h = 1 point de base, et un facteur de convention appliqué pour convertir le résultat dans les unités citées.
Le contrôle est que la formule et le décalage concordent. C'est le cas, pour les sept obligations et pour le portefeuille, dans les versions à taux uniforme et à courbe spot.
Pourquoi le choc doit être une différence seconde
La duration est une dérivée première, donc une seule différence centrée suffit. La convexité est une dérivée seconde, et la version en différences finies doit combiner trois prix plutôt que deux.
La conséquence est numérique : soustraire deux nombres dont chacun est calculé à partir de trois autres amplifie l'arrondi. Un décalage d'un dixième de point de base serait dominé par le bruit ; un décalage de 100 points de base tronquerait la courbure. Un point de base est le compromis standard, et c'est celui utilisé ici.
C'est aussi pourquoi les contrôles de convexité sont ceux qui échouent le plus probablement dans un modèle qui n'a pas été testé. La formule analytique peut se tromper dans une direction et la route numérique dans une autre, et l'écart entre elles est souvent plus grand que la tolérance, ce qui est exactement l'objet du contrôle.
Ce que la convexité vous apporte
Le test de choc du classeur utilise la duration plus la convexité pour prédire la variation de prix sous cinq scénarios de courbe, puis revalorise en entier et compare.
L'écart entre la prédiction et la revalorisation est le résidu que ni le premier ni le second ordre ne capturent : effets du troisième ordre et forme de la courbe. Sur un choc de 1 point de base il est négligeable ; sur un choc de 100 points de base la prédiction est visiblement décalée, et la taille de l'écart mesure directement ce qu'une couverture par la duration et la convexité laisse non couvert.
C'est l'équivalent au second ordre du contrôle de duration, et c'est pourquoi la convexité vaut la peine d'être calculée même quand la duration est le chiffre que les gens citent.
Ce qu'aucun des deux chiffres ne couvre
Il manque aussi la duration de spread. La convexité du portefeuille est mesurée contre la courbe sans risque ; un élargissement du spread de crédit déplace le prix par un autre canal, et le classeur modélise le spread comme une entrée plutôt que comme une grandeur dynamique.
L'optionalité manque aussi. Les sept obligations sont simples. La convexité effective d'une obligation callable peut être négative, et un modèle sans cadre d'option ajustée la manquerait entièrement. Cette sensibilité est l'analogue obligataire de l'option gamma, la dérivée seconde que le classeur de produits dérivés contrôle par décalage.
Le test de choc est là où ces deux chiffres sont utilisés ensemble, l'article sur la duration couvre la pièce du premier ordre, et le détail des 55 contrôles figure sur la page des taux fixes. Le chiffre du premier ordre est dans la résolution du rendement, et l'exposition qui survit aux deux ordres est dans la duration par taux clé.
La convexité analytique et sa version décalée occupent des cellules adjacentes dans Mica, ce qui maintient le contrôle du second ordre vivant. Cette adjacence est le schéma d'audit Excel employé dans toute la série.