
Un portefeuille, trois réponses
Trois durations, trois questions : Macaulay 5,354 ans, modifiée 5,090, effective 5,083. La première est un temps, la deuxième une sensibilité, la troisième une revalorisation sous un décalage de courbe. Citer l'une pour l'autre est ici une erreur de 0,26 an.
Le même portefeuille de sept obligations a trois durations :
| Méthode | Valeur | Ce qu'elle mesure |
|---|---|---|
| Macaulay | 5,354 ans | Durée moyenne pondérée jusqu'aux flux |
| Modifiée | 5,090 ans | Variation en pourcentage du prix par unité de variation du rendement |
| Effective | 5,083 ans | Revalorisée sous un petit décalage parallèle de courbe |
Elles sont à moins de 5,5 % les unes des autres et ne sont pas interchangeables. Les écarts sont faibles ici parce que chaque obligation est simple et que la courbe est presque plate ; sur une obligation callable ou une courbe pentue, elles divergent nettement.
Macaulay : un temps
La duration de Macaulay pondère la date de chaque flux par son poids en valeur actuelle. Pour une obligation à 5 ans avec coupons, elle se situe près de 4,5 ans, moins que l'échéance, parce que les coupons arrivent plus tôt.
C'est un temps, pas une sensibilité. Son usage est d'alimenter la duration modifiée et de servir d'indicateur d'adossement approximatif pour les portefeuilles pilotés par le passif.
Modifiée : une sensibilité
La duration modifiée divise Macaulay par (1 + rendement par période). Cela convertit un temps pondéré en variation de prix en pourcentage par unité de rendement.
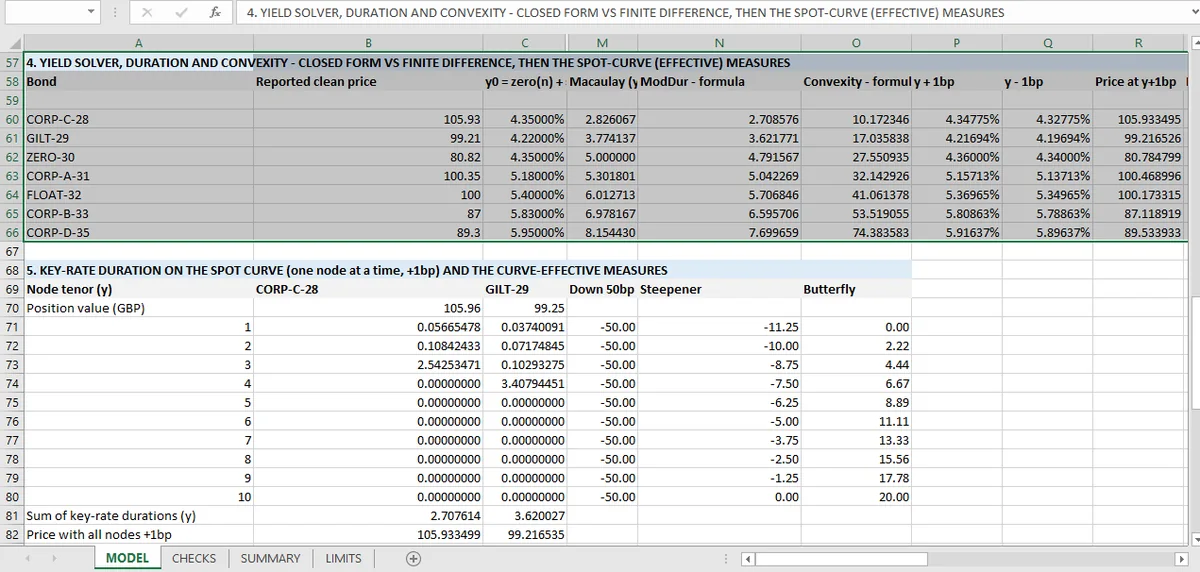
À 5,090, une hausse d'un point de base du rendement coûte environ 5,09 × 0,0001 = 0,0509 % de valeur. Sur un portefeuille de 663,57, cela fait environ 0,338, tandis que le DV01 annoncé par le classeur est de 0,337 par point de base.
Le contrôle de chaque obligation consiste à comparer une duration en forme fermée à une différence finie d'un point de base. Pour la première obligation, la forme fermée donne 2,7086 et le prix décalé concorde. Sept obligations, sept contrôles, tous dans la tolérance.
Effective : une revalorisation
La duration effective n'utilise pas de formule de duration du tout. Elle décale la courbe d'un petit montant, revalorise chaque flux et calcule la variation en pourcentage.
Cela compte parce qu'elle capte tout ce que capte la fonction de prix, y compris les options intégrées, que la duration modifiée ne peut pas voir. Ici il n'y en a pas, donc la duration effective à 5,083 est proche de la modifiée à 5,090.
Le petit écart entre les deux est la forme de la courbe. La duration modifiée suppose un décalage parallèle du rendement ; la duration effective décale la courbe spot et laisse les facteurs d'actualisation évoluer librement. Sur une courbe plate, les deux coïncident ; sur une courbe pentue, non.
Laquelle citer
La réponse dépend de la question.
Pour une règle empirique rapide : la modifiée. Multipliez par le mouvement exprimé en décimal (0,0001 par point de base) et vous avez la variation en pourcentage.
Pour un système de risque : l'effective. C'est le chiffre qui survit à une courbe qui n'est pas plate et à une obligation qui n'est pas simple.
Pour un adossement au passif : Macaulay. C'est celle mesurée en années qui peut être comparée à la durée moyenne pondérée d'un passif.
Citer « une duration de 5 » sans dire laquelle est une petite erreur sur ce portefeuille et une erreur sérieuse sur tout portefeuille à options. Le classeur garde les trois et les nomme, seule manière de préserver la distinction lors d'une transmission. Les nommer est aussi ce qui rend la sortie utilisable dans le reporting financier automatisé, où une duration non étiquetée devient un chiffre de risque faux.
Le contrôle qui détecte une mauvaise définition
La duration de chaque obligation est contrôlée par différences finies, ce qui est un contrôle sur la définition plutôt que sur l'arithmétique. Un modèle qui calculerait la duration de Macaulay et l'étiquetterait modifiée échouerait immédiatement au contrôle par différences finies. Le prix décalé produirait un chiffre proche de 5,09 et la formule annoncerait 5,354.
C'est la valeur de calculer une grandeur de deux façons quand l'une est numérique : la numérique ne peut pas être trompée par une formule mal étiquetée. Le classeur de produits dérivés applique le même décalage aux Grecques d'option, où chaque sensibilité est comparée à sa forme fermée.
L'article sur la convexité étend la même approche à la dérivée seconde, et l'article sur les taux clés décompose le 5,083 en segments. L'origine du rendement lui-même est dans la résolution du rendement, et le spread qui le décale est dans le spread de crédit.
Dans Mica, la duration est calculée deux fois, par la formule et par un décalage d'un point de base ; une définition mal étiquetée échoue donc au contrôle.