
Deux façons d'estimer un P&L
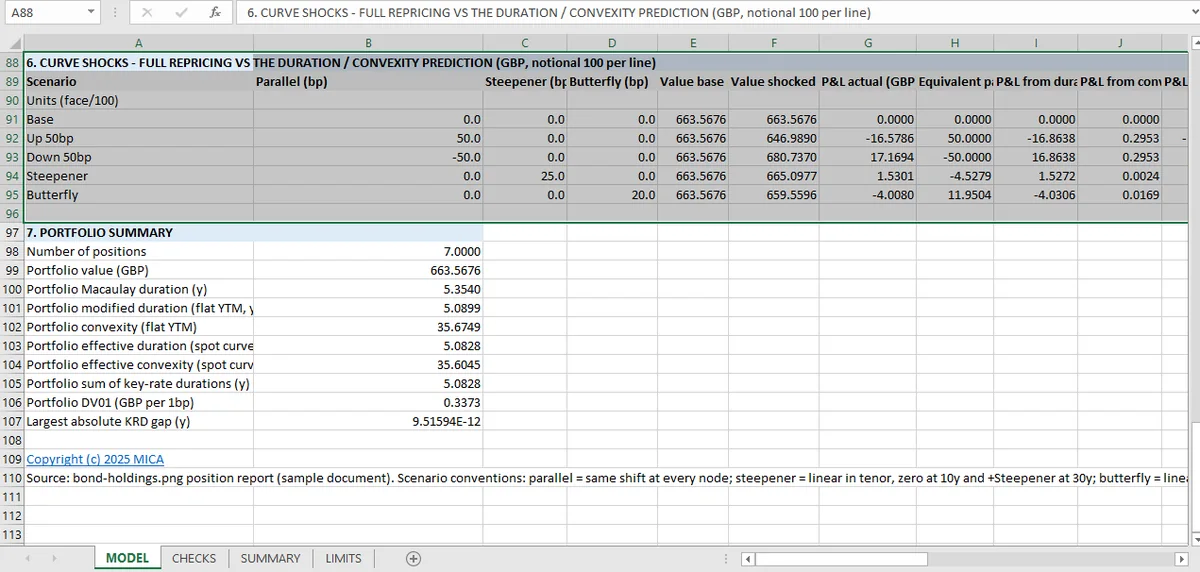
Sous cinq chocs de courbe, une revalorisation complète et une prédiction par la duration et la convexité doivent concorder. L'écart entre elles est ce qu'une couverture delta-gamma laisse exposé. Le contrôle le plus serré du classeur se situe à 43,6 % de sa tolérance.
Prenez un portefeuille, déplacez la courbe, et demandez ce qui se passe. Il y a deux réponses.
Revaloriser. Actualisez chaque flux à la courbe choquée et soustrayez. C'est la vérité, étant donné le modèle.
Prédire. Utilisez la duration et la convexité :
Cinq scénarios de choc dans le classeur, chacun calculé des deux façons. Les contrôles les comparent.
Pourquoi prédiction et revalorisation concordent sur un décalage parallèle
Pour un décalage parallèle d'un portefeuille simple, les deux sont le même calcul tronqué au second ordre. L'erreur de prédiction est du troisième ordre dans le choc, donc sur un mouvement d'un point de base les deux concordent à la quatrième décimale, et sur cent points de base elles divergent visiblement.
La divergence n'est pas un défaut ; elle mesure ce qu'une couverture par la duration et la convexité laisse exposé.
Ce que les contrôles affirment
Cinq paires, une par choc. Chacune compare la revalorisation complète à la prédiction et exige que l'écart soit dans la tolérance.
Le choix de la tolérance est la partie intéressante. Si elle est trop serrée, le contrôle échoue sur une erreur de troncature légitime ; si elle est trop large, il laisse passer une duration fausse. Le contrôle le plus serré du classeur se situe à 43,6 % de sa tolérance : assez proche pour détecter une vraie erreur, assez large pour permettre l'approximation du second ordre.
Ce ratio est le chiffre à regarder sur toute feuille de contrôle. Un contrôle à 99 % de la tolérance est à un arrondi près de signaler un faux échec, et un contrôle à 1 % compare probablement quelque chose à lui-même.
Ce que les résidus vous disent
Trois régimes, et les cinq chocs du classeur les couvrent.
Petits chocs. La prédiction est effectivement exacte. Le résidu est du bruit numérique, et le contrôle teste en réalité l'arithmétique des entrées de duration et de convexité.
Chocs moyens. Le résidu devient visible. Les effets du troisième ordre et de la forme de la courbe commencent à compter, et l'écart est une mesure réelle du risque de modèle pour une couverture delta-gamma.
Grands chocs. La prédiction du second ordre n'est plus bonne, et le résidu est dominé par la forme de la courbe plutôt que par la convexité du portefeuille. À ce stade, la comparaison utile n'est pas prédiction contre revalorisation mais une méthode de revalorisation contre une autre.
Ce que les cinq scénarios ne sont pas
Ce sont des chocs parallèles. La courbe bouge dans son ensemble, et l'exposition par taux clé décomposée dans l'article sur l'additivité n'est pas sollicitée.
Ils sont instantanés. Pas de portage, pas d'écoulement du temps, pas de réinvestissement.
Ils ne reposent que sur un seul facteur. Une pentification, un aplatissement, une torsion ou un papillon produiraient chacun un P&L différent, et aucun n'est dans le classeur.
Le classeur le dit : les tests de choc sont cinq scénarios, et la limite note qu'il n'y a pas de table de scénarios, pas de grille décalage-revalorisation et pas de test de résistance au-delà de ces cinq. Un ensemble plus complet est défendu dans scénarios de résistance de portefeuille, qui traite les chocs de corrélation et de volatilité comme parties du même scénario.
Pourquoi la revalorisation l'emporte
Si la revalorisation est la vérité, pourquoi calculer la prédiction ?
Parce que la prédiction est ce qu'un système de risque rapporte, et la sortie d'un système de risque n'est utile que si elle concorde avec une revalorisation complète dans les conditions où elle le devrait. Le rapprochement est ce qui rend le chiffre de risque digne de confiance : la duration est un chiffre sur lequel un trader agira, et une duration qui ne reproduit pas une revalorisation est une duration qui couvrira mal.
C'est le même argument que le contrôle de convexité un niveau en dessous, et c'est la raison pour laquelle le classeur calcule chaque grandeur analytique deux fois : une fois par formule, une fois par décalage.
Pour les 55 contrôles dans leur intégralité, voir la page des taux fixes, et l'article sur la duration fournit l'entrée du premier ordre de la prédiction. Les deux entrées de cette prédiction sont dans la résolution du rendement et le spread de crédit.
La discipline de revalorisation est celle décrite dans le guide Excel pour la finance, et le guide d'automatisation du reporting financier est là où le rapprochement serait rapporté.
À la courbe choquée, Mica revalorise chaque flux ; la prédiction est donc contrôlée contre le modèle, et non contre elle-même.