
La parité de risque : un objectif différent de la moyenne-variance
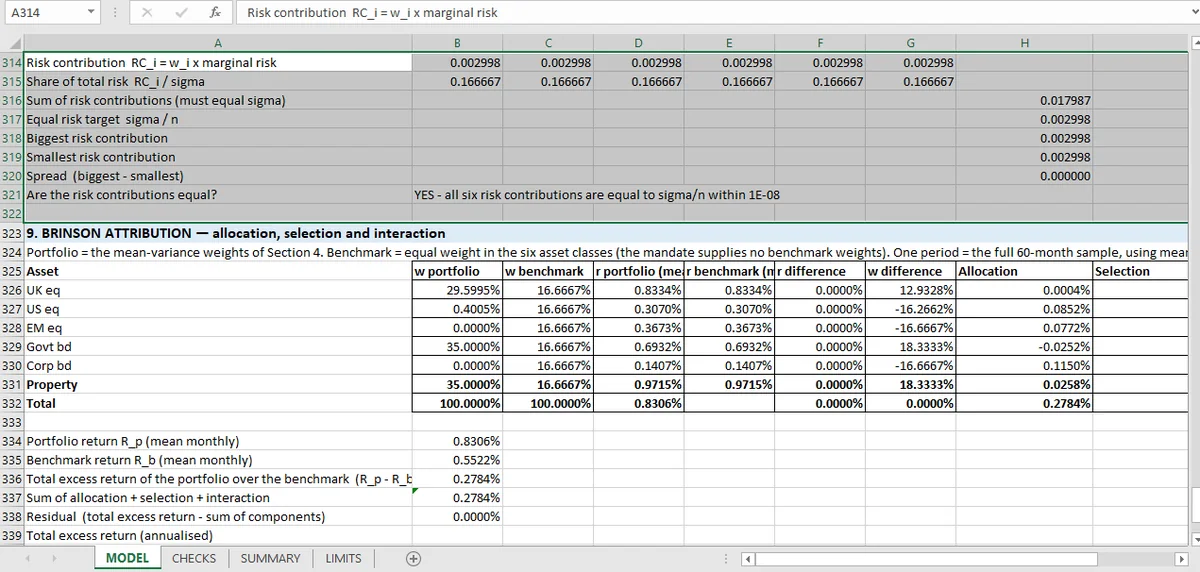
La parité de risque ignore les rendements attendus et égalise les contributions au risque à la place. Trois contrôles la couvrent : la somme des pondérations est égale à 1, la somme des contributions est égale à la volatilité du portefeuille, et l'écart entre la plus grande et la plus petite contribution est proche de zéro : 0,003 ici.
La moyenne-variance maximise le rendement ajusté du risque. La parité de risque ignore entièrement les rendements attendus et égalise la contribution de chaque actif au risque total.
Le classeur calcule les deux. Le portefeuille optimisé a une volatilité annualisée de 7,43 % ; le portefeuille à contributions de risque égales ressort à 6,23 %. Objectif différent, portefeuille différent, et l'écart entre les deux mesure le poids réel des prévisions de rendement.
Les trois assertions
La parité de risque est facile à énoncer et facile à mal coder, et trois contrôles la couvrent.
La somme des pondérations est égale à 1. Comme tout portefeuille, et avec le même type de défaillance : une erreur de normalisation qui laisse de la trésorerie non investie.
La somme des contributions au risque est égale à la volatilité du portefeuille. C'est le contrôle définitionnel. La contribution de chaque actif est le produit de sa pondération par sa contribution marginale à la volatilité ; additionnées, elles doivent égaler le total. Ici, la somme est de 0,017987 par mois, ce qui correspond à la volatilité du portefeuille de 0,017987.
L'écart entre la plus grande et la plus petite contribution est proche de zéro. Le classeur le rapporte à 0,002998 : un petit résidu plutôt qu'un zéro exact, parce que l'égalisation est résolue itérativement et s'arrête à une tolérance.
Ce troisième chiffre est celui à regarder. Une solution de parité de risque avec un écart de 0,003 sur des contributions de l'ordre de 0,002 n'est pas parfaitement égale ; elle est égale à la tolérance du solveur près, et la tolérance est un choix.
Pourquoi le contrôle définitionnel compte
L'identité additive, selon laquelle la somme des contributions égale la volatilité, est ce qui rend le concept cohérent. Si un modèle calculait des contributions qui totalisaient autre chose, la cible d'« égalité des risques » égaliserait une grandeur sans rapport avec le risque du portefeuille. C'est la même additivité que la duration par taux clé exige d'une décomposition de courbe, appliquée au risque plutôt qu'au prix.
C'est aussi un contrôle que la matrice de covariance est utilisée correctement. Les contributions dépendent des volatilités marginales, qui viennent de la matrice de covariance ; une matrice mal mise à l'échelle apparaîtrait ici avant d'apparaître dans les pondérations.
Ce que la parité de risque ne fait pas
Elle ignore les rendements attendus. C'est le principe, et c'est aussi la limite : risque égal n'est pas récompense égale, et sur une période où une classe d'actifs surperforme, le portefeuille sera en retard sur une allocation sensible au rendement.
Elle est sensible à la matrice de covariance. Soixante mois de covariance d'échantillon sont l'entrée, et la parité de risque hérite de chaque erreur d'estimation qu'elle contient. Un rétrécissement ou un modèle factoriel changerait les pondérations.
Elle n'a pas de levier. Une vraie stratégie de parité de risque recourt souvent au levier jusqu'à une volatilité cible. L'allocation du classeur est investie uniquement en positions longues et sans levier, donc elle affiche 6,23 % plutôt qu'un budget de risque égalisé.
Comparer parité de risque et moyenne-variance
Le classeur rapporte les deux portefeuilles et leurs volatilités. Ce qu'il ne rapporte pas, c'est le rendement du portefeuille de parité de risque, ou le Sharpe de l'un ou l'autre.
C'est un manque qu'un lecteur peut combler à la main, et le résultat est généralement la partie intéressante : si le risque égal produit un Sharpe similaire avec une concentration différente, la décision d'allocation devient un choix de gouvernance plutôt que de rendement. Cette comparaison est le type d'analyse que l'automatisation du reporting financier devrait rendre routinier plutôt que manuel.
Le côté moyenne-variance a ses propres conditions d'optimalité dans l'article KKT, et le balayage des contraintes s'applique aux deux. D'où viennent les rendements résultants est l'attribution, et le détail des 24 contrôles figure sur la page du portefeuille.
Les contributions au risque se calculent dans Mica comme des formules sur la matrice de covariance ; l'égalisation peut donc être contrôlée au lieu d'être affirmée.