
Quatre questions, vingt-quatre contrôles
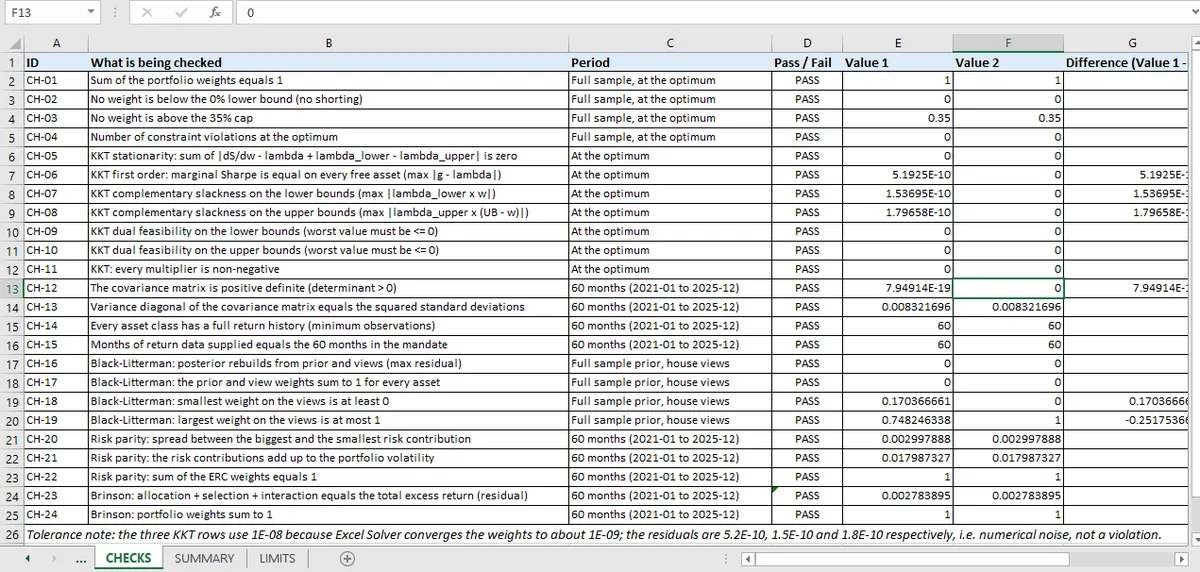
Vingt-quatre contrôles sur quatre affirmations : le portefeuille est-il investissable, est-il l'optimum, les entrées sont-elles saines, et les modèles auxiliaires tiennent-ils. Chaque groupe échoue différemment, ce qui explique qu'ils soient contrôlés séparément.
La plupart des modèles répondent à une question. Le classeur de portefeuille en répond à quatre, et les contrôles sont groupés selon la question.
| Question | Contrôles | Ce qui le prouve |
|---|---|---|
| Le portefeuille est-il investissable ? | 4 | La somme des pondérations est égale à 1, les bornes sont respectées, zéro violation |
| Est-il l'optimum ? | 7 | Conditions KKT, covariance définie positive |
| Les entrées sont-elles saines ? | 4 | Historique complet, diagonale de covariance, caractère défini positif |
| L'histoire tient-elle ? | 9 | Reconstruction Black-Litterman, identités de parité de risque, additivité de l'attribution |
C'est une structure différente de le classeur de taux fixes, où chaque contrôle comparait un prix à une revalorisation. Ici, les contrôles portent sur des conditions : des propriétés que la réponse doit satisfaire. Les conditions sont plus difficiles à falsifier.
Les trois résultats à citer
Des pondérations de 29,6 / 0,4 / 0 / 35 / 0 / 35. Deux actifs au plafond et deux à zéro. Ce motif est la façon dont l'optimiseur indique quelles contraintes sont actives, et il est plus informatif que la prévision de rendement qui l'a produit. Allocation de démonstration issue du modèle, pas une recommandation de portefeuille.
Un ratio de Sharpe de 0,813 sur un rendement de 9,97 % et une volatilité de 7,43 %.
La parité de risque à 6,23 % de volatilité, contre 7,43 % pour le portefeuille optimisé. Mêmes six actifs, objectif différent, portefeuille différent. Le classeur rapporte les deux plutôt que de choisir.
Ce qui rend une optimisation contrôlable
Trois choses, et le classeur a les trois.
L'objectif est énoncé. Moyenne-variance avec un plafond de 35 % et pas de vente à découvert. Sans cela, aucun contrôle ne peut dire si la réponse est juste.
Les conditions sont connues. Les conditions KKT sont nécessaires pour un optimum sous contraintes, et ce problème est convexe parce que la matrice de covariance est définie positive, ce qui est en soi l'un des contrôles.
Les entrées sont reproductibles. Soixante mois, six classes d'actifs, la covariance d'échantillon. Un lecteur peut recalculer.
Le mandat et les 60 rendements mensuels ont été lus à partir de PDF, et certains champs ont demandé plus d'un passage d'OCR. Un plafond de 35 % mal lu change l'ensemble réalisable ; un rendement mensuel faux change la matrice de covariance. Les 24 contrôles testent la solution au problème tel que retranscrit ; le mandat et le fichier de rendements sont l'énoncé du problème, pas l'une de ses réponses.
L'absence de l'un de ces trois éléments laisserait les 24 contrôles prouver quelque chose de plus étroit. Un modèle sans objectif énoncé ne peut être contrôlé que pour sa cohérence interne ; un modèle sans matrice de covariance définie positive ne peut être contrôlé que pour sa réalisabilité.
Ce que le modèle de portefeuille ne fait pas
Pas de test de résistance. La feuille des limites liste période unique et covariance d'échantillon ; ni l'une ni l'autre n'est contestée par une analyse de scénarios. L'article sur le stress couvre ce que cela apporterait.
Pas de coûts de transaction ni de rotation. L'optimum est une destination, pas un chemin.
Pas de règle de rééquilibrage. Rien ne dit à quelle fréquence le portefeuille est recalculé ni ce qui se passe quand les pondérations dérivent.
Pas de test hors échantillon. La matrice de covariance et les rendements attendus viennent des mêmes 60 mois sur lesquels le portefeuille est construit.
Où commencer la lecture
Commencez par le balayage des contraintes : quatre chiffres, et si l'un d'eux est faux, rien d'autre n'importe. Puis les résidus KKT, qui vous disent si le solveur a terminé. Puis les contrôles d'entrées, qui vous disent si le problème était bien posé.
Les groupes Black-Litterman et attribution sont différents : ce sont des contrôles sur des autres modèles dans le même classeur, et ils peuvent réussir alors que l'optimisation est fausse, parce qu'ils testent un calcul différent.
C'est la chose à garder en tête pour un classeur polyvalent. Vingt-quatre réussites ne signifient pas qu'un modèle est juste ; elles signifient que quatre modèles satisfont chacun leurs propres conditions, et la défaillance intéressante est celle où un contrôle réussit parce qu'il teste la mauvaise chose.
Deux contrôles centraux tiennent l'ensemble : l'optimalité dans l'article KKT et la réalisabilité dans le balayage des contraintes. La couche de prévision est Black-Litterman, l'allocation alternative est la parité de risque, et la feuille de contrôle intégrale est sur la page du portefeuille.
Dans un seul classeur, Mica a construit l'optimisation, le bloc de parité de risque et l'attribution ; la même matrice de covariance alimente les trois. Cette entrée partagée est la structure Excel recommandée pour une feuille multi-modèles.