
Trois multiples qui doivent concorder
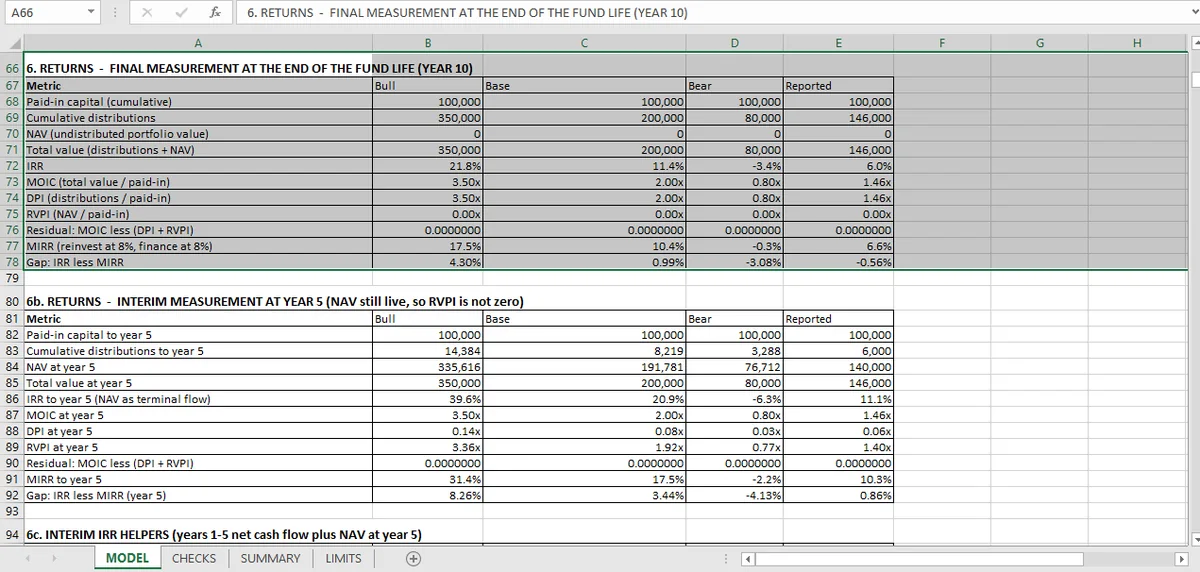
MOIC égale DPI plus RVPI, par définition. Le classeur contrôle l'identité dans quatre scénarios et de nouveau avec une VNI actualisée, et le résidu agrégé sur tous est nul.
Le capital-investissement publie des rendements en multiples ainsi qu'en TRI, parce qu'un multiple est fondé sur la trésorerie et un TRI sur le calendrier.
- DPI : distributions sur capital appelé. La trésorerie réellement rendue.
- RVPI : valeur résiduelle sur capital appelé. Ce qui est encore détenu, à sa valeur de marché.
- MOIC : valeur totale sur capital appelé.
L'identité est simple :
C'est aussi le contrôle qui détecte l'erreur de reporting la plus courante : un multiple qui inclut de la valeur non réalisée dans le DPI, ou un TVPI étiqueté MOIC.
Les quatre scénarios de multiples
| Scénario | DPI | RVPI | MOIC |
|---|---|---|---|
| Favorable | 3,50× | 0,00× | 3,50× |
| Central | 2,00× | 0,00× | 2,00× |
| Défavorable | 0,80× | 0,00× | 0,80× |
| Annoncé | 1,46× | 0,00× | 1,46× |
Douze contrôles confirment que l'identité tient : trois par scénario, plus un second jeu avec une VNI actualisée. Avec un RVPI nul, l'identité est satisfaite par construction ; la version avec VNI actualisée est celle qui teste l'addition, parce qu'un scénario où la valeur résiduelle est non nulle est le seul où l'addition est réellement mise à l'épreuve.
Le contrôle de résidu à la fin agrège sur tous les scénarios et les deux bases : MOIC moins DPI moins RVPI, sur l'ensemble, est nul.
Pourquoi l'identité MOIC = DPI + RVPI compte
Le multiple annoncé d'un fonds est souvent assemblé à partir de trois systèmes différents : le grand livre de trésorerie pour les distributions, la politique de valorisation pour la valeur résiduelle, et un tableur pour le total. Si l'identité ne tient pas, l'un des trois est faux, et le MOIC annoncé est celui qui sera cité.
Le contrôle est bon marché et c'est la seule chose qui force les trois chiffres à être définis de façon cohérente. Un DPI qui compte deux fois un remboursement de capital fait immédiatement échouer l'identité.
Le TRIM, et pourquoi un fonds publie les deux
Le TRIM est de 6,59 % à un taux de réinvestissement de 8 %, contre un TRI de 6,03 %. Quatre contrôles confirment qu'il se situe entre le TRI et 8 %. La définition est celle de la finance de projet, exposée dans la comparaison TRIM du projet, où le TRIM est l'alternative à taux de réinvestissement énoncé.
C'est un écart étroit, et c'est l'utilité du TRIM pour un fonds : quand le TRI et le TRIM sont proches, le calendrier des flux ne fait pas beaucoup de travail, et le rendement est proche de ce qu'une capitalisation simple produirait. Quand ils divergent, le TRI est avantagé par l'hypothèse de réinvestissement.
Pour un fonds de dix ans avec des distributions précoces, cette divergence peut être importante. Ici, elle est faible, parce que les distributions sont concentrées en fin de période par rapport aux appels.
Ce que les multiples ne peuvent pas vous dire
Le calendrier. Un 2,0× sur dix ans et un 2,0× sur cinq ans sont le même multiple et des résultats très différents. C'est à cela que sert le TRI, et pourquoi les deux sont publiés.
Le risque. Un cas baissier de 0,80× et un cas haussier de 3,50× forment une distribution large. Le multiple ne dit rien de la probabilité de l'un ou de l'autre.
La qualité des valorisations. Le RVPI est une valorisation, pas un montant de trésorerie. Un fonds avec un RVPI élevé a un grand chiffre que personne n'a encore payé.
L'identité à contrôler en premier
Partout où trois grandeurs liées sont publiées, l'une d'elles est généralement un résidu. Contrôlez l'identité, pas les composantes : DPI et RVPI peuvent chacun paraître plausibles alors que leur somme ne correspond pas au MOIC, et c'est la somme que le lecteur citera.
L'article sur le TRI couvre la mesure de rendement que cette identité ne contraint pas, et la page des investissements alternatifs réunit les 48 contrôles. La propriété qui produit les distributions est dans les tables de capitalisation, et la version en valeur de sortie est dans le DCF immobilier.
Distributions et valeur résiduelle restent des cellules séparées dans Mica ; l'identité des multiples est donc contrôlée au lieu d'être supposée. Cette séparation est la discipline de modèle Excel qui rend l'identité testable.