
Le classeur de fonds ne contient pas de modèle immobilier
L'essentiel de la valeur d'un bien vient d'un taux de capitalisation de sortie que vous avez choisi. Un DCF de cinq ans avec un taux de sortie de 5 % place environ trois quarts de la valorisation dans la valeur terminale, ce qui explique pourquoi l'année suivante et les frais de vente doivent être contrôlés.
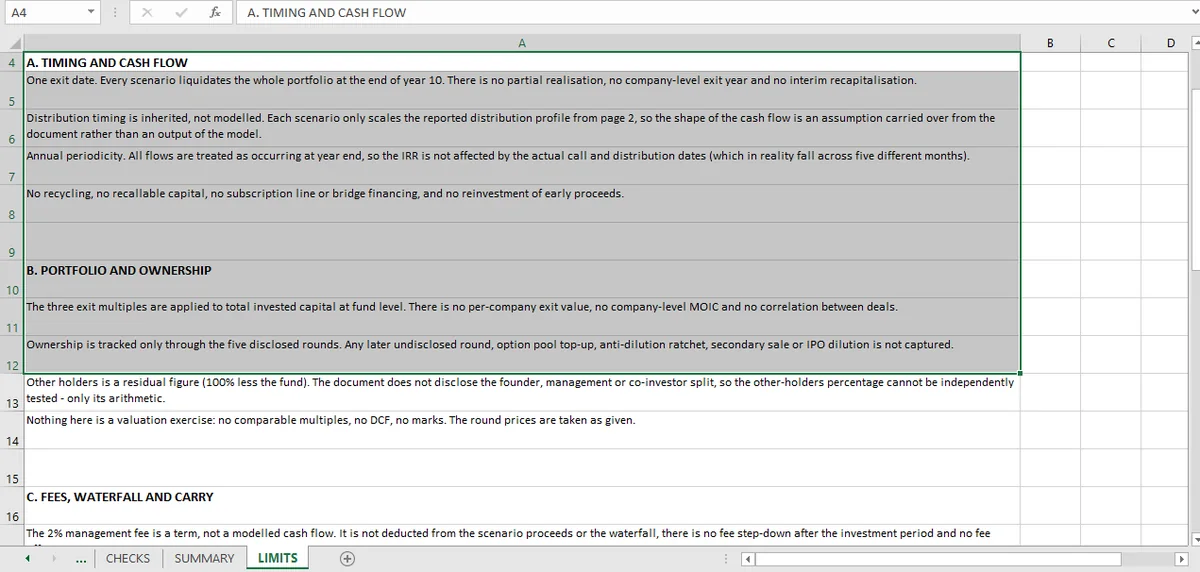
Cette série modélise un fonds de capital-investissement, pas l'immobilier. La feuille des limites le dit : pas d'immobilier, pas de taux de capitalisation, pas de flux immobiliers.
Cet article porte donc sur la méthode dont un modèle immobilier a besoin et sur les contrôles qui le rendent crédible, le même schéma que les autres sujets de cette série appliquent à leur propre classe d'actifs.
La forme d'un DCF immobilier
Cinq ans de revenu net d'exploitation, actualisés ; plus une valeur de sortie à la fin de l'année cinq, également actualisée. La construction est un parcours DCF standard avec les loyers à la place du chiffre d'affaires.
La valeur de sortie est presque toujours le terme le plus important. Une détention typique de cinq ans avec un taux de capitalisation de sortie de 5 % et une croissance de 3 % produit une valeur de sortie qui représente environ trois quarts du total, et cette part augmente à mesure que le taux de capitalisation baisse.
La valeur de sortie VS est calculée comme le NOI de l'année 6 divisé par le taux de capitalisation de sortie tc :
Notez l'année suivante. Utiliser le NOI de l'année 5 au lieu de l'année 6 est l'erreur la plus courante dans un modèle immobilier, et elle sous-estime la sortie d'un an de croissance, soit environ 3 % de la valeur de sortie. Sur une part de valeur terminale de 75 %, cela représente 2 % du bien.
Les contrôles qui le rendent crédible
Six, dans l'ordre où un relecteur les exécuterait.
Le NOI se rattache à l'état locatif. Chaque ligne du NOI (loyers, récupérations, vacance, charges d'exploitation) remonte à un état locatif ou à une hypothèse de charge. Un modèle qui prend le NOI comme un taux de croissance unique n'a pas d'état locatif et ne peut pas répondre à la question suivante.
L'année suivante est utilisée. La valeur de sortie utilise le NOI de l'année 6, pas de l'année 5. C'est un contrôle d'une cellule et c'est le plus précieux du modèle.
Le taux de capitalisation de sortie est énoncé, pas implicite. Calculez le taux de capitalisation implicite à partir de la valeur de sortie et comparez-le au taux énoncé. S'ils diffèrent, la sortie a été construite à partir d'une hypothèse de croissance et le taux de capitalisation ne joue aucun rôle réel.
Les frais de vente sont déduits. Les frais d'agence, les frais juridiques et les droits de mutation représentent généralement 1 à 3 % de la valeur brute, et un modèle qui les oublie surestime la sortie.
Le taux d'actualisation correspond au risque. Un DCF immobilier actualisé à un taux inférieur au taux de capitalisation de sortie place encore plus de poids sur la sortie ; il faut énoncer pourquoi le rendement exigé se situe sous le taux de capitalisation.
La part de la valeur terminale est rapportée. Si la sortie représente plus de 80 % de la valeur, le DCF n'est qu'un taux de capitalisation assorti d'une erreur d'arrondi de prévision. C'est le même seuil que le classeur de valorisation des actions applique.
Pourquoi le taux de capitalisation de sortie est la réponse
Un DCF de cinq ans actualise cinq ans de flux connus et une supposition. La supposition domine la sortie, et le taux d'actualisation convertit surtout la supposition en valeur actuelle.
La concentration n'est pas une raison d'éviter la méthode ; c'est une raison de publier la sensibilité : un mouvement de 25 points de base du taux de capitalisation de sortie sur un modèle à 75 % terminal déplace la valeur d'environ 4 %, et un lecteur à qui on ne le dit pas traitera la sortie comme précise.
Ce dont un modèle immobilier a besoin au-delà
La dette. Un DCF immobilier endetté comporte un prêt, un amortissement, des intérêts, des covenants DSCR (ratio de couverture du service de la dette) et un événement de refinancement. Rien de tout cela n'est dans un modèle de sortie simple, et tout cela affecte le rendement des fonds propres.
Les baux. Un état locatif avec des échéances étalées est la différence entre un modèle immobilier et une hypothèse de croissance du NOI. C'est là que se situe le risque de renouvellement.
Les dépenses d'investissement. Les investissements de maintenance, les travaux d'aménagement des locataires et les commissions de location sont des sorties de trésorerie que le NOI ne capture pas.
Le classeur de capital-investissement de ce sujet applique la même discipline à une autre classe d'actifs : l'article sur le waterfall montre comment les distributions sont réparties, et l'article sur les multiples couvre les mesures de rendement qu'un fonds immobilier publierait aussi. L'arithmétique du rendement est dans taux de capitalisation et levier, et la mécanique du fonds autour est dans l'article d'intégration.
Mica ne fabrique pas un modèle immobilier qu'on ne lui a pas fourni ; cet article porte donc sur la méthode, et non sur un résultat mesuré.