
La table de capitalisation est le modèle
Cinq tours de financement, une règle : chaque table de capitalisation post-money (après le tour) totalise exactement 100 %. Six contrôles, un par table, détectent les pools d'options comptés deux fois, les pourcentages additionnés au lieu d'être multipliés, et une conversion au mauvais prix.
Le rendement d'un fonds dépend de la part qu'il détient dans chaque société au moment de la sortie. Cette propriété est le produit de chaque tour de financement, et chaque tour dilue tous ceux qui n'ont pas participé.
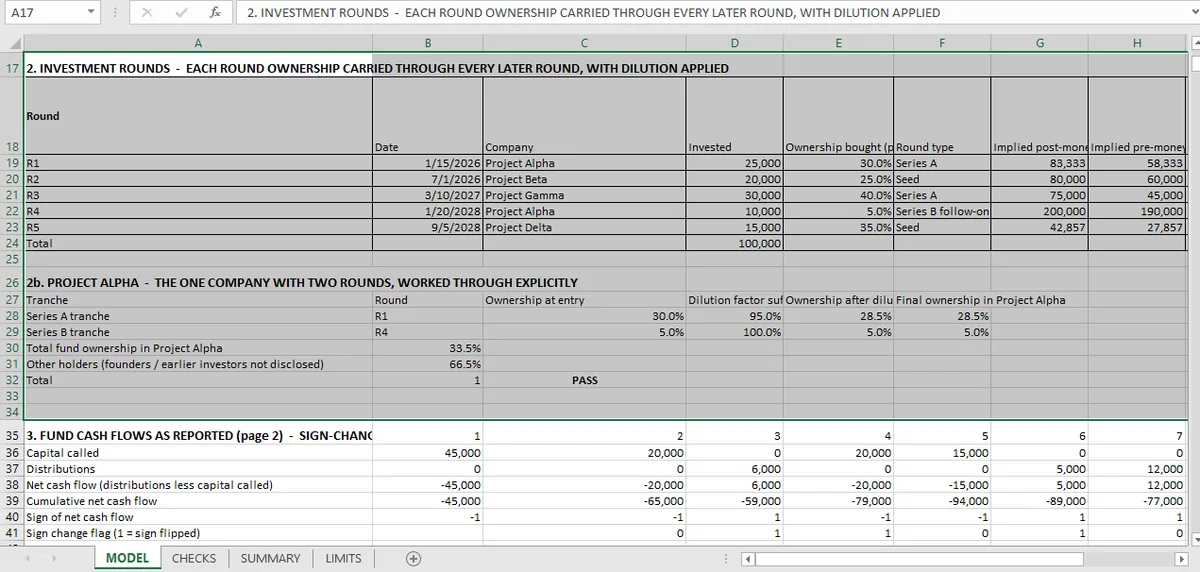
Le classeur modélise cinq tours sur quatre sociétés et produit six tables de capitalisation. Six contrôles couvrent ces tables, et chacun est la même assertion : les détenteurs totalisent 100 %.
Pourquoi la somme à 100 % est le contrôle
Une table de capitalisation est une partition. Les détenteurs existants, le nouvel investisseur, un pool d'options : ils divisent complètement les capitaux propres post-money, sans trous ni chevauchements.
Six façons de casser la partition, toutes courantes :
Le pool d'options est compté deux fois. Un pool créé pre-money (avant le tour) dilue les fondateurs ; un pool créé post-money (après le tour) dilue tout le monde, y compris le nouvel investisseur. L'inclure deux fois produit une table qui totalise plus de 100 %.
Un tour est appliqué à la mauvaise base. La dilution est multiplicative, pas additive. Un tour de 20 % suivi d'un tour de 20 % laisse aux fondateurs 64 % de leur détention d'origine, pas 60 %. Additionner les pourcentages produit une table qui totalise correctement dans le tableur et qui est fausse dans la table de capitalisation.
Les obligations convertibles se convertissent au mauvais prix. Une obligation avec une décote et un plafond se convertit à la condition la plus favorable au porteur, et les actions résultantes changent tous les autres pourcentages.
Le renforcement du pool est manqué. Beaucoup de term sheets (lettres d'intention) exigent que le pool soit porté à un pourcentage fixe post-money, ce qui dilue les fondateurs plus que le tour seul ne l'implique.
Le plan d'options salariés (ESOP) est compté en actions autorisées plutôt qu'émises.
Un tour est saisi comme un nouveau détenteur sans réduire les existants.
Six contrôles, un par table, les détectent tous : une table dont la somme ne fait pas 100 % est fausse, quelle qu'en soit la cause.
La dilution qui compte pour le fonds
Projet Alpha est détenu via un tour précoce puis dilué à la série B. Le pourcentage de détention du fonds baisse, et son produit de sortie baisse avec lui, à moins qu'il n'exerce ses droits pro rata, ce que le classeur modélise comme un choix.
Le contrôle sur la tranche diluée est celui qui relie la table de capitalisation au flux de trésorerie : la détention du fonds après le tour doit être cohérente avec le produit qu'il reçoit si la société sort à la valeur modélisée. Cette valeur de sortie est le chiffre qu'un parcours DCF calcule avant que la participation soit appliquée.
Ce que le modèle ne couvre pas
Préférences de liquidation. Le waterfall à la sortie est modélisé au niveau du fonds, pas de la société. Une préférence non participante de 1× change la répartition entre actions ordinaires et préférentielles aux faibles valeurs de sortie, et le classeur ne la modélise pas société par société.
Dispositions anti-dilution. Les protections à cliquet intégral (full ratchet) et à moyenne pondérée changent le prix de conversion après un tour à la baisse. Aucune n'est modélisée.
Mécanismes pay-to-play (obligation de réinvestir) et pro rata. La décision de participation du fonds est modélisée comme donnée, pas comme un choix stratégique.
Ces trois éléments sont là où les rendements réels d'un fonds divergent d'une table de capitalisation naïve. La feuille des limites du classeur ne les revendique pas, et un lecteur doit traiter les pourcentages de détention comme l'arithmétique de la dilution plutôt que comme une prévision de la part du fonds.
Une règle par tour
Quelle que soit la structure des tours, la table de capitalisation post-money totalise exactement 100 %. C'est une formule, c'est la première chose à mettre dans tout modèle qui touche à la propriété, et elle détecte la plupart des erreurs qui produisent un rendement de fonds impossible à reproduire.
L'article sur le TRI utilise le produit que ces tables génèrent, et le détail des 48 contrôles est sur la page des investissements alternatifs. Les multiples que ces participations produisent sont dans l'identité des multiples, et l'analogue immobilier est dans le DCF immobilier.
Pour chaque détenteur, Mica écrit la participation comme une formule sur le tour ; une table de capitalisation dont la somme ne fait pas 100 % échoue donc immédiatement.