
Sept groupes, un flux de trésorerie
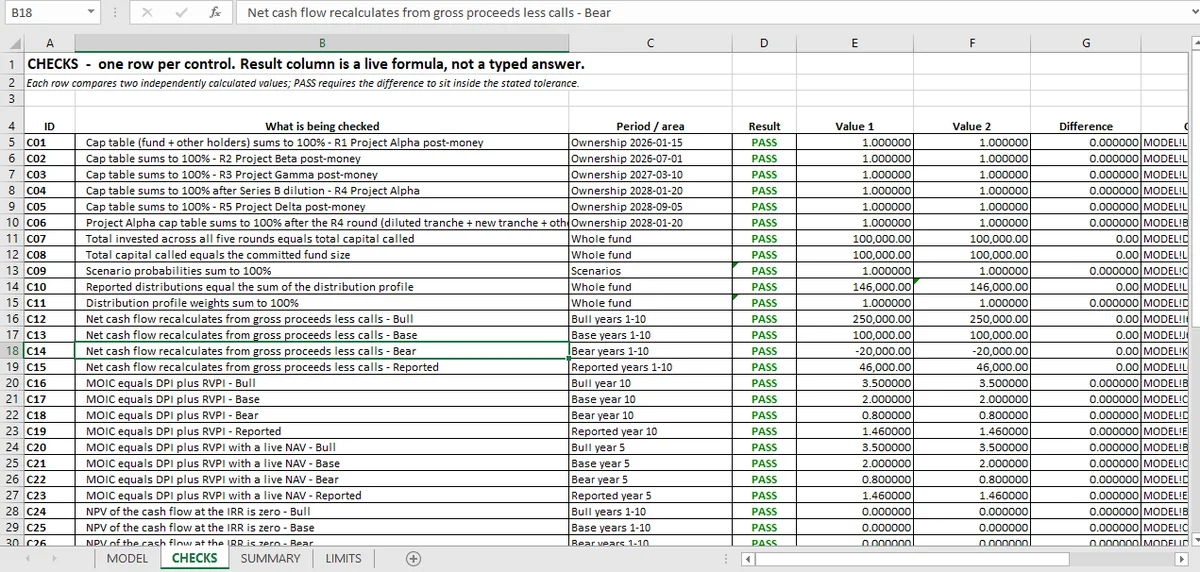
Quarante-huit contrôles suivent la trésorerie : tables de capitalisation, flux du fonds, quatre mesures de rendement, racines du TRI, TRIM, waterfall et un résidu agrégé. Chaque couche alimente la suivante, et les contrôles se situent aux jonctions.
Le classeur du fonds construit un rendement de capital-investissement de dix ans en sept couches, et chaque couche a ses propres contrôles.
| Couche | Contrôles | Ce qu'elle établit |
|---|---|---|
| Tables de capitalisation | 6 | Chaque tour totalise 100 % pour le fonds et les co-investisseurs |
| Flux de trésorerie du fonds | 9 | Appels, distributions et flux net se reconstruisent |
| Multiples de rendement | 12 | MOIC = DPI + RVPI dans quatre scénarios, de deux façons |
| Racines du TRI | 10 | Changements de signe, borne de Descartes, VAN nulle à chaque racine |
| TRIM | 4 | Se situe entre le TRI et le taux de réinvestissement |
| Waterfall | 6 | La somme des paliers est égale au distribuable ; le carry est le résidu |
| Agrégat | 1 | L'identité des multiples tient sur l'ensemble |
La caractéristique structurelle intéressante est que les couches s'alimentent dans une seule direction : la participation produit le produit de cession, celui-ci produit le flux, le flux produit les rendements, et les rendements pilotent le waterfall. Les contrôles sont placés à chaque jonction plutôt qu'à la fin seulement. Cette chaîne à sens unique a un analogue en entreprise dans l'intégration du choix d'investissement, où les hypothèses alimentent les flux puis les indicateurs.
Les trois jonctions à surveiller
La propriété vers le produit de sortie. Une table de capitalisation qui totalise 100 % peut quand même produire le mauvais produit si la part du fonds est prise au mauvais tour. Le contrôle sur la tranche diluée est ce qui relie les deux.
Le produit vers le flux de trésorerie. Le flux net doit se reconstruire à partir du produit brut moins les appels, dans chaque scénario. Trois contrôles, un par scénario plus le cas annoncé. Un modèle qui importe un chiffre net et publie des rendements à partir de lui n'a pas de flux de trésorerie.
Les rendements vers le waterfall. Les paliers doivent totaliser le montant distribuable, et le carry doit être le taux de carry appliqué au résidu au-dessus du hurdle (taux de rendement préférentiel). Six contrôles, et le dernier est celui qui détecte un carry calculé sur toute la distribution.
Le contrôle le plus utile
Le comptage des racines du TRI.
Un flux de fonds à trois changements de signe et une racine positive ne pose pas de problème. Un flux à deux changements de signe et deux racines positives annonce un TRI qui n'attend que d'être démenti. La fonction TRI() d'Excel ne dit pas dans quel cas elle se trouve.
Le classeur calcule les racines indépendamment, vérifie que la VAN est nulle à chacune et compare ce que TRI() a renvoyé. Cela représente dix des quarante-huit contrôles, et c'est le seul endroit de la série où l'on traite la réponse d'une fonction comme une affirmation sur ses racines, plutôt que comme un simple résultat.
Ce que les 48 n'établissent pas
Que le fonds soit réel. Chaque entrée est construite : cinq tours, un profil de distribution, des pondérations de scénarios. Rien n'est calibré sur un vrai fonds.
Que le rendement soit bon. Un TRI de 6,03 % sur un multiple de 1,46× est annoncé ; savoir si cela compense dix ans d'illiquidité est un jugement que le classeur ne formule pas.
Que le waterfall corresponde au LPA. Les paliers sont modélisés sous forme simplifiée. Un vrai pacte d'associés (LPA) comporte un catch-up, des compensations de frais et des clauses de clawback (remboursement) qui modifient la part du GP.
Que l'immobilier soit couvert. Deux articles de ce sujet, le DCF immobilier et le volet taux de capitalisation, décrivent des méthodes que le classeur ne contient pas. Ils sont inclus parce qu'un modèle de marchés privés est incomplet sans eux, et ils le disent.
Comment le lire
Commencez par les tables de capitalisation. Si la propriété est fausse, tout rendement en aval est faux et les contrôles réussiront quand même, parce qu'ils testent l'arithmétique qui suit.
Puis la reconstruction du flux, puis l'identité des multiples, puis le comptage des racines, puis le waterfall. C'est le même ordre que celui dans lequel les couches sont construites, et c'est pourquoi 48 contrôles suffisent au lieu d'être excessifs : chaque groupe teste une jonction, et il y a sept jonctions.
L'article sur le TRI est le cas du comptage des racines, l'article sur les multiples est l'identité, le volet dilution est d'où vient la propriété, et le relevé complet des contrôles est sur la page des investissements alternatifs. Le volet immobilier que le fonds ne modélise pas est dans le DCF immobilier et taux de capitalisation et levier.
De bout en bout, Mica construit le modèle de fonds dans un seul classeur ; propriété, flux et carry sont liés plutôt que saisis. Ce type de classeur est ce dont l'automatisation du reporting a besoin pour garder les couches synchronisées.