
Una ecuación explica la mayor parte
Con una tasa de capitalización del 5 %, un préstamo del 60 % sobre el valor —un LTV (relación préstamo-valor) del 60 %— y un coste de la deuda del 4 %, la rentabilidad de los recursos propios es de aproximadamente el 6,5 %: tasa de capitalización más apalancamiento por el diferencial. El apalancamiento positivo se vuelve negativo en el momento en que la deuda cuesta más que la tasa de capitalización.
La rentabilidad no apalancada de un inmueble es aproximadamente su tasa de capitalización. Si lo apalancas, la rentabilidad de los recursos propios pasa a ser, donde R_e es la rentabilidad de los recursos propios, c la tasa de capitalización y k_d el coste de la deuda:
Con una tasa de capitalización del 5 %, un préstamo del 60 % sobre el valor y un coste de la deuda del 4 %, la rentabilidad de los recursos propios es 5 % + 1,5 × 1 % = 6,5 %.
La ecuación es simple y explica las dos cosas que sorprenden de las rentabilidades inmobiliarias: por qué el apalancamiento importa tanto y por qué corta en ambas direcciones.
Qué dice la ecuación
Lo que se multiplica es el diferencial. Una brecha de 100 puntos básicos entre la tasa de capitalización y el coste de la deuda se convierte en 150 puntos básicos de rentabilidad adicional de los recursos propios con un LTV del 60 %. Con un LTV del 75 %, el multiplicador es 3, y la misma brecha se convierte en 300 puntos básicos.
El apalancamiento no hace nada cuando el diferencial es cero. Si la deuda cuesta exactamente la tasa de capitalización, la rentabilidad de los recursos propios es igual a la tasa de capitalización sea cual sea el LTV.
El apalancamiento positivo se vuelve negativo cuando la deuda cuesta más que la tasa de capitalización. En un entorno de tipos al alza, un inmueble comprado a una tasa de capitalización del 4,5 % con deuda al 6 % tiene un diferencial negativo, y más apalancamiento empeora la rentabilidad.
Qué tiene que mostrar la prueba de apalancamiento
Un modelo inmobiliario que afirma una rentabilidad apalancada tiene que mostrar las piezas.
El LTV por el valor es igual a la deuda. El importe del préstamo es un porcentaje del precio de compra o del valor tasado, y hay que declarar cuál. Un modelo que usa uno para el préstamo y el otro para el cálculo de la rentabilidad es inconsistente. Un modelo corporativo impone la misma consistencia mediante su enlace de estructura de financiación, donde el peso de la deuda se fija una vez.
El servicio de la deuda está cubierto por el NOI. El DSCR, NOI sobre el servicio anual de la deuda, es la cláusula financiera que decide si el préstamo sobrevive a un año malo. Un modelo que declara una rentabilidad apalancada sin un DSCR no ha modelado el préstamo.
La rentabilidad sobre el efectivo invertido (cash-on-cash) concilia con la comprobación de los recursos propios. El flujo de caja después del servicio de la deuda dividido por los recursos propios invertidos debe igualar la rentabilidad que declara el modelo. Si no lo hace, algo se está contando dos veces u omitiendo.
Lo que la ecuación esconde
Amortización. La ecuación supone deuda con solo intereses. Un préstamo amortizable devuelve principal, lo que genera recursos propios y cambia la rentabilidad con el tiempo, normalmente al alza para el tenedor de los recursos propios.
Salida. La rentabilidad apalancada en la salida no es la misma que la rentabilidad corriente de caja. Una venta a una tasa de capitalización distinta de la de compra produce una plusvalía o minusvalía que el apalancamiento también multiplica.
Costes. Los costes de adquisición, las comisiones de financiación y el capex están todos fuera de la ecuación y todos reducen la rentabilidad.
Recurso y cláusulas financieras. Un modelo puede producir una rentabilidad positiva justo hasta el punto en que se incumple el covenant de DSCR, momento en que los recursos propios desaparecen. La aritmética no muestra ese límite.
Por qué el libro no tiene un modelo inmobiliario
Esta serie modela un fondo de empresas, rondas y una cascada, no un edificio. No hay inmueble, ni tasa de capitalización, ni préstamo, y la hoja de límites no afirma lo contrario.
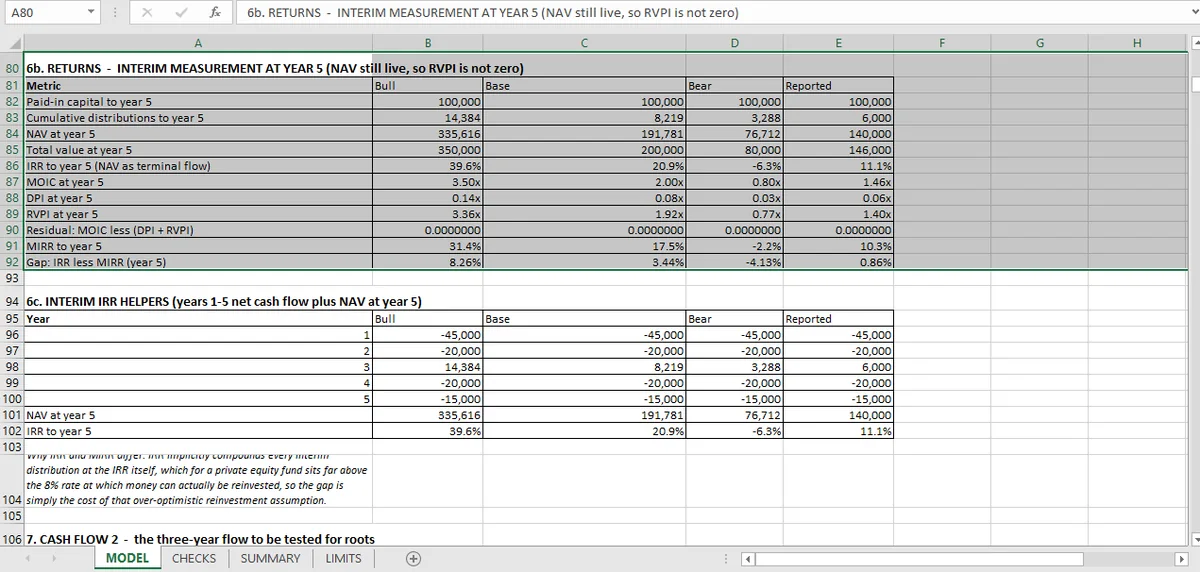
Lo que sí tiene el libro es la disciplina que necesita esta ecuación: cada rentabilidad declarada se reconstruye desde sus componentes. La identidad de múltiplos hace el mismo trabajo para MOIC, DPI y RVPI, y el artículo de la cascada muestra cómo se reparte una distribución una vez calculada la rentabilidad.
Merece la pena tener la ecuación en cuenta para cualquier modelo inmobiliario: si la rentabilidad declarada de los recursos propios no se puede reproducir a partir de la tasa de capitalización, el LTV y el coste de la deuda, uno de los tres no es lo que dice ser. El valor de salida que alimenta esa rentabilidad está en el DCF inmobiliario, y el reparto a nivel de fondo está en la pieza de integración.
La tasa de capitalización, el LTV y el coste de la deuda son entradas separadas en Mica; la rentabilidad apalancada se puede reconstruir a partir de ellas. Tres entradas en celdas separadas son la forma de organizar las entradas por separado que mantiene posible la reconstrucción.