Un modelo de Excel hecho con IA puede parecer terminado y aun así no cuadrar
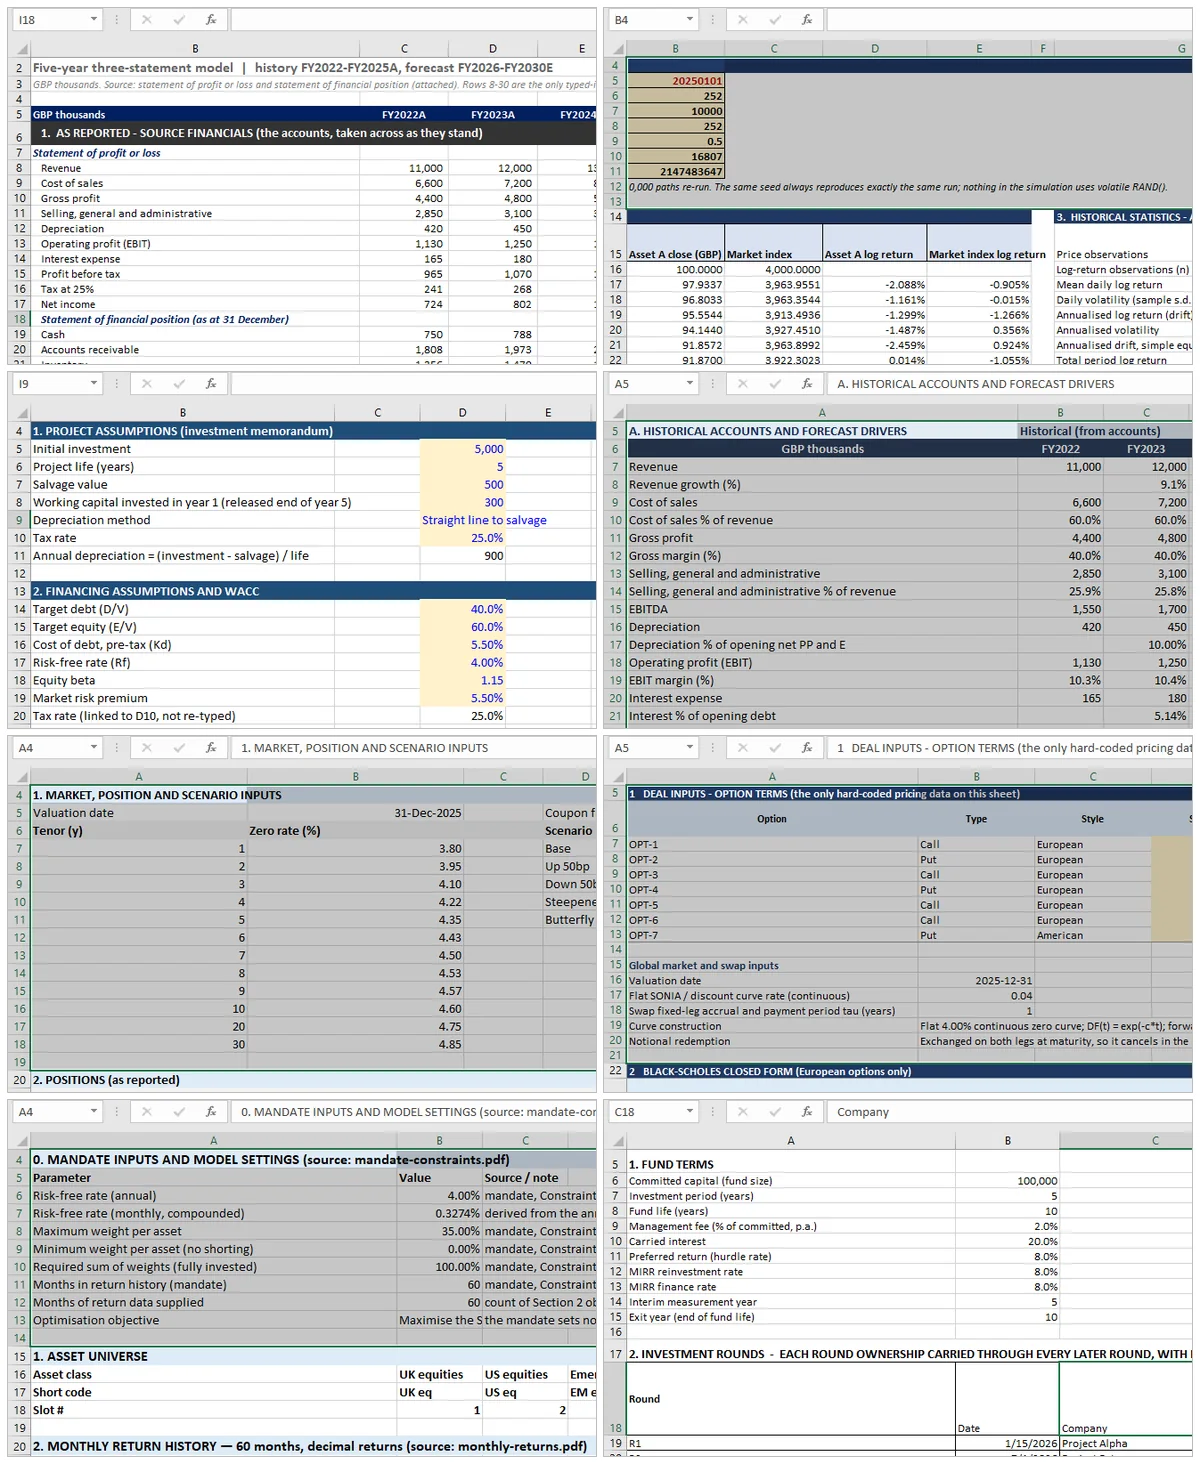
Cómo funcionan los casos de esta serie. Cada uno de los ocho temas es un caso sintético independiente: una empresa con cuatro años de cuentas, una nota de proyecto de una página, la imagen de una hoja de condiciones, una posición de siete bonos, una serie de precios, una cartera de seis activos y un fondo a diez años. Cada uno se construyó dentro de Excel a partir de su documento de origen y después se comprobó contra sí mismo. Las empresas, los fondos y las carteras están construidos; no se usa ningún archivo de cliente real y ningún precio de mercado externo valida la salida. Las comprobaciones prueban si el libro terminado es internamente consistente, no si sus entradas son correctas. Son casos sintéticos para demostrar un método; nada de esto es asesoramiento de inversión, fiscal ni legal.
Una auditoría de modelos en Excel consiste en seis comprobaciones sobre el libro ya terminado: que las identidades contables se cumplan en cada periodo contable, que las fórmulas coincidan a lo largo de los periodos, que el optimizador respete las restricciones que él mismo declara, que dos métodos independientes coincidan, que las sensibilidades se muevan en la dirección correcta y que se reconozcan los comportamientos conocidos del método. Esta página las aplica a un solo libro: 99 comprobaciones, todas superadas.
Un modelo hecho con IA suele abrirse sin problemas. El formato está bien, las pestañas tienen nombre, las fórmulas están ahí y nada muestra un error. Luego cambias una hipótesis y ves que el balance deja de cuadrar, o haces clic en la celda de intereses y encuentras una constante donde debería haber un cálculo.
El fallo es estructural, no cosmético. La herramienta sabe escribir una fórmula, pero no sabe qué restricciones tiene que cumplir el modelo. Seis tipos de comprobación cubren ese hueco. Cada uno puede aplicarse a mano en Excel, sobre cualquier modelo, sin saber cómo se construyó.
Por qué «se abre sin errores» no es una comprobación
Los valores de error de Excel son propios de cada fórmula. #¡REF!, #¡DIV/0! y #¡VALOR! (en inglés, #REF!, #DIV/0! y #VALUE!) indican que una fórmula no se puede evaluar. Ninguno avisa de que un calendario de amortización se copió de la columna equivocada, de que los impuestos cambiaron de signo entre el histórico y la previsión, o de que hay un número escrito a mano donde debería ir un cálculo.
Un modelo puede no tener ni un solo valor de error y estar mal en todos los periodos. No es algo que solo les pase a los modelos pequeños. Un análisis independiente pidió a cuatro herramientas de IA líderes que construyeran un modelo de tres estados de Apple. La aritmética casi nunca fallaba. Lo que fallaba era la integración: las clasificaciones publicadas recogen que la mayoría de las herramientas «se apoyaban en partidas de ajuste en lugar de en una integración real», y que ninguna proyectaba los intereses a partir de los saldos que los generan.
Las comprobaciones sirven para encontrar ese tipo de fallo. Una comprobación no es una lectura línea por línea del modelo; es una condición que el modelo terminado debe cumplir y que se evalúa en la hoja, en cada periodo contable.
Los seis tipos de comprobación y qué detecta cada uno
| # | Tipo de comprobación | Qué comprueba | Qué se le escapa a la inspección |
|---|---|---|---|
| 1 | Estructural | Una identidad se cumple en todos los periodos contables | Un calendario que está bien en la última columna y mal en el medio |
| 2 | Consistencia | La misma forma de fórmula en todos los periodos contables | Un ajuste manual escondido dentro de un rango copiado |
| 3 | Restricciones | La solución cumple los límites que declaró el modelo | Un optimizador que informa de un óptimo fuera de sus propias restricciones |
| 4 | Convergencia | Dos métodos independientes dan un mismo número | Un único método sin forma de auditarse a sí mismo |
| 5 | Sensibilidad | La salida se mueve en la dirección correcta, en una cuantía plausible | Un modelo que se equivoca de forma uniforme y sistemática |
| 6 | Comportamiento conocido | Un comportamiento conocido del método se reconoce, no se puntúa como error | Un modelo correcto marcado como erróneo, o uno erróneo marcado como correcto |
El resto de la página repasa cada tipo y señala qué error se escapa cuando falta esa comprobación.
Tipo de comprobación 1: estructural. Las identidades contables deben cumplirse en cada periodo contable
Las comprobaciones estructurales son identidades aritméticas que deben cumplirse en cada periodo contable, no solo en el último. El activo es igual al pasivo más el patrimonio neto. Los resultados acumulados al cierre son iguales a los de apertura más el beneficio neto menos los dividendos. El efectivo del balance es igual al efectivo final del estado de flujos de efectivo.
Las identidades
Un modelo de tres estados tiene alrededor de una docena de identidades, y casi todas adoptan una de tres formas: un total es igual a la suma de sus partes, un saldo final es igual al saldo inicial más un movimiento, o dos estados presentan la misma cifra. El truco consiste en escribirlas como una lista antes de comprobar nada, porque la lista sirve para otros modelos y otros periodos.
La identidad que todo el mundo recuerda es la del balance. Las que de verdad detectan errores son las de arrastre de saldos, las de resultados acumulados y las de inmovilizado, porque un descuadre ahí se acumula en lugar de aparecer una sola vez. Un solo periodo contable en el que los dividendos se cargan a la cuenta equivocada desplaza todas las cifras posteriores de resultados acumulados, y la identidad del balance sigue cumpliéndose todo el tiempo, porque ambos lados se movieron juntos.
Qué hacen mal aquí los modelos creados con IA
Dos patrones, ambos estructurales.
El primero es un total calculado por separado en lugar de como suma. Una herramienta que escribe =SUMA(C5:C12) (en inglés, =SUM(C5:C12)) en una columna y un número tecleado en la siguiente no ha demostrado nada; la comprobación es lo que demuestra cuál de las dos cosas hizo.
El segundo es una partida de ajuste. Si el balance no cuadra, la forma más rápida de hacerlo cuadrar es tocar una línea hasta que cuadre. La identidad se cumple entonces en todos los periodos, y el modelo está mal en todos los periodos. Las comprobaciones estructurales tienen que ir acompañadas de una comprobación de que cada lado se construyó a partir de su propia fuente. Por eso el ejemplo desarrollado de abajo acaba con 27 comprobaciones cuya única misión es reconstruir los estados por una segunda vía.
Tipo de comprobación 2: consistencia. La misma fórmula en todos los periodos contables
Las comprobaciones de consistencia buscan una fórmula que cambia de forma a mitad de la previsión, que es donde se esconde un ajuste manual.
La prueba es mecánica: selecciona la fila, recorre las columnas y compara. La propia función FORMULATEXTO (en inglés, FORMULATEXT) de Excel devuelve la fórmula de cualquier celda como texto, así que una fila de diez periodos puede convertirse en diez cadenas y compararse directamente. Cuando en una fila nueve celdas coinciden y la décima no, es que alguien la editó, sea una persona o un modelo.
La consistencia también cubre los criterios de signo. Piensa en una línea positiva en el histórico y negativa en la previsión, o en un gasto por impuesto que se resta en un bloque y se suma en otro. Una identidad periodo a periodo depende del criterio de signo; el enlace entre histórico y previsión hay que comprobarlo aparte. En el libro de tres estados esto se comprueba de forma explícita: el cuadre histórico de impuestos plantea que el beneficio neto es igual al beneficio antes de impuestos menos el impuesto, y el cuadre de previsión plantea que el beneficio neto es igual al beneficio antes de impuestos más el gasto por impuesto. La aritmética es la misma y el signo, el contrario; hay que declarar ambos o la comprobación invertirá el signo de cinco años sin avisar.
Este tipo de comprobación también detecta la celda huérfana: una celda que nada referencia y que no referencia nada, normalmente un resto de un enfoque abandonado. No cambia ninguna cifra, y por eso mismo sobrevive a una revisión manual.
Tipo de comprobación 3: restricciones. Un optimizador tiene que cumplir sus propios límites
Una comprobación de restricciones verifica que la solución devuelta por el modelo cumple de verdad las restricciones que el propio modelo declaró.
Las comprobaciones de restricciones solo se aplican cuando el modelo resuelve en lugar de calcular. Imagina un optimizador de cartera que prohíbe las ventas en corto, limita cada activo al 20% y exige que los pesos sumen uno. La solución da tres condiciones que comprobar: ningún peso negativo, ningún peso por encima del límite y pesos que suman uno dentro de la tolerancia. Esas pruebas no dependen de cómo se encontró el óptimo, y eso es lo que las hace robustas si se cambia el solver.
La misma lógica cubre las condiciones de optimalidad. Una solución de media-varianza tiene que cumplir sus propias condiciones de primer orden con la aversión al riesgo declarada, y esas condiciones pueden recalcularse a partir de los pesos. Cuando las condiciones recalculadas no coinciden con el óptimo declarado, el solver se detuvo antes de tiempo. Por mucho que se revisen los datos de entrada, ese fallo no aparece.
Tipo de comprobación 4: convergencia. Dos métodos, un mismo número
Las comprobaciones de convergencia someten la misma magnitud a dos métodos independientes y comparan los resultados, porque un único método no puede auditarse a sí mismo.
Este es el tipo de comprobación que separa un modelo verificado de uno que solo se ha inspeccionado. Dos rutas, un número, una diferencia y una tolerancia.
El ejemplo más claro son los intereses sobre un saldo medio, que son circulares: los intereses dependen del saldo, y el saldo depende de los intereses. Excel puede resolverlo por iteración, pero la respuesta iterativa llega sin ninguna derivación. Quien revisa ve un número y no puede saber si convergió o si tocó el techo de iteraciones. Volver a calcular esos mismos intereses resolviendo el bucle de forma algebraica da un segundo número obtenido sin el bucle, y la resta es la comprobación. En el ejemplo desarrollado de abajo son diez de las 99 comprobaciones, y la mayor discrepancia en cinco años de previsión es de 5 × 10⁻¹³ en miles.
La misma forma se aplica siempre que un cálculo pueda hacerse de dos maneras: el rendimiento de un bono por el método de Newton frente a un bucle de revalorización, la duración por fórmula frente a una perturbación por diferencias finitas, el precio de una opción frente a la paridad put-call. El valor de la comprobación está por completo en la independencia de la segunda ruta.
Tipo de comprobación 5: sensibilidad. La salida tiene que moverse como debe
Una comprobación de sensibilidad cambia una entrada y verifica que la salida se mueve en la dirección correcta, en una cuantía plausible.
Detecta el fallo que ningún cuadre detectará: un modelo que se equivoca de forma uniforme y sistemática. Si subir la tasa de descuento sube la valoración, una de dos cosas está mal: el signo de una fórmula o la dirección de una referencia. Ambas cosas son invisibles en una hoja estática. La misma prueba detecta una tabla de sensibilidad en la que una fila se calcula desde el eje equivocado, lo que produce una cuadrícula que parece correcta hasta que uno se da cuenta de que no es monótona.
La cuantía importa tanto como la dirección. Que un punto porcentual en el WACC cambie la valoración un 40 % no es un error de signo; es una sensibilidad mal calculada, o un valor terminal que sostiene toda la respuesta. Los límites de plausibilidad son la parte de esta comprobación que exige criterio, y por eso se plantea como un intervalo y no como una nota de aprobado.
Tipo de comprobación 6: comportamiento conocido. Cuando el propio método se desvía de lo esperado por una razón conocida
Algunas comprobaciones fallan porque el método tiene un comportamiento conocido, no porque el modelo esté mal, y ambas cosas se ven idénticas en la salida.
TIR y soluciones múltiples
Una serie de flujos de caja con más de un cambio de signo puede tener más de una tasa interna de retorno. La función TIR (en inglés, IRR) de Excel devuelve la primera raíz que encuentra a partir de un punto de partida estimado. Dos analistas con estimaciones distintas pueden obtener dos respuestas correctas distintas de la misma serie, y un modelo puede informar de una TIR aritméticamente correcta pero sin sentido económico.
La comprobación no es «¿es correcta la TIR?». Es «¿cuántas raíces tiene esta serie y cuál se está informando?». Un flujo de caja de un fondo con una salida inicial, una larga racha positiva y una llamada de capital tardía es el caso típico.
Referencias circulares
Excel trata una referencia circular como un error de forma predeterminada y, en cuanto se activa el cálculo iterativo, deja de tratarla como tal. Los parámetros son el número máximo de iteraciones y el cambio máximo, con valores predeterminados de 100 y 0,001, como explica la documentación de Microsoft. Un bucle que converge con esos ajustes está bien. Un bucle que no converge no produce ningún error. Produce un número que cambia cada vez que la hoja se recalcula.
Así que la comprobación tiene que formularse como una prueba de comportamiento, no como una prueba de error: fuerza un recálculo completo, dos veces, y confirma que el valor es el mismo. El artículo sobre la referencia circular en un modelo financiero repasa las tres formas de resolver el bucle y lo que cada una cuesta en términos de auditabilidad.
El ejemplo de validación de modelos: un libro, 99 comprobaciones
El método es fácil de describir y difícil de demostrar, así que se han construido modelos completos y se han publicado con sus hojas de comprobación. Dos están documentados por completo; el resto ya se ha ejecutado y está pendiente de publicación.
La entrada eran dos PDF: cuatro años de cuenta de pérdidas y ganancias y de balance de situación de una empresa ficticia. La instrucción pedía un modelo de tres estados a cinco años: flujo de caja reconstruido a partir de esos dos estados, que el balance cuadre en todos los años, intereses cargados sobre el efectivo medio y calculados dos veces, y un segundo conjunto de columnas que reconstruye el balance de forma independiente. La solución de referencia no se reveló hasta después de construir el modelo.
| Familia de comprobación | Comprobaciones | Superadas |
|---|---|---|
| Identidad del balance | 9 | 9 |
| Totales según lo publicado | 8 | 8 |
| Aritmética de pérdidas y ganancias | 21 | 21 |
| Conciliación del flujo de efectivo | 8 | 8 |
| Arrastres de saldos | 16 | 16 |
| Intereses, iterativos frente a algebraicos | 10 | 10 |
| Segunda vía, identidad y concordancia | 27 | 27 |
| Total | 99 | 99 |
Noventa y nueve comprobaciones, ningún fallo y un efectivo final de −1.113 en el ejercicio 2030 porque nada en el modelo financia el déficit. Esa cifra es lo más útil de la página: muestra qué cubren las comprobaciones y qué no. Los estados están enlazados, y el plan no existe. Las comprobaciones de los tres estados se detallan artículo por artículo, empezando por los doce cuadres.
Una tasa de aprobados del 100 % es un resultado de consistencia, no de exactitud. Cada comprobación compara el modelo con algo que produjo el mismo proceso de construcción; ninguna compara el PDF de origen con la cifra transcrita. El número de aprobados es un mínimo, no una calificación.
Los mismos seis tipos se aplican a los ocho modelos. Todos se han ejecutado, y cada uno se publica con su modelo, su hoja de comprobación y su hoja de límites a medida que llega el análisis:
| Tema | Modelo | Tipo de comprobación que lo sostiene | Comprobaciones | Estado |
|---|---|---|---|---|
| Estados financieros | Tres estados, previsión a cinco años | Estructural | 99 | Publicado |
| Métodos cuantitativos | Simulación de rentabilidad y riesgo | Convergencia | 31 | Comprobaciones ejecutadas |
| Finanzas corporativas | Evaluación de inversiones de capital | Sensibilidad | 67 | Publicado |
| Valoración de acciones | Cuatro métodos de valoración sobre una empresa | Convergencia | 54 | Comprobaciones ejecutadas |
| Renta fija | Análisis de bonos, duración y convexidad | Convergencia | 55 | Comprobaciones ejecutadas |
| Derivados | Motor de valoración de opciones | Comportamiento conocido | 17 | Comprobaciones ejecutadas |
| Cartera | Asignación media-varianza | Restricciones | 24 | Comprobaciones ejecutadas |
| Inversiones alternativas | Flujo de caja de un fondo y TIR | Comportamiento conocido | 48 | Comprobaciones ejecutadas |
Ese es el balance real de esta sección: dos modelos construidos de principio a fin, seis ejecutados y en cola. El método es la tesis; las hojas de comprobación son la prueba, y la prueba llega modelo a modelo.
Para la mecánica de Excel que hay detrás de esas comprobaciones, la guía del agente de libros de trabajo es el complemento práctico; las guías de Mica explican cómo se ejecuta el proceso de construcción dentro del archivo, y el recorrido del DCF es el ejemplo desarrollado de flujo de caja.
El artículo comparativo aborda la versión comercial de este argumento: qué miden las clasificaciones publicadas de herramientas, qué dejan fuera y qué distancia hay entre un borrador rápido y un modelo verificable.
En esta serie, todos los modelos se construyen con Mica, que ejecuta cada paso dentro del libro y registra el cambio a nivel de celda, de modo que un modelo hecho con IA puede volver a ejecutarse y comprobarse línea por línea.