
El derivado más simple, y el que este motor no valora
El precio de un forward es el contado financiado al tipo de financiación: F = S × exp((r − q)T), que da 104,081 con spot 100 al 4 % durante un año. Un futuro es lo mismo con liquidación diaria, y la brecha entre ambos es la base.
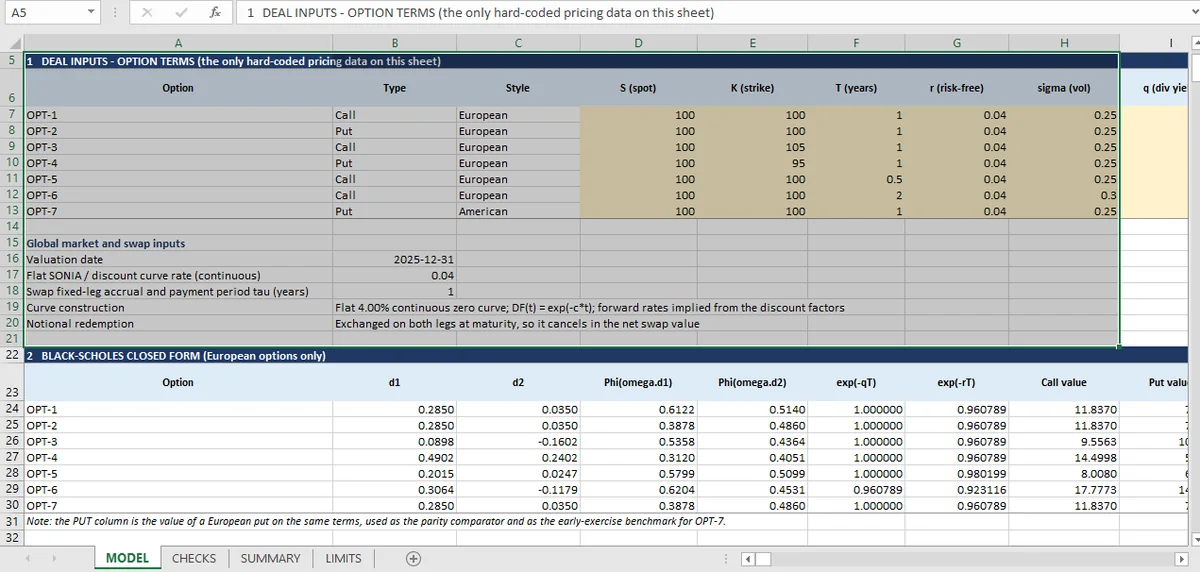
La hoja de operaciones que hay detrás de este tema enumera siete opciones y dos swaps de tipos de interés. No hay ningún forward ni ningún futuro en ella, así que nada de las 17 comprobaciones del libro toca la base.
No es tanto un hueco del motor como una frontera del mandato, y merece la pena saber dónde está la frontera, porque el forward es la pieza básica a partir de la cual se construyen todos los demás instrumentos de la hoja.
Qué es un precio forward
El precio de un forward es el contado llevado hacia delante al tipo de financiación, menos lo que el activo pague por el camino:
Con spot en 100, un tipo de financiación continuo del 4,00 % y sin dividendo, un forward a un año vale 104,081. Si añades una rentabilidad por dividendo continua del 2 %, pasa a 102,020. El tenedor del forward no recibe el dividendo, así que el precio forward tiene que ser menor en el valor futuro del dividendo.
Ese es todo el modelo. Todo lo demás de un forward es convención: el cómputo de días, la fecha de liquidación, si el subyacente paga un dividendo discreto en lugar de una rentabilidad continua.
Qué añade un futuro
Un futuro tiene el mismo pago económico y una diferencia estructural: se liquida a mercado a diario. La ganancia o pérdida del tenedor se liquida en efectivo cada día en lugar de al vencimiento.
Eso importa por dos razones.
Financiación. La liquidación diaria significa que el resultado se financia día a día al tipo a corto plazo que haya ese día, no a un único tipo fijado al inicio. Si los tipos están correlacionados con el subyacente, y para las acciones suelen estarlo negativamente, el coste de financiación esperado difiere del del forward, y el precio del futuro difiere con él.
Convexidad. La liquidación diaria crea un pequeño ajuste por convexidad. Para un futuro sobre un tipo, el ajuste es lo bastante material para importar a vencimientos largos; para un futuro sobre índice de acciones, suele medirse en puntos básicos.
La base es la diferencia entre los dos precios, y es una función de la trayectoria de tipos, no del subyacente. Por eso la base se cotiza como un tipo y no como un precio.
Por qué el libro no tiene comprobación de base
Tres razones, y la tercera es la honesta.
La hoja de operaciones no incluye un futuro, así que no hay nada que comparar. La curva del motor es una curva cero plana del 4,00 % sin estructura temporal, así que no puede representar la trayectoria de tipos que impulsa el ajuste por convexidad. Y el modelo no tiene repo, ni préstamo de valores, ni colateral, así que la pata de financiación de una operación de base real no tiene representación.
Lo que sí tiene el libro es el tipo forward implícito en su propia curva, y ese tipo es visible: el tipo par del swap a cinco años sobre una curva plana del 4,00 % con pagos anuales es el 4,081 %.
Merece la pena detenerse en esa cifra. El tipo par es el tipo fijo que hace que un swap valga cero, y bajo una curva plana depende únicamente de los factores de descuento: 1 − FD(5), dividido por la suma de FD(1..5), donde FD es el factor de descuento. El tipo par es lo que dice la curva sobre el tipo forward medio a cinco años, y se calcula en lugar de escribirse. La curva que hay debajo es una curva cero plana, la misma simplificación que hace el libro de bonos cuando resuelve una rentabilidad a partir de un precio.
Cómo sería una comprobación de base
Si un futuro estuviera en la hoja, tres comprobaciones bastarían.
El forward está libre de arbitraje frente al contado y la financiación. Dados S, r y q, el precio forward está determinado. Una comprobación lo recalcula a partir de los componentes y compara, lo que detecta un precio escrito a mano.
El diferencial futuros-forward tiene el signo correcto y un tamaño plausible. No una tolerancia estrecha, porque el ajuste depende del modelo, sino una cota. Una base mayor que el coste de financiación del periodo es una señal de alarma.
La paridad de toda la estructura. Un forward sintético montado con un call y un put debe valorarse igual que el forward. Es la misma comprobación de paridad que el libro ya ejecuta sobre OPT-1 y OPT-2, extendida al forward.
Ninguna de esas está en el libro. Lo que sí está es la maquinaria para valorar las opciones y los swaps que se construyen sobre el forward, y una hoja de comprobaciones que demuestra que la maquinaria es internamente consistente. El artículo de swaps muestra de dónde sale el tipo par y por qué los dos métodos de valorar un swap llegan a él. Los dos métodos de valoración que se construyen sobre el forward se comparan en el artículo de Black-Scholes, el árbol que valora una opción americana sin forward está en el artículo de convergencia, y el índice de derivados contiene la hoja completa con las 17 comprobaciones.
Lo que Mica valora es lo que contiene la hoja de operaciones; de ahí que el libro muestre un tipo par de swap en lugar de un forward que nunca se le pidió. Esa frontera se declara en lugar de taparse, que es la disciplina de alcance sobre la que está construido cómo funciona Mica.