
Un árbol solo sirve si converge
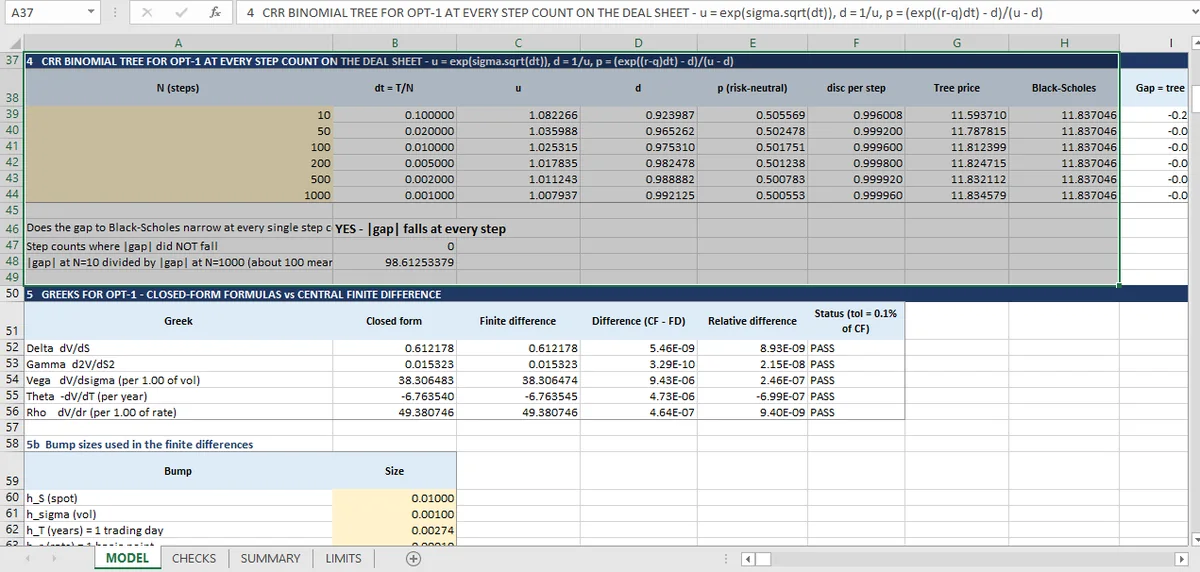
Un árbol CRR converge a Black-Scholes a O(1/N): la brecha es 0,243 con 10 pasos y 0,0025 con 1.000, un ratio de 98,6 frente a un teórico de 100. El put americano es el caso en que el árbol no tiene forma cerrada con la que compararse.
Un árbol binomial aproxima un proceso de precios continuo con uno discreto. La aproximación solo vale algo si la respuesta discreta se acerca a la continua a medida que la retícula se hace más fina. También ayuda ver que eso ocurre en los números de pasos que realmente ejecutas. La misma pregunta de convergencia se aplica a la simulación, donde el error de Monte Carlo se mide en lugar de suponerse.
El libro ejecuta la retícula CRR con seis números de pasos sobre la misma opción y compara cada uno con la forma cerrada.
| N | Precio del árbol | Black-Scholes | Brecha |
|---|---|---|---|
| 10 | 11,5937 | 11,8370 | −0,24334 |
| 50 | 11,7878 | 11,8370 | −0,04923 |
| 100 | 11,8124 | 11,8370 | −0,02465 |
| 200 | 11,8247 | 11,8370 | −0,01233 |
| 500 | 11,8321 | 11,8370 | −0,00493 |
| 1.000 | 11,8346 | 11,8370 | −0,00247 |
Se ven dos cosas.
La brecha cae en cada paso. El libro cuenta los fallos: cuántos números de pasos hubo en los que la brecha absoluta no se redujo. Es cero.
El ratio está cerca de 100. La brecha con N=10 dividida por la brecha con N=1.000 es 98,6. Si el error es O(1/N), el ratio debería ser 100, y 98,6 es la diferencia entre la tasa asintótica y lo que seis puntos pueden mostrar. Es la confirmación empírica del orden de convergencia, no solo de la convergencia.
La segunda comprobación de la retícula: suma terminal frente a inducción hacia atrás
Una segunda comprobación compara dos formas completamente distintas de evaluar el mismo árbol: retroceder el pago a través de los nodos, frente a sumar los pagos terminales ponderados por sus probabilidades neutrales al riesgo y descontar una vez.
Con N=10, las dos dan 11,59370952300479 y 11,59370952300475. La diferencia es 4 × 10⁻¹⁴. Esa comprobación merece conservarse porque las dos implementaciones casi no comparten código: una recorre el árbol hacia atrás, la otra enumera la última capa. Un error de indexación en cualquiera de las dos aparecería de inmediato.
Donde el árbol es la única opción
El put americano, OPT-7, no tiene forma cerrada. Su valor, 8,307, sale enteramente de la retícula, y dos comprobaciones lo respaldan.
El ejercicio anticipado no puede valer menos que cero. El valor americano debe ser al menos el valor europeo con las mismas condiciones. Aquí 8,3073 frente a 7,9160, una prima de 0,3913. La comprobación es unilateral por una razón: una prima de ejercicio anticipado negativa no es un error pequeño, es una imposibilidad.
La retícula ha convergido. N=200 da 8,307296 y N=100 da 8,301168: una brecha de 0,0061, aproximadamente el 0,07 % del valor. Esa es la cifra que la hoja de límites cita como error de discretización, y es la razón de que el precio americano deba leerse con tres cifras significativas y no con seis.
La advertencia sobre la convergencia irregular del CRR
La hoja de límites del libro contiene una nota que la mayoría de las tablas de convergencia nunca declara:
> Aquí se observa que la brecha se estrecha en cada número de pasos, pero la convergencia CRR es O(1/N) y puede oscilar cuando el strike queda entre nodos. No leas el aprobado como un teorema general; se cumple para estos seis números de pasos y este strike.
Ese es el nivel correcto de cuidado. Los árboles CRR producen patrones de error en diente de sierra cuando el strike cae entre dos nodos, porque el pico del pago de la opción queda a distancias distintas del nodo más cercano en números de pasos distintos. Aquí el strike está en el dinero y los seis números elegidos evitan lo peor.
Quien quiera la garantía debería ejecutar números de pasos adyacentes (199 y 200, por ejemplo) y confirmar que están cerca. Si difieren mucho más de lo que espera O(1/N), el strike cae en una posición incómoda y la solución es promediar pasos impares y pares, o usar otra parametrización.
Qué demuestra la tabla de convergencia
El árbol y la forma cerrada coinciden con una brecha que se reduce a la tasa prevista, y las dos rutas de evaluación del árbol coinciden hasta 10⁻¹⁴. Es evidencia de que la implementación de la retícula es correcta.
Nada de eso demuestra que el modelo valore la opción correctamente, porque la forma cerrada con la que se compara usa la misma entrada de volatilidad. La comparación depende de la entrada compartida: una σ equivocada mueve los dos métodos juntos, así que la coincidencia prueba la retícula, no la entrada. Es la limitación estructural de toda comprobación de este libro, y la razón de que el artículo de integración sitúe las 17 comprobaciones en ese contexto. La forma cerrada a la que converge la retícula se cubre en la pieza analítica frente a numérica, y las sensibilidades calculadas a partir de ella en el artículo de griegas. Las 17 comprobaciones, con su hoja completa, se consultan en el índice del tema de derivados.
La retícula se ejecuta en Mica con seis números de pasos en la misma hoja; la tabla de convergencia se actualiza con las entradas. Seis números en una hoja es el enfoque de modelización en Excel que permite ver el patrón.