
Un swap son dos bonos
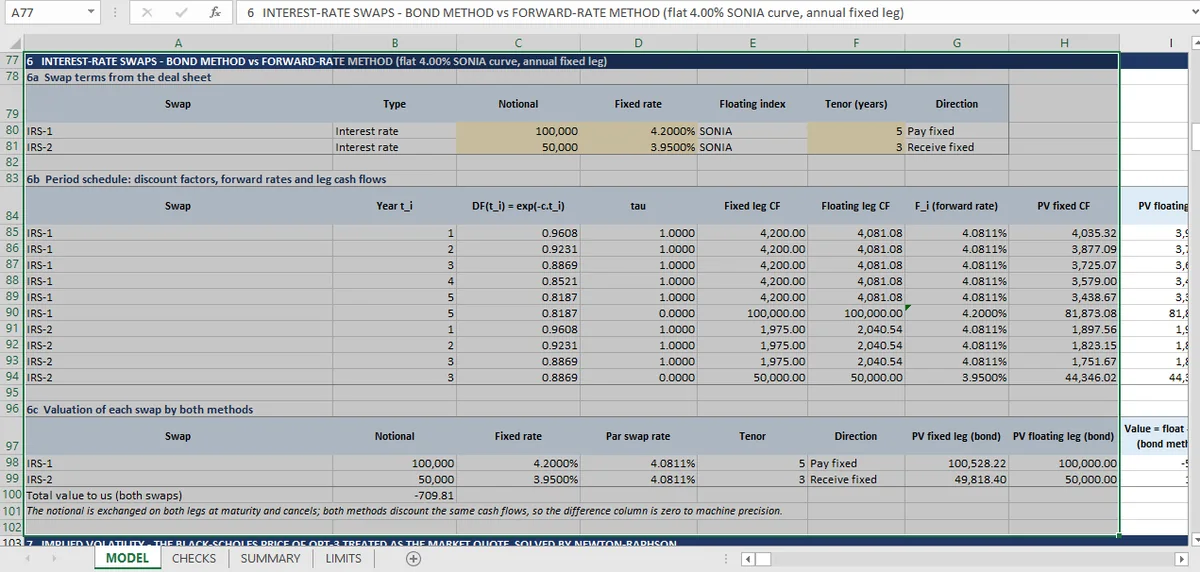
Un swap puede valorarse como dos bonos o como una tira de tipos forward. Sobre una curva plana del 4 %, el tipo par a cinco años es el 4,081 %; pagar el 4,20 % vale −528,22, recibir el 3,95 % vale −181,60. Los dos métodos coinciden hasta la precisión de máquina.
Un swap de tipos de interés es un intercambio de un tipo fijo por un tipo flotante sobre el mismo nominal. Puede valorarse como la diferencia entre dos bonos (uno paga fijo y otro paga flotante), o como una tira de acuerdos de tipos forward, cada uno descontado por separado.
Son dos formas genuinamente distintas de hacer la aritmética. También son dos formas de expresar los mismos flujos de caja, así que deben coincidir exactamente. Cuatro comprobaciones de este libro prueban que lo hacen.
Los dos métodos
Método de bonos. Descuenta los cupones de la pata fija y el nominal final a la curva. La pata flotante vale la par en una fecha de reinicio: un bono a tipo flotante que se reinicia al tipo de mercado siempre vale su valor nominal. Así que su valor actual es simplemente el nominal. El valor del swap es la diferencia.
Método forward. Los tipos forward implícitos se extraen de los factores de descuento, se aplican al nominal de cada periodo y los flujos de caja resultantes se descuentan. No se usa ningún argumento de par.
El método de bonos depende de un hecho no obvio. El método forward lo construye desde los fundamentos. Si el supuesto de par es falso, o si se aplica en la fecha equivocada, los dos métodos divergen.
Los dos swaps
Sobre una curva continua plana del 4,00 % con pagos anuales, el tipo par a cinco años es el 4,081 %: 1 menos el factor de descuento a cinco años, dividido por la suma de los cinco factores anuales.
| Swap | Nominal | Fijo | Par en su plazo | Valor para nosotros |
|---|---|---|---|---|
| IRS-1, 5 años, paga fijo | 100.000 | 4,200 % | 4,081 % | −528,22 |
| IRS-2, 3 años, recibe fijo | 50.000 | 3,950 % | 4,081 % | −181,60 |
Los dos signos se siguen del tipo fijo frente al tipo par. Pagar el 4,20 % cuando el mercado está en el 4,081 % cuesta dinero, y el coste es aproximadamente 12 puntos básicos del nominal al año durante cinco años, descontados. Eso da 528. Recibir el 3,95 % cuando el mercado paga el 4,081 % también cuesta dinero. Al receptor se le paga por debajo del valor razonable, así que la posición vale −182 sobre la mitad del nominal.
Merece la pena explicar el segundo signo, porque la hoja de comprobaciones declara +181,6 para el mismo swap. Las comprobaciones miden la cantidad PV(flotante) − PV(fijo), que es el valor de una posición de pago fijo y es independiente de la dirección. El resumen declara el valor para nosotros, que invierte el signo en una operación de recepción fija. Las dos cifras son correctas; el libro lleva la marca de dirección en su propia columna, y quien compare las dos hojas sin darse cuenta pensará que una de ellas está mal.
Qué demuestran las comprobaciones
Cuatro comprobaciones, y cada una cierra un agujero distinto.
Los dos métodos coinciden en cada swap. La diferencia entre el valor por el método de bonos y el valor por el método forward es cero hasta la precisión de máquina en los dos. Esa comprobación valida el supuesto de par de forma indirecta. Si la pata flotante no valiera la par, el método de bonos produciría una respuesta distinta de la tira forward.
La pata flotante vale la par. Las patas flotantes de los dos swaps son 100.000 y 50.000 frente a nominales de la misma cuantía, dentro de 10⁻¹⁴. Es el supuesto sobre el que descansa el método de bonos, comprobado directamente en vez de darlo por supuesto.
Lo que ninguna de las cuatro comprobaciones demuestra es si el 4,00 % es la curva correcta. Una curva plana es la limitación declarada del libro: sin estructura temporal construida por bootstrapping, sin curva de proyección separada, sin base OIS. Sobre una curva real, los dos swaps se valorarían contra una curva de descuento y una curva de proyección que normalmente no son la misma, y los valores de swap se moverían con la base.
Por qué dos métodos es el estándar correcto
Un único método no puede decirte si es correcto. Si el método forward por sí solo produjera −528,22, quien leyera tendría que comprobar a mano la extracción de tipos forward, el descuento y el cómputo de días para confiar en él.
Dos métodos, que solo comparten la definición de flujos de caja, detectan la clase de error que los modelos de un solo método esconden: un criterio de signo aplicado a la pata equivocada, un factor de descuento aplicado en la fecha equivocada, un supuesto de par usado en una fecha que no es de reinicio. Las comprobaciones de aquí son estrictas (una parte en 10⁻¹²), así que cualquiera de esos errores aparecería de inmediato.
La misma lógica guía el lado de opciones del libro, donde el precio en forma cerrada y la retícula tienen que converger. Es la idea más reutilizable de todo el tema: siempre que una magnitud se pueda calcular de dos formas, calcúlala de dos formas y resta. La simulación tiene su propia versión: la convergencia de Monte Carlo comprueba una estimación numérica contra una segunda ruta.
El artículo de convergencia de la retícula es la versión para opciones del mismo argumento, el artículo de griegas lo aplica a derivadas en lugar de precios, la forma cerrada con la que no se valoran esos swaps está en el artículo de Black-Scholes, y las 17 comprobaciones de la hoja se pueden revisar en la página del tema de derivados.
Las dos rutas de valoración están en la misma hoja de Mica: el método de bonos y el método forward se restan entre sí en cada recálculo. Dos rutas en una hoja es también la forma de organizar en Excel que mantiene visible la resta.