
Volatilidad implícita: recuperar la volatilidad que hay detrás de un precio
La volatilidad implícita es la raíz de una ecuación de precio. Aquí una cotización de 9,556 se invierte a 25,00000000000002 % en tres iteraciones de Newton con residuo cero. No hay plan alternativo si vega tiende a cero o la cotización queda fuera de los límites de arbitraje.
El precio de una opción depende de spot, strike, tiempo, tipo, dividendo y volatilidad. Cinco de esos son observables. La volatilidad no. Es la entrada sobre la que el mercado está de acuerdo implícitamente cuando cotiza un precio.
Invertir la fórmula para recuperarla es un problema de búsqueda de raíces: encuentra σ tal que Black-Scholes(σ) sea igual al precio de mercado. El libro lo hace con Newton-Raphson y comprueba la respuesta de dos formas.
La resolución por Newton-Raphson
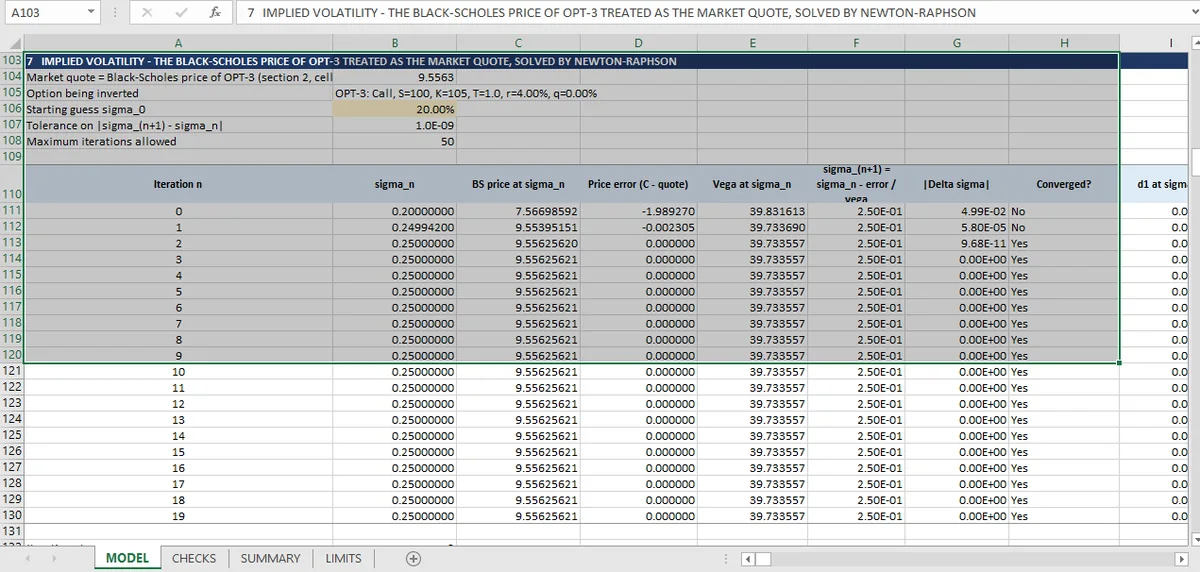
La cotización de mercado es 9,556256, que es el precio Black-Scholes de OPT-3 con volatilidad del 25 %. Partiendo de una estimación de 0,20, Newton itera, donde P_m es el precio de mercado:
y converge a 0,2500000000000002 en tres iteraciones, con un residuo cero en la solución.
Tres iteraciones es lo que cabe esperar de la convergencia cuadrática. Newton aproximadamente duplica el número de dígitos correctos en cada paso, así que empezar a 5 puntos de volatilidad y terminar en 2 × 10⁻¹⁶ no es casualidad. Es el método comportándose como está diseñado sobre una función suave y bien condicionada. El libro de bonos resuelve otra raíz en la resolución de la rentabilidad, donde el residuo en el tipo resuelto desempeña el mismo papel.
Las dos comprobaciones del solver de volatilidad
Reproducción del precio. Toma la volatilidad resuelta, valora la opción otra vez y compara con la cotización de mercado. Diferencia: 0 con tolerancia de 10⁻⁹. Es la declaración directa de qué significa «implícita».
Recuperación de la volatilidad cotizada. El valor resuelto debe ser igual al 25 % que produjo el precio de mercado. Diferencia: 2 × 10⁻¹⁶. Esta comprobación es más fuerte que la primera, porque un solver podría reproducir el precio acertando una volatilidad equivocada en una región plana de la curva de precios; recuperar la entrada exacta lo descarta.
Dónde falla el método
Newton es rápido cuando funciona y poco informativo cuando no. La hoja de límites es inusualmente sincera sobre los huecos:
> Newton-Raphson para volatilidad implícita no tiene plan alternativo por bisección, ni suelo de vega, ni comprobación previa de límites de arbitraje; la convergencia depende de la estimación inicial de 0,20.
Cuatro modos de fallo, y merece la pena conocer cada uno antes de confiar en una resolución.
Vega tiende a cero. Muy fuera del dinero o con vencimiento muy corto, vega se acerca a cero y el paso de Newton divide por ella. El precio apenas se mueve con la volatilidad, así que la inversión está mal condicionada: un error de precio de 1 unidad corresponde a un error grande de volatilidad. En la solución de aquí, vega es 38,3, así que un error de precio de 1 unidad se convierte en 0,026 de volatilidad, o 2,6 puntos. Para una opción muy fuera del dinero, vega podría ser 0,5, y el mismo error de precio se convierte en 2,0 de volatilidad.
El precio está fuera de los límites de arbitraje. Si la cotización está por debajo del valor intrínseco o por encima del subyacente, no existe ninguna volatilidad. Newton seguirá iterando, hacia un número negativo o enorme, y puede converger a una raíz equivocada que no reproduce nada.
La estimación inicial está lejos. Una estimación de 0,20 frente a una volatilidad real del 80 % puede divergir u oscilar. Un método basado en intervalo, o un plan alternativo por bisección, es el remedio estándar.
La superficie no es plana. El libro resuelve una única volatilidad por opción. Sobre una sonrisa real, una resolución de Newton con una fórmula Black-Scholes te da la volatilidad implícita Black-Scholes, que es una convención de cotización y no una afirmación sobre la distribución.
Qué añade un solver robusto
Tres cosas, ordenadas por coste.
Una comprobación de intervalo primero. Calcula el precio con volatilidad del 1 % y del 500 %. Si la cotización de mercado queda fuera de ese rango, detente e informa: no existe raíz.
Un plan alternativo por bisección. Si el paso de Newton queda fuera del intervalo o vega está por debajo de un suelo, da un paso de bisección en su lugar. Es más lento y siempre converge a una raíz dentro de un intervalo.
Un informe de residuo. Después de resolver, valora la opción otra vez y declara la diferencia. Un solver que declara convergencia sin residuo no ha demostrado nada.
El libro hace la tercera como comprobación, y por eso el resultado es fiable para esta entrada. No hace las dos primeras, y la hoja de límites lo dice en lugar de dejar que quien lee lo descubra.
Qué valida la comprobación de volatilidad implícita
Toda comprobación de este libro es una comparación entre dos cosas que calculó el modelo. La resolución de volatilidad implícita es el único lugar donde esa estructura hace trabajo real contra un número externo, el precio de mercado, aunque el precio de mercado de aquí se genera a su vez desde el modelo con una volatilidad conocida.
Ese es el estatus honesto de la comprobación: demuestra que la maquinaria de inversión funciona cuando se conoce la respuesta, que es la forma correcta de probar un solver antes de apuntarlo a una cotización en vivo. El artículo de griegas cubre la vega de la que depende el paso de Newton, la forma cerrada que invierte está en el artículo de Black-Scholes, la retícula que valora las opciones sin ella está en el artículo de convergencia, y para ver la hoja completa de comprobaciones, la portada del tema de derivados es la entrada.
La estimación inicial y el número de iteraciones son celdas en Mica; la resolución es reproducible en lugar de una caja negra. La reproducibilidad es el estándar del libro que el resto de la serie aplica.