
La rentabilidad es la respuesta a una pregunta que nadie hace directamente
La rentabilidad al vencimiento es la única tasa que reproduce el precio de un bono. Para el primer bono, la rentabilidad resulta de 433,77 puntos básicos sobre la curva, y la comprobación que importa es el residuo: recalcular el precio con la rentabilidad resuelta devuelve el precio de mercado.
El precio de un bono es una suma: los pagos de cupón y el principal, cada uno descontado a una tasa. La rentabilidad al vencimiento es la única tasa que, aplicada a todos los flujos de caja, reproduce el precio observado.
No tiene forma cerrada. Se resuelve, y la solución vale lo que vale la comprobación que la sigue.
Los dos lados de la resolución
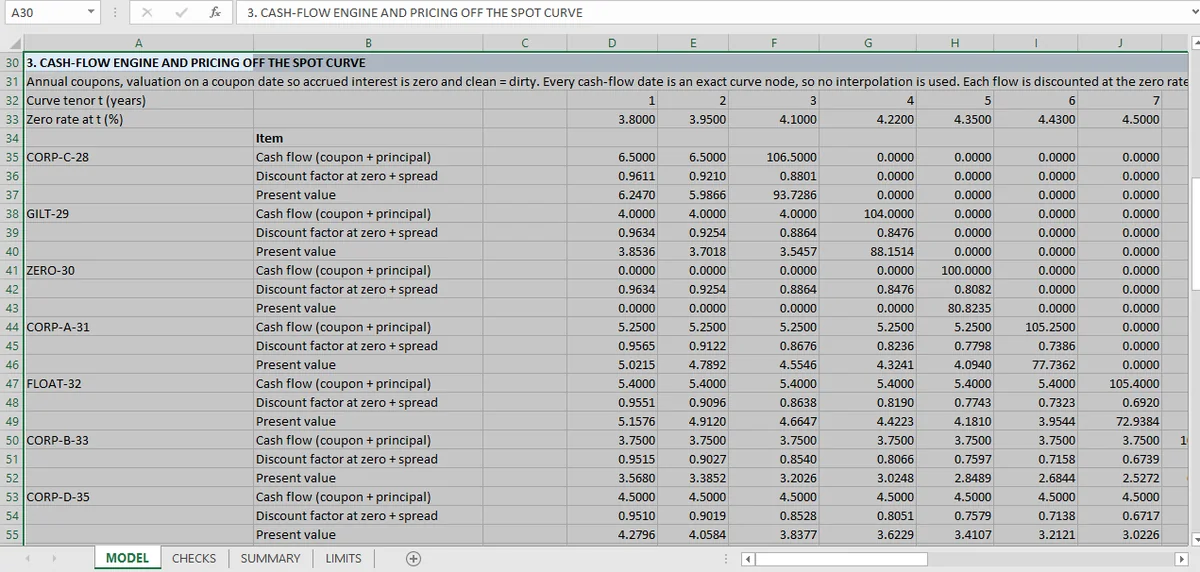
Para cada uno de los siete bonos el libro calcula una rentabilidad a partir del precio y la compara con una ruta independiente: el tipo de la curva en el vencimiento del propio bono más su spread.
| Comprobación | Qué compara |
|---|---|
| Rentabilidad resuelta | Rentabilidad a partir del precio |
| Ruta independiente | Tipo de la curva al vencimiento + spread en puntos básicos |
| Diferencia | Las dos, en puntos básicos |
| Residuo del solver | Precio recalculado con la rentabilidad resuelta, frente al precio de la curva |
El spread del primer bono es de 433,77 puntos básicos, y la rentabilidad resuelta coincide con él. La coincidencia es una comprobación cruzada de la convención de entrada de datos: rentabilidad y curva son coherentes entre sí.
El residuo es la comprobación más profunda. Recalcular el precio con la rentabilidad resuelta debe devolver el precio de mercado dentro de la tolerancia del solver. Una rentabilidad desviada en 2 puntos básicos produce un precio visiblemente equivocado en el cuarto decimal, y el residuo lo detecta antes de que nadie use la rentabilidad para nada. Demuestra que el solver convergió, no que la curva o el spread sean correctos.
Por qué un residuo supera a una tolerancia sobre la rentabilidad
Comparar una rentabilidad resuelta con una rentabilidad de referencia tiene una debilidad: las dos pueden estar mal en la misma cuantía si comparten un supuesto.
Recalcular el precio no comparte esa debilidad. El precio es la entrada; el descuento es la definición. Si el solver devuelve una rentabilidad que no reproduce el precio, el residuo es distinto de cero, con independencia de lo que diga cualquier rentabilidad de referencia.
Es la misma estructura que toda comprobación de convergencia de la serie: dos rutas, una cifra, resta. Aquí las rutas son «resolver la tasa» y «descontar a esa tasa», que son operaciones inversas. La coincidencia es, por tanto, una prueba fuerte de ambas rutas. La sección de derivados ejecuta la misma inversión en estabilidad del solver de volatilidad implícita, donde un paso de Newton sustituye a la búsqueda de la raíz de la tasa de descuento.
Lo que la resolución no demuestra
Que la rentabilidad signifique algo. La rentabilidad al vencimiento supone que el bono se mantiene hasta el vencimiento, que cada cupón se reinvierte a la misma rentabilidad y que la curva es plana a esa rentabilidad. Para un bono con un spread de 433 puntos básicos, el supuesto de reinversión tiene mucho peso.
Que el spread sea correcto. Es una entrada. Un spread de 433,77 pb se reproduce fielmente; si 433,77 pb es el spread de mercado no es una pregunta que el libro pueda responder.
Que el precio sea limpio. Los intereses devengados, la liquidación y el cómputo de días se simplifican, y la hoja de límites los enumera. Un precio sucio y un precio limpio difieren en el cupón devengado, y la rentabilidad difiere con él.
Qué extraer de la resolución de la rentabilidad
Cada rentabilidad de la hoja va acompañada del precio que reproduce. Ese emparejamiento es toda la disciplina: una tasa sin su residuo es una cifra que alguien pidió a un solver, y los solvers devuelven cifras hayan convergido o no.
El mismo principio guía el artículo de duración, con tres duraciones que llevan cada una su definición declarada, y la prueba de P&L de shock, donde un recálculo completo es el residuo de una predicción de duración más convexidad. La convexidad es el término de segundo orden que este artículo ignora, y la duración por tipo clave es cómo se ve la exposición cuando la curva no es plana.
En Mica, la rentabilidad resuelta y el precio que la reproduce son celdas separadas; un solver detenido antes de tiempo se delata de inmediato. Ese emparejamiento es también la forma de organizar que la guía de modelos en Excel aplica a cada magnitud comprobada.