
Una cartera, tres respuestas
Tres duraciones, tres preguntas: Macaulay 5,354 años, modificada 5,090, efectiva 5,083. La primera es un tiempo, la segunda una sensibilidad, la tercera un recálculo bajo un desplazamiento de la curva. Citar una como otra es un error de 0,26 años aquí.
La misma cartera de siete bonos tiene tres duraciones:
| Método | Valor | Qué mide |
|---|---|---|
| Macaulay | 5,354 años | Tiempo medio ponderado hasta los flujos de caja |
| Modificada | 5,090 años | Cambio porcentual del precio por unidad de cambio en la rentabilidad |
| Efectiva | 5,083 años | Precio recalculado bajo un pequeño desplazamiento paralelo de la curva |
Están dentro del 5,5 % entre sí y no son intercambiables. Las diferencias son pequeñas aquí porque todos los bonos son simples y la curva es casi plana; en un bono con opción de compra o en una curva empinada divergen con fuerza.
Macaulay: un tiempo
La duración de Macaulay pondera el momento de llegada de cada flujo de caja por su parte del valor actual. Para un bono individual a 5 años con cupones, la duración de Macaulay quedaría cerca de 4,5 años, menos que el vencimiento, porque los cupones llegan antes.
Es un tiempo, no una sensibilidad. Se usa como entrada de la duración modificada y como estadístico aproximado de emparejamiento para carteras de gestión de pasivos.
Modificada: una sensibilidad
La duración modificada divide Macaulay por 1 más la rentabilidad por periodo. Eso convierte un tiempo ponderado en un cambio porcentual del precio por unidad de rentabilidad.
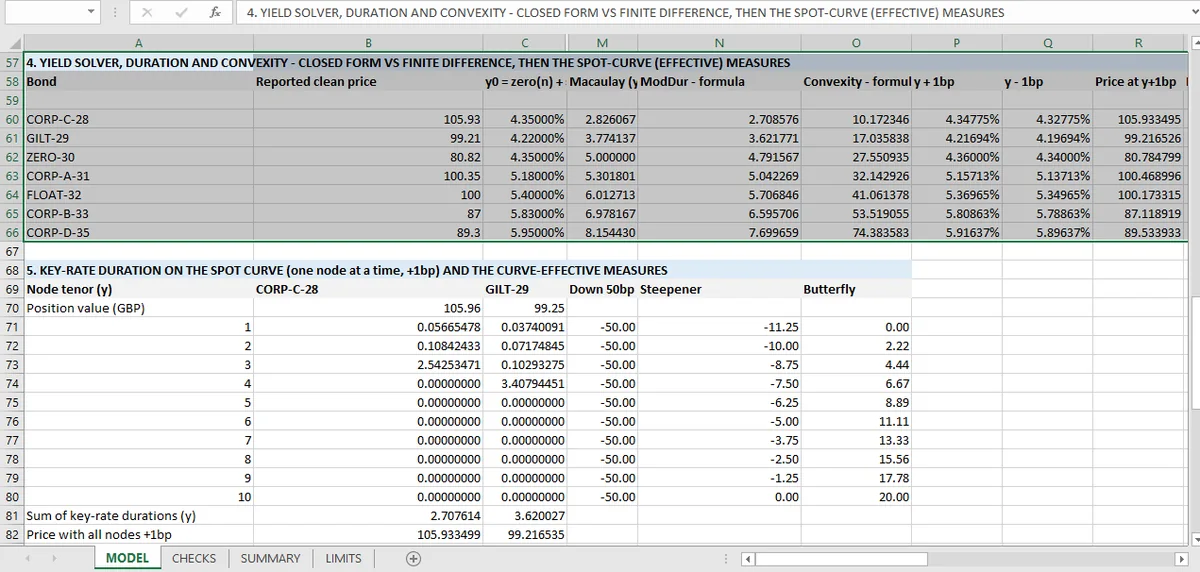
Con 5,090, una subida de un punto básico en la rentabilidad cuesta aproximadamente 5,09 × 0,0001 = 0,0509 % del valor. Sobre una cartera de 663,57, eso son 0,338; el libro declara un DV01 de 0,337 por punto básico, una diferencia de redondeo.
La comprobación de cada bono es una duración en forma cerrada comparada con una diferencia finita de un punto básico. Para el primer bono, la forma cerrada da 2,7086 y el precio desplazado coincide. Siete bonos, siete comprobaciones, todas dentro de tolerancia.
Efectiva: un recálculo del precio
La duración efectiva no usa ninguna fórmula de duración. Desplaza la curva una pequeña cantidad, recalcula el precio de cada flujo de caja y calcula el cambio porcentual.
Eso importa porque recoge lo que recoja la función de precio, incluidas las opciones implícitas, que la duración modificada no puede ver. Aquí no hay opciones implícitas, así que la duración efectiva de 5,083 está cerca de la modificada de 5,090.
La pequeña brecha entre ambas es la forma de la curva. La duración modificada supone un desplazamiento paralelo de la rentabilidad; la duración efectiva desplaza la curva al contado y deja que los factores de descuento se muevan como quieran. En una curva plana las dos coinciden; en una empinada no.
Cuál citar
La respuesta depende de la pregunta.
Para una regla rápida: modificada. Si la multiplicas por el movimiento en puntos básicos, obtienes el cambio porcentual.
Para un sistema de riesgo: efectiva. Es la cifra que sobrevive a una curva que no es plana y a un bono que no es simple.
Para un emparejamiento de pasivos: Macaulay. Es la que se mide en años y se puede comparar con el tiempo medio ponderado de un pasivo.
Citar «duración de 5» sin decir cuál es un error pequeño en esta cartera y grave en cualquier cartera con opciones. El libro mantiene las tres y las nombra, que es la única forma de que la distinción sobreviva a un cambio de manos. Nombrarlas es también lo que hace utilizable la salida en informes financieros automatizados, donde una duración sin etiqueta se convierte en una cifra de riesgo equivocada.
La comprobación que detecta una definición equivocada
La duración de cada bono se comprueba por diferencias finitas, que es una comprobación sobre la definición y no sobre la aritmética. Un modelo que calculara la duración de Macaulay y la etiquetara como modificada fallaría la comprobación por diferencias finitas de inmediato. El precio desplazado produciría una cifra cercana a 5,09 y la fórmula declararía 5,354.
Ese es el valor de calcular una magnitud de dos formas cuando una de ellas es numérica: la numérica no se deja engañar por una fórmula mal etiquetada. El libro de derivados aplica el mismo desplazamiento a las griegas de opciones, donde cada sensibilidad se compara con su forma cerrada.
El artículo de convexidad extiende el mismo enfoque a la segunda derivada, y el artículo de tipos clave descompone el 5,083 en segmentos. De dónde sale la propia rentabilidad está en la resolución de la rentabilidad, y el spread que la desplaza está en el spread de crédito.
La duración se calcula en Mica por la fórmula y por un desplazamiento de un punto básico; una definición mal etiquetada no supera la comprobación.