
Dónde vive el spread en este modelo
La rentabilidad de un bono es igual al tipo de la curva en su vencimiento más su spread: 433,77 puntos básicos para el primer bono. La comprobación es que el spread entra una vez. Un modelo que lo suma dos veces concilia consigo mismo y valora un bono que no existe.
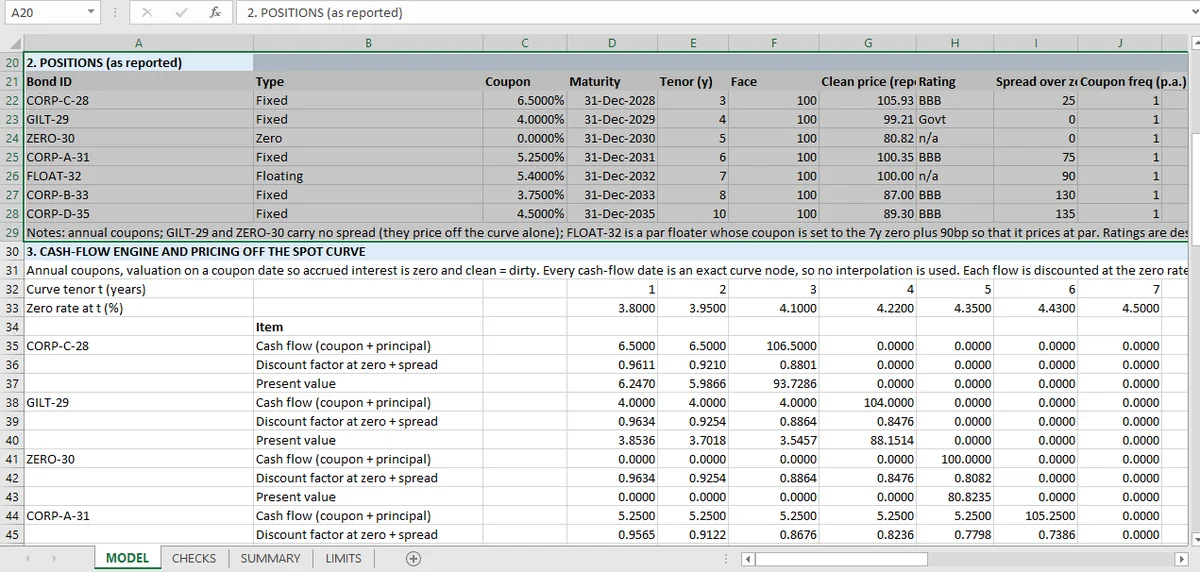
Cada bono tiene un spread en puntos básicos. La convención del libro es que la rentabilidad de un bono es igual al tipo de la curva en su propio vencimiento más ese spread. Para el primer bono, el spread resulta de 433,77 puntos básicos sobre la curva.
Las posiciones se leyeron de la imagen de un informe de cartera, y algunos campos necesitaron más de una pasada de OCR. Cada comprobación de duración, convexidad y tipos clave se calcula a partir de la misma posición transcrita, así que un cupón o un spread transpuesto queda fuera de lo que miden.
Es una convención de cotización, no un modelo de crédito. Nada en la hoja estima una probabilidad de impago, una tasa de recuperación ni una tasa de riesgo. El spread es una entrada que desplaza la tasa de descuento, y las comprobaciones confirman que se aplica exactamente una vez.
La comprobación: el spread se suma una sola vez
Para cada uno de los siete bonos, la rentabilidad resuelta se compara con el tipo de la curva al vencimiento calculado de forma independiente más el spread. Coinciden, lo que establece dos cosas a la vez:
- el solver funciona, y
- el spread no se está aplicando dos veces.
La segunda es la que merece conservarse. Un modelo que suma el spread en el cálculo del precio y otra vez en el cálculo de la rentabilidad producirá un precio equivocado y una rentabilidad que concilia consigo misma. Ese es un modelo internamente consistente de un bono que no existe.
Qué le hace el spread a las métricas
Sumar un spread a la tasa de descuento cambia a la vez el precio, la duración y la convexidad.
El precio cae respecto al bono libre de riesgo, aproximadamente en el spread multiplicado por la duración.
La duración modificada cambia ligeramente, porque el denominador es 1 más la rentabilidad y la rentabilidad se ha movido.
La convexidad cambia ligeramente en la otra dirección, porque tasas de descuento más altas reducen el peso en valor actual de los flujos de caja lejanos.
Nada de eso se comprueba con una cifra externa, porque el libro no tiene una curva de crédito externa. Lo que se comprueba es que el spread entra de forma consistente donde entra. El precio, la rentabilidad y las métricas se construyen todos a partir de los mismos flujos de caja descontados.
Qué añadiría un modelo de crédito real
Tres capas, y cada una cambia las métricas.
Un marco de tasa de riesgo de impago (hazard rate). Probabilidad de impago por periodo, recuperación en caso de impago y un diferencial de crédito derivado de ellas en lugar de supuesto. En ese marco el spread es una salida, y un spread que se amplía es un cambio en la tasa de riesgo, no una entrada.
Duración del spread. La sensibilidad del precio a un cambio en el spread, separada de la sensibilidad a la curva libre de riesgo. Para una cartera de crédito suele ser el riesgo dominante, y no está en el libro en absoluto.
La correlación entre las dos. En un movimiento de aversión al riesgo, las tasas caen y los spreads se amplían. Un modelo que las somete a perturbaciones de forma independiente exagera la diversificación entre las dos exposiciones. Esa es la hipótesis de correlación que las pruebas de estrés de correlación tienen que hacer explícita, porque la diversificación desaparece justo cuando se necesita.
La hoja de límites es honesta sobre la frontera: el crédito es una entrada de spread, no un modelo de impago. Para una demostración de comprobaciones de precio, rentabilidad y duración, ese es el alcance correcto. Para una cartera de crédito, es lo primero que hay que sustituir.
Por qué importa la convención
Dos bonos cotizados con convenciones distintas (spread sobre la curva al vencimiento, spread sobre un vencimiento constante o una curva de crédito completa) no serán comparables. El libro declara su convención en una celda, y cada bono se valora con ella.
Esa única frase vale más que una página de análisis de crédito cuando la pregunta es por qué discrepan dos cifras. La mayoría de las discrepancias de spread son discrepancias de convención, y un modelo que no nombra su convención no puede resolverlas. Nombrarla en una celda es la disciplina del libro que permite comparar dos cotizaciones.
El artículo de rentabilidad cubre el lado del solver de la misma convención, la prueba de shock muestra qué pasa cuando la curva se mueve pero el spread no, y para repasar las 55 comprobaciones una por una, empieza en la portada de renta fija. Las dos métricas que el spread desplaza son la duración y la convexidad.
Con el spread en una única celda de entrada de Mica, contarlo dos veces se ve; no queda oculto por una consistencia interna.