
La prueba de estrés de cartera que le falta al libro
Una cartera optimizada es óptima para las entradas que recibió; una prueba de estrés pregunta qué pasa cuando esas entradas están mal. El libro no lleva análisis de escenarios, y las tres comprobaciones que mantendrían honesta una prueba de estrés son pesos fijos, un escenario para cada activo y un resultado de los activos que suma el resultado de la cartera.
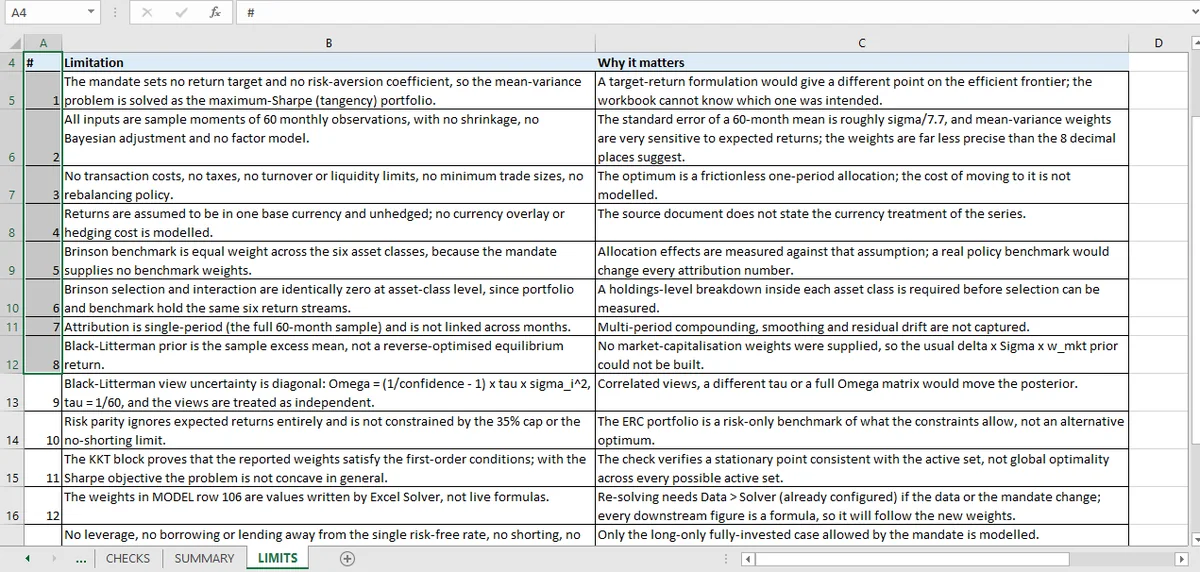
El libro de carteras ejecuta 24 comprobaciones y ninguna es una prueba de estrés. La hoja de límites tampoco enumera una. Enumera un solo periodo, covarianza muestral, solo posiciones largas y sin costes de transacción, pero no «sin escenarios».
Esa es la brecha que un asignador notaría primero. Una cartera optimizada es una afirmación sobre una matriz de covarianzas estimada con 60 meses; lo que hace bajo otros 60 meses muy distintos no está en el modelo.
Qué es una prueba de estrés de cartera
Tres partes, y cada una tiene que especificarse antes de calcular nada.
El escenario es un conjunto de perturbaciones: sobre rentabilidades de activos, volatilidades y correlaciones. Una repetición histórica usa un mes real; un hipotético usa un shock diseñado; un estrés de factores mueve los factores y deja que la covarianza se traslade.
Las posiciones se mantienen fijas. Ese es el sentido de una prueba de estrés: mide la cartera que tienes, no la cartera que un optimizador elegiría después.
El resultado se calcula activo a activo y se suma. Si la suma no iguala el recálculo a nivel de cartera, el escenario se está aplicando de forma inconsistente.
Las tres comprobaciones de coherencia
El resultado de los activos suma el resultado de la cartera. Con pesos fijos, la rentabilidad de la cartera es la suma ponderada de las rentabilidades de los activos. Cualquier desviación es un error aritmético o un efecto divisa que no se ha modelado.
Cada activo usa el mismo escenario. Una tabla de escenarios que aplica el shock a las acciones y olvida los bonos produce una pérdida menor y una falsa sensación de diversificación.
Los pesos estresados son los pesos mantenidos. Si el modelo rebalancea dentro del escenario, aunque sea implícitamente recalculando pesos a partir de valores estresados, ya no está probando la cartera actual.
Esas tres son baratas y detectan la mayoría de las formas en que una prueba de estrés engaña.
Qué debería mover un escenario
La respuesta obvia son las rentabilidades. El escenario útil también mueve los segundos momentos.
En una crisis, las volatilidades suben y las correlaciones convergen hacia uno. Un escenario que somete a perturbaciones las rentabilidades pero deja la matriz de covarianzas en su valor muestral subestimará la pérdida de cualquier cartera con un modelo de riesgo. El beneficio de diversificación desaparece justo cuando se necesita. El mercado de crédito plantea lo mismo en correlación entre diferencial y tipos, donde las tasas caen y los diferenciales se ensanchan en el mismo movimiento.
Por eso el estrés de correlaciones se suele presentar por separado: «la cartera pierde un 12 % si las acciones caen un 20 %, y un 19 % si las correlaciones también suben a sus niveles de crisis».
El flujo de presentación de informes que utilizaría el resultado de estrés está en la guía de automatización de informes financieros, y la guía de Excel para finanzas cubre la mecánica de la hoja.
Por qué esto va después de KKT
Las comprobaciones KKT establecen que el optimizador encontró el óptimo para sus entradas. Una prueba de estrés hace otra pregunta: qué pasa si las entradas están mal.
Las dos importan, y fallan de forma independiente. Una cartera puede ser el óptimo exacto y, aun así, una mala posición; una cartera puede ser robusta y no ser óptima. El libro cubre lo primero y deja lo segundo a quien lee.
Esa división se declara en lugar de esconderse. Las entradas «un solo periodo» y «covarianza muestral» de la hoja de límites son exactamente los supuestos que una prueba de estrés cuestionaría.
Lo que el optimizador demostró está en el artículo KKT, y la asignación contra la que compararía una prueba de estrés es la paridad de riesgo. Las restricciones que una cartera estresada sigue teniendo que cumplir están en el escaneo de restricciones, los supuestos que se estresan están en Black-Litterman, y la página del tema de carteras conserva las 24 comprobaciones completas.
En Mica, los pesos se quedan fijos mientras se aplica un escenario: es la propiedad que necesita una prueba de estrés.