
Cuatro preguntas, veinticuatro comprobaciones
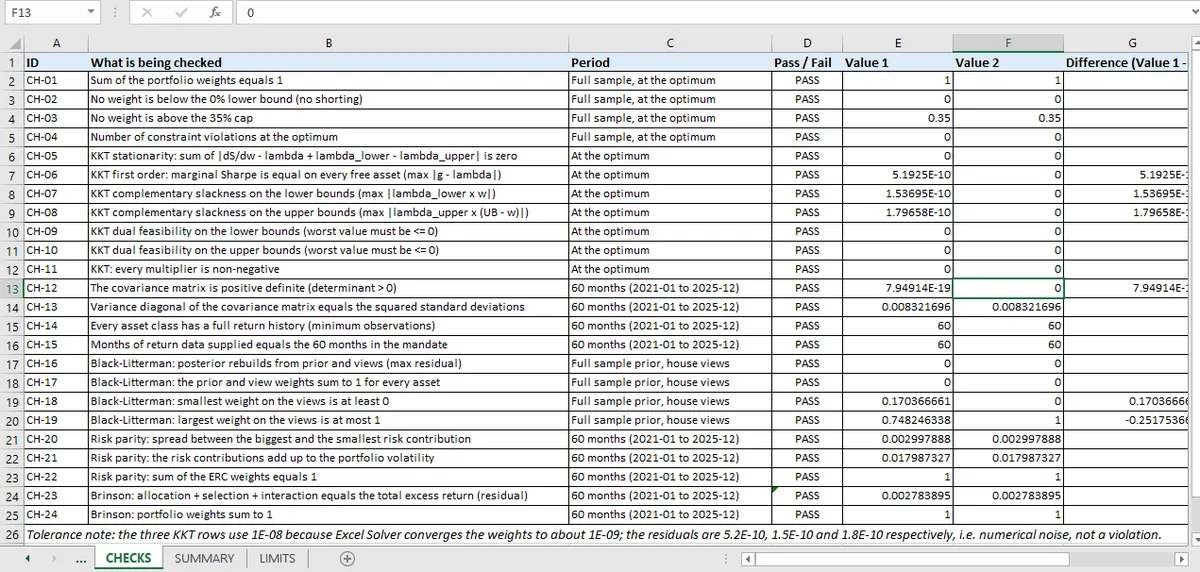
Veinticuatro comprobaciones en cuatro afirmaciones: si la cartera es invertible, si es el óptimo, si las entradas son sólidas y si los modelos de apoyo se sostienen. Cada grupo falla de forma distinta, y por eso se comprueban por separado.
La mayoría de los modelos responde a una pregunta. El libro de carteras responde a cuatro, y las comprobaciones se agrupan según cuál.
| Pregunta | Comprobaciones | Qué lo demuestra |
|---|---|---|
| ¿Es invertible la cartera? | 4 | Los pesos suman 1, los límites se respetan, cero violaciones |
| ¿Es el óptimo? | 7 | Condiciones KKT, covarianza definida positiva |
| ¿Son sólidas las entradas? | 4 | Histórico completo, diagonal de la covarianza, definida positiva |
| ¿Se sostiene el relato? | 9 | Reconstrucción de Black-Litterman, identidades de paridad de riesgo, aditividad de la atribución |
Es una estructura distinta de el libro de renta fija, donde cada comprobación era un precio frente a un recálculo. Aquí las comprobaciones son sobre condiciones: propiedades que la respuesta debe satisfacer. Las condiciones son más difíciles de falsificar.
Los tres resultados que merece la pena citar
Pesos del 29,6 % / 0,4 % / 0 % / 35 % / 0 % / 35 %. Dos activos en el límite y dos a cero. Ese patrón es el optimizador diciéndote qué restricciones están activas, y es más informativo que la previsión de rentabilidad que lo produjo.
Un ratio de Sharpe de 0,813 con una rentabilidad del 9,97 % y una volatilidad del 7,43 %.
Paridad de riesgo al 6,23 % de volatilidad, frente al 7,43 % de la cartera optimizada. Los mismos seis activos, objetivo distinto, cartera distinta. El libro presenta las dos en lugar de elegir.
Qué hace comprobable una optimización
Tres cosas, y el libro tiene las tres.
El objetivo está declarado. Media-varianza con un límite del 35 % y sin ventas en corto. Sin eso, ninguna comprobación puede decir si la respuesta es correcta.
Las condiciones se conocen. Las condiciones KKT son necesarias para un óptimo con restricciones, y este problema es convexo porque la matriz de covarianzas es definida positiva; esa definición es en sí misma una de las comprobaciones.
Las entradas son reproducibles. Sesenta meses, seis clases de activo, la covarianza muestral. Quien lee puede recalcular.
El mandato y las 60 rentabilidades mensuales se leyeron de PDF, y algunos campos necesitaron más de una pasada de OCR. Un límite del 35 % mal leído cambia el conjunto factible; una rentabilidad mensual mala cambia la matriz de covarianzas. Las 24 comprobaciones prueban la solución al problema tal como se transcribió; el mandato y el archivo de rentabilidades son el enunciado del problema, no una de sus respuestas.
La ausencia de cualquiera de esas tres cosas dejaría a las 24 comprobaciones demostrando algo más estrecho. Un modelo sin objetivo declarado solo se puede comprobar por consistencia interna; uno sin una matriz de covarianzas definida positiva solo se puede comprobar por factibilidad.
Lo que no hace el modelo de cartera
Sin prueba de estrés. La hoja de límites enumera un solo periodo y covarianza muestral; ninguno se cuestiona con análisis de escenarios. El artículo de estrés cubre qué añadiría eso.
Sin costes de transacción ni rotación. El óptimo es un destino, no una trayectoria.
Sin regla de rebalanceo. Nada dice con qué frecuencia se recalcula la cartera ni qué pasa cuando los pesos se desvían.
Sin prueba fuera de muestra. La matriz de covarianzas y las rentabilidades esperadas vienen de los mismos 60 meses sobre los que se construye la cartera.
Por dónde empezar a leer
Empieza por el escaneo de restricciones: cuatro cifras, y si alguna está mal, nada más importa. Después los residuos KKT, que te dicen si el solver ha terminado. Después las comprobaciones de entradas, que te dicen si el problema estaba bien planteado.
Los grupos de Black-Litterman y de atribución son distintos: son comprobaciones sobre otros modelos dentro del mismo libro, y pueden pasar mientras la optimización está mal, porque prueban un cálculo distinto.
Eso es lo que hay que tener en cuenta con un libro multiuso. Veinticuatro aprobadas no significan que un modelo sea correcto; significan que cuatro modelos satisfacen cada uno sus propias condiciones, y el fallo interesante es aquel en que una comprobación pasa porque está probando lo que no debería.
Dos núcleos sostienen esto: la optimalidad en el artículo KKT y la factibilidad en el escaneo de restricciones. La capa de previsión es Black-Litterman, la asignación alternativa es la paridad de riesgo, y la portada del tema de carteras guarda la hoja completa de comprobaciones.
La optimización, el bloque de paridad de riesgo y la atribución se construyeron con Mica en un solo libro; la misma matriz de covarianzas alimenta los tres. Esa entrada compartida es la forma de organizar en Excel que la serie recomienda para una hoja multimodelo.