
El problema que resuelve Black-Litterman
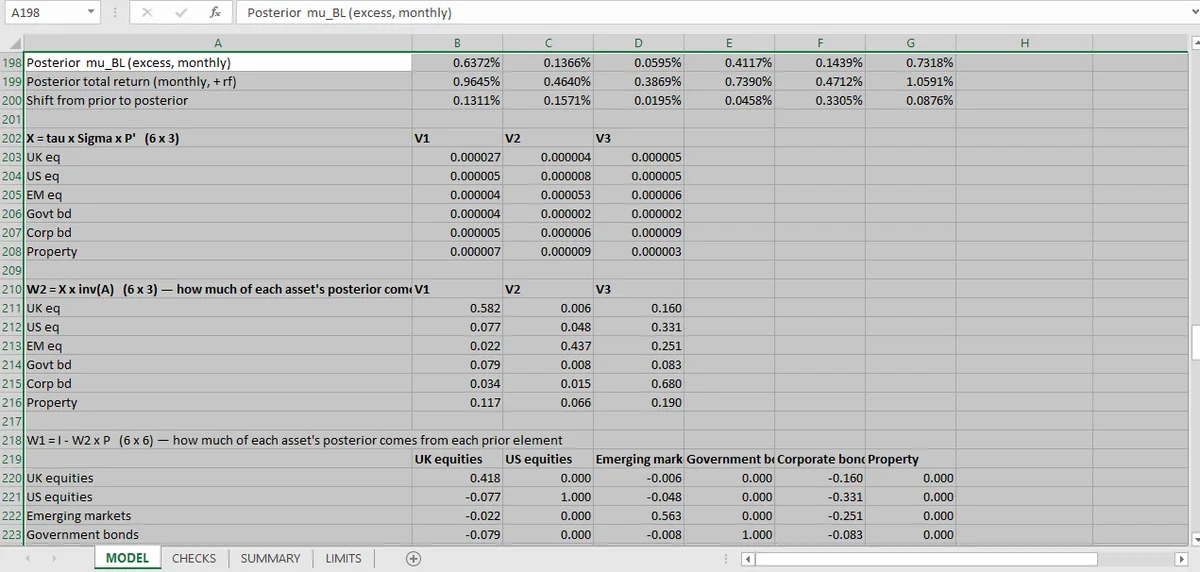
Black-Litterman sustituye una estimación bruta de rentabilidad por un posterior: un prior implícito en el mercado, actualizado por opiniones explícitas. El libro reconstruye el posterior desde sus componentes y comprueba que la combinación se comporta como una media ponderada, con pesos de opinión entre 0,17 y 0,75.
La optimización media-varianza necesita rentabilidades esperadas. Esas rentabilidades son la entrada menos fiable de todo el modelo, y el optimizador amplifica sus errores hasta convertirlos en pesos extremos.
Black-Litterman sustituye la estimación bruta por un posterior: un prior implícito en los pesos de mercado, actualizado por opiniones explícitas. La salida es un vector de rentabilidades que parte de lo que cree el mercado y se mueve solo hasta donde las opiniones lo justifican.
Es una decisión de modelización, y las comprobaciones del libro prueban que la aritmética de la combinación es correcta.
Las tres entradas
El prior se deriva de la matriz de covarianzas y de los pesos de capitalización bursátil, escalados por un parámetro de aversión al riesgo. Es el vector de rentabilidades que haría óptima la cartera de mercado. Esa optimización inversa es el espejo de la frontera eficiente, que toma las rentabilidades como dadas y resuelve los pesos.
Las opiniones son afirmaciones con incertidumbre: un activo superará a otro en cierta cantidad, con una confianza declarada.
La combinación es una operación matricial que pondera el prior y las opiniones por su incertidumbre relativa. El libro la calcula y presenta el posterior.
Las cuatro comprobaciones
| Comprobación | Qué demuestra |
|---|---|
| El posterior se reconstruye desde el prior y las opiniones | La operación matricial está implementada como se especifica |
| Los pesos del prior y de las opiniones suman 1 | La combinación es una media ponderada, no un reescalado |
| El menor peso de opinión ≥ 0 | El posterior de ningún activo se extrapola desde una contribución negativa |
| El mayor peso de opinión ≤ 1 | Ningún activo se guía por completo por las opiniones, evitando el prior |
La comprobación de reconstrucción es la fuerte: recalcula el posterior desde sus componentes y compara con el vector declarado. El residuo máximo es cero con la tolerancia del libro.
Las comprobaciones de pesos son estructurales. Comprueban que la combinación se comporta como una media ponderada, que es lo que es Black-Litterman, y no como una transformación arbitraria que acaba produciendo cifras plausibles.
Cómo es el posterior
Para las acciones británicas, el exceso de rentabilidad mensual del posterior es 0,637 %. Los pesos de opinión van de 0,170 a 0,748, lo que significa que el posterior de ningún activo está impulsado por las opiniones en más de tres cuartas partes ni en menos de un sexto.
Ese rango es la salida más informativa de la sección. Un posterior que es un 95 % opiniones es un vector de opiniones disfrazado de prior; uno que es un 5 % opiniones ignora por completo al analista. El libro presenta el rango en lugar de estimaciones únicas, lo que permite a quien lee ver cuánto de la respuesta es juicio.
Lo que las comprobaciones no pueden decirte
Si el prior es correcto. Viene implícito en los pesos de mercado y en la matriz de covarianzas. Si la cartera de mercado no es óptima, y no lo es, el prior es una convención.
Si las opiniones son correctas. Son entradas con niveles de confianza. Una opinión equivocada y segura mueve el posterior más que una acertada e insegura.
Si el posterior mejora la cartera. El libro se detiene en el vector de rentabilidades. No vuelve a optimizar con él, así que no mide si los pesos resultantes son mejores que los de la estimación bruta.
Esa última brecha es la que merece cerrarse. La justificación de Black-Litterman es que sus pesos son más estables y más diversificables que los de la media-varianza bruta; las 24 comprobaciones del libro establecen la aritmética de la combinación y dejan intacta la pregunta sobre el desempeño.
Un posterior solo es útil si el optimizador puede actuar sobre él: el artículo KKT es lo que se ejecutaría sobre los pesos reoptimizados, y el escaneo de restricciones es el lado de la factibilidad. La alternativa de igual riesgo es la paridad de riesgo, y para repetir las 24 una por una, empieza en la portada de carteras.
El prior, las opiniones y los pesos combinados son bloques separados en Mica; el posterior se puede reconstruir celda a celda. Los bloques separados son la forma de organizar el libro que hace posible una comprobación de reconstrucción.