
La frontera sin restricciones
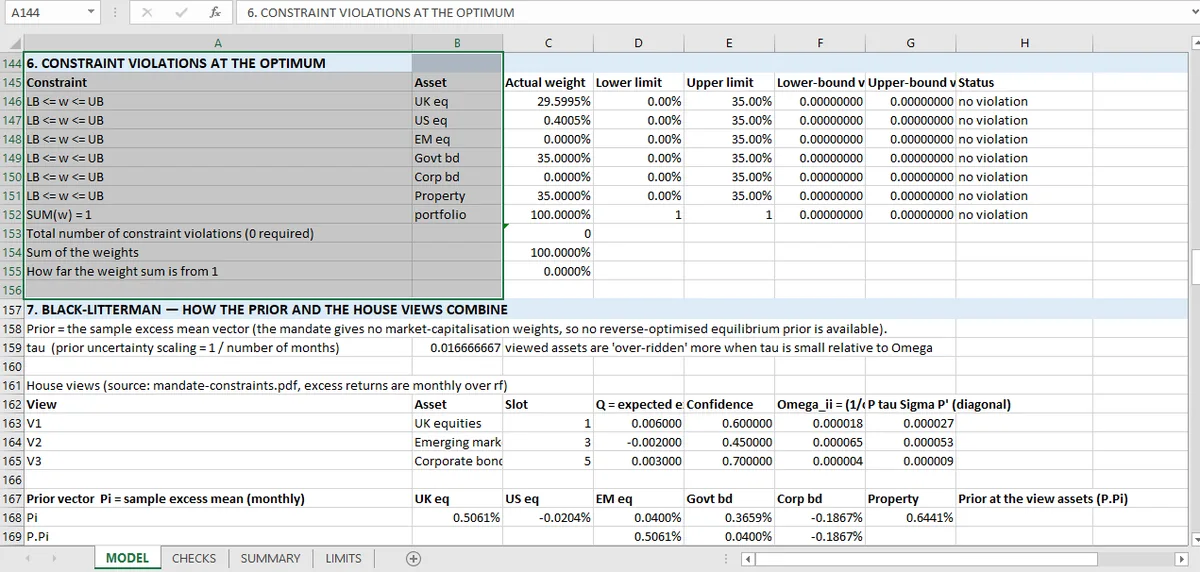
Las restricciones no recortan una frontera eficiente, la mueven: un límite del 35 % elimina la cartera de máxima rentabilidad, y una regla sin ventas en corto puede hacer inalcanzables algunos niveles de riesgo. Las afirmaciones que se derivan son: los pesos suman 1, no se incumple ninguno de los dos límites y el recuento de violaciones es cero.
Un optimizador media-varianza sin restricciones responde a una pregunta simple: para cada nivel de riesgo, ¿qué mezcla de activos tiene la mayor rentabilidad esperada? La respuesta es una curva. Cada punto de ella es la cartera eficiente de media-varianza a ese riesgo, y ninguno es alcanzable en la práctica.
En la práctica, a un optimizador se le dan límites. Sin ventas en corto. Ningún activo por encima de un límite. Un peso mínimo en caja. Esos límites cambian qué carteras son admisibles y, por tanto, qué frontera es alcanzable.
Este libro no contiene una frontera eficiente. Las 31 comprobaciones del libro cubren una serie de rentabilidades, una simulación y una regresión, y la hoja de límites lo dice. El optimizador vive en el tema de carteras, donde su manejo de restricciones se comprueba de otra forma. Este artículo trata de qué le hace la frontera cuando se añaden límites y de qué afirmar sobre el resultado.
Qué le hace un límite a la respuesta
Dos efectos, y son fáciles de confundir.
Un límite puede eliminar la cartera de máxima rentabilidad. Si el activo de mayor rentabilidad esperada está limitado al 35 %, la parte superior de la frontera es ahora una cartera que mantiene el 35 % de él y el 65 % de otras cosas. El extremo de la frontera se mueve hacia abajo y a la derecha, o hacia abajo y a la izquierda, según las correlaciones.
Un límite puede hacer inalcanzable un punto de la frontera. Entre dos restricciones puede no haber ninguna cartera admisible a un nivel de riesgo dado. La frontera tiene entonces un hueco, y el optimizador o presenta el punto alcanzable más cercano o falla.
Ninguno de los dos efectos es un error. Ambos significan que la frontera que dibujas tiene que ser la frontera del conjunto admisible, no la del conjunto sin restricciones. Un gráfico que muestra una curva sin restricciones detrás de una cartera con restricciones está mostrando dos problemas distintos.
Las cuatro afirmaciones
Dada una ejecución del optimizador con límites, cuatro comprobaciones la cubren, y las cuatro son baratas.
Los pesos suman 1. Dentro de la tolerancia. Una cartera que suma 1,0001 está un 0,01 % invertida en nada.
Ningún peso por debajo del límite inferior. Para una restricción sin cortos, el mínimo es cero, y un peso negativo de −0,0002 indica que el solver se detuvo una iteración antes; no es una posición.
Ningún peso por encima del límite. La misma lógica en el extremo superior.
Ninguna restricción violada, contada. Una sola cifra, el recuento de violaciones, que debe ser cero. Esa comprobación detecta el caso en que un solver declara convergencia mientras deja un activo al 35,0001 %.
El libro de carteras ejecuta las cuatro y declara cero violaciones, con el límite exactamente en 0,35 en dos activos. Que esos dos activos estén exactamente en el límite es en sí mismo evidencia: una solución interior no estaría exactamente sobre una restricción.
El resultado que parece incorrecto y no lo es
Cuando dos de seis clases de activo acaban con peso cero y dos están exactamente en el límite, el optimizador no está roto. Te está diciendo que las restricciones son activas.
Eso es información. Un optimizador media-varianza con un límite del 35 % y sin ventas en corto se concentrará donde las rentabilidades ajustadas al riesgo sean mayores, y el patrón de qué activos están a cero y cuáles en el límite es una afirmación sobre la matriz de covarianzas y las rentabilidades esperadas, no sobre el solver.
El modo de fallo que hay que vigilar es el contrario: una frontera que parece suave e interior en todos los niveles de riesgo. En un problema con límites, eso suele significar que los límites no se están aplicando.
Cuánto cuestan las restricciones
El coste de una restricción es la rentabilidad sacrificada al mismo riesgo, y se puede medir: optimiza con y sin el límite, compara las rentabilidades a una volatilidad fija. El libro no lo hace, y la mayoría del software tampoco.
La razón es que el óptimo sin restricciones suele ser absurdo: pesos extremos, posiciones cortas en clases de activo que no se pueden vender en corto. Es exactamente por eso por lo que están las restricciones. Citar el coste de una restricción frente a una respuesta que nadie podría implementar no es útil.
Lo que un óptimo con restricciones tiene que satisfacer más allá de sus límites está en el artículo KKT, y el escaneo de restricciones es la versión de cuatro comprobaciones aplicada a una asignación real. Las rentabilidades que alimentan cualquier matriz de covarianzas están en rentabilidades y valor temporal, y la distribución que hay detrás está en el árbol de probabilidad.
Un límite violado aparece como una fila fallida y no como una nota al pie porque Mica aplica las restricciones como comprobaciones a nivel de celda.