
Qué es en realidad el libro
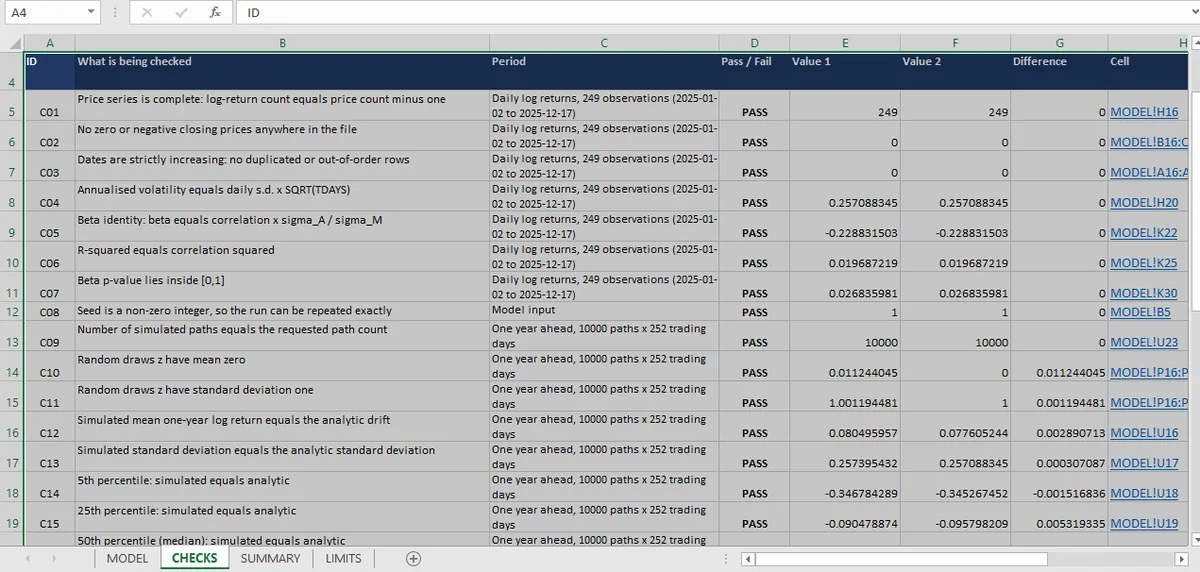
Treinta y una comprobaciones sobre una serie de precios: tres de integridad de datos, cuatro identidades, siete de la simulación, cuatro escaleras de distribución, cinco del árbol y el resto sobre la presentación de la regresión. Cada grupo responde a una pregunta de la que depende el siguiente.
Una serie de precios, cuatro preguntas, treinta y una comprobaciones.
Las preguntas son: si los datos están limpios, si las estadísticas se calculan desde sus definiciones, si la simulación reproduce la distribución que supone y si la regresión se comporta como se declara.
| Grupo | Comprobaciones | Qué demuestra |
|---|---|---|
| Integridad de datos | 3 | 249 rentabilidades de 250 precios, sin cierres cero, fechas en orden |
| Identidades | 4 | La volatilidad, la beta, el R cuadrado y el p-valor siguen sus definiciones |
| Simulación | 7 | Con semilla, 10.000 trayectorias, los momentos coinciden, los percentiles coinciden |
| Distribuciones y escaleras | 4 | La ordenación se cumple para lo simulado y lo analítico |
| Árbol | 5 | Las probabilidades y los recuentos concilian con las observaciones |
| Presentación de la regresión | 2 | Identidad de la beta y correlación al cuadrado |
| Comparaciones de percentiles y momentos | 6 | Simulado frente a analítico, simple frente a lognormal |
El patrón que hace distinto este tema
En el modelo de tres estados, una comprobación compara una cifra con otra cifra del mismo libro. Aquí, seis comprobaciones comparan la simulación con una fórmula que el libro también calcula, y esa fórmula es el propio supuesto del modelo.
Es a la vez más débil y más fuerte de lo que parece. Más débil, porque una simulación construida sobre un supuesto lognormal y comprobada contra percentiles lognormales no puede detectar un supuesto equivocado. Más fuerte, porque es la única comparación de la serie donde un método numérico se prueba contra una respuesta en forma cerrada, y es exactamente la prueba que necesita un Monte Carlo: sin una referencia analítica, una simulación es un generador de números con una semilla.
Las tres cifras que quien lee debería llevarse
25,71 % de volatilidad, calculada como la desviación típica diaria por la raíz cuadrada del año bursátil, y comprobada contra esa identidad.
Beta de −0,229, con un R cuadrado de 0,0197. Significativa al 5 %, explicando el 2 %. El libro presenta ambas, y el par es lo más útil que contiene.
Una brecha máxima de percentiles de 0,0053. Es el error de muestreo de 10.000 trayectorias en términos de rentabilidad logarítmica, y cuantifica la precisión con la que se conoce la distribución.
Lo que nada de esto cubre
Cuatro cosas, y son estructurales y no omisiones.
Un activo, un año. Sin cartera, sin covarianza, sin segundo régimen. Cada estadística describe 249 días.
La distribución se supone. Sin prueba de normalidad, sin prueba de autocorrelación, sin agrupamiento de volatilidad. Las comprobaciones confirman que la simulación coincide con el supuesto, no que el supuesto sea correcto.
Sin división fuera de muestra. Cada cifra está en muestra, y la hoja de límites no afirma lo contrario.
Sin frontera eficiente. El propio título del libro es un simulador de rentabilidad y riesgo; el optimizador con restricciones vive en el tema de carteras.
Cómo leer la hoja
Empieza por las comprobaciones de datos, porque todo lo demás depende de ellas. Después las identidades, que son la forma más barata de detectar una fórmula equivocada. Después la comparación de la simulación, que es el único lugar donde un método numérico se encuentra con su forma cerrada. Después la presentación de la regresión, que es donde el modelo entrega un juicio a quien lee.
Ese orden es el mismo que sigue la hoja de comprobaciones del libro, y es la razón de que 31 sean suficientes: cada grupo responde a una pregunta de la que depende el siguiente.
El artículo de rentabilidades empieza por los datos, la pieza de Monte Carlo es la comparación en forma cerrada, el artículo de beta es el juicio, y la portada del tema de métodos cuantitativos guarda la hoja completa de comprobaciones. El objeto más pequeño de la hoja es el árbol de probabilidad, y la capa que este libro deja fuera es la frontera eficiente.
El modelo se construyó con Mica dentro del libro; simulación, regresión y comprobaciones leen todos la misma serie de rentabilidades.