
Tres cifras de una regresión
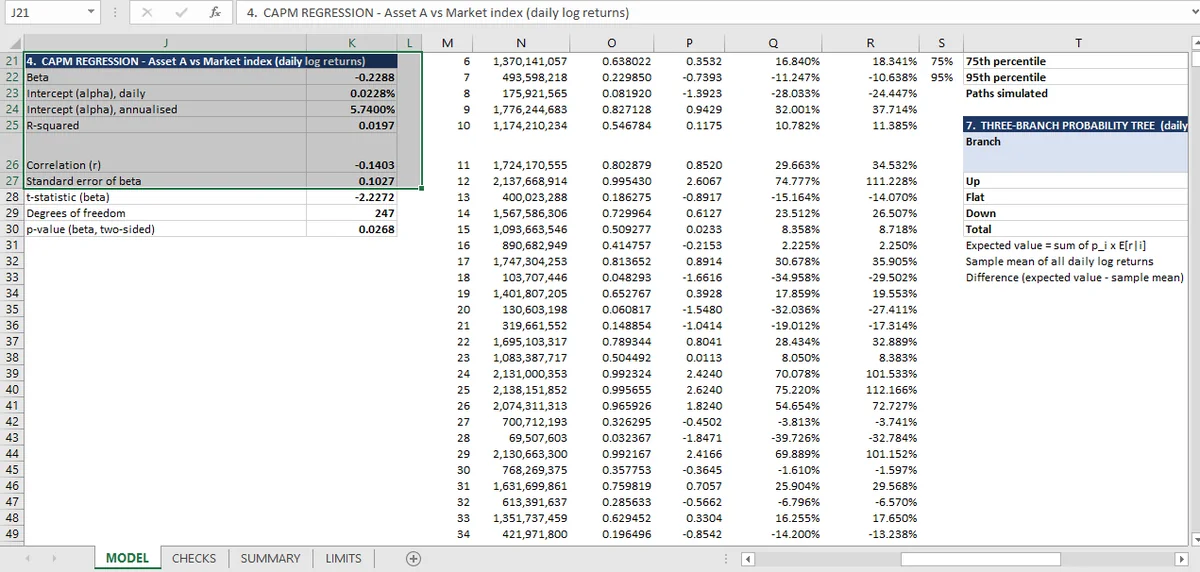
Una beta de −0,229 con un p-valor de 0,0268 es estadísticamente significativa al 5 %. El R cuadrado es 0,0197, así que el mercado explica el 2 % de la variación. Las dos cifras se presentan, y juntas dicen que la relación es real pero casi inútil.
El libro ejecuta una regresión de las rentabilidades logarítmicas diarias de un activo sobre un índice de mercado y presenta tres cifras:
| Estadístico | Valor |
|---|---|
| Beta | −0,229 |
| p-valor | 0,0268 |
| R cuadrado | 0,0197 |
Cada una se comprueba, y merece la pena entender las comprobaciones porque van en direcciones distintas.
La identidad de la beta
La beta se puede calcular de dos formas: como la pendiente de la regresión, o como la correlación por el cociente de las dos volatilidades.
Las dos rutas coinciden aquí hasta el decimotercer decimal. Es una comprobación de la implementación, no de la economía: confirma que la pendiente de la regresión y la correlación se calculan con la misma serie, con las mismas medias y los mismos denominadores.
Fallaría si, por ejemplo, la regresión usara rentabilidades simples y la correlación usara rentabilidades logarítmicas. El desajuste produce una beta que parece plausible y está mal en unos pocos por ciento.
El R cuadrado es la correlación al cuadrado
La segunda identidad: el R cuadrado es la correlación al cuadrado. 0,0197 en ambos.
Aquí es donde las tres cifras empiezan a contar una historia. Un R cuadrado de 0,0197 significa que el índice explica el 2 % de la variación de las rentabilidades del activo. El otro 98 % no está en esta regresión, lo que la convierte en una pregunta de análisis de datos y no en una pregunta de fórmula.
El p-valor, y para qué es un p-valor
El p-valor de 0,0268 dice que si la beta verdadera fuera cero, una muestra de 249 observaciones produciría una pendiente al menos así de grande aproximadamente el 2,7 % de las veces. Con 249 observaciones, eso corresponde a un estadístico t de aproximadamente 2,2.
Se derivan tres cosas, y no todas apuntan en la misma dirección.
El signo es fiable. Un p-valor de 0,027 está por debajo del umbral convencional del 5 %, así que es improbable que la relación negativa sea un artefacto de esta muestra concreta.
La magnitud no lo es. Un intervalo de confianza del 95 % alrededor de una beta de −0,229 con t = 2,2 va de aproximadamente −0,43 a −0,03. Ese rango incluye «ninguna cobertura útil» y «una exposición corta sustancial».
El poder explicativo es despreciable. El R cuadrado de 0,0197 es lo que hace que la significancia no sorprenda: con 249 observaciones, casi cualquier relación distinta de cero será significativa. La significancia responde a «¿está ahí?»; el R cuadrado responde a «¿importa?».
La comprobación que aplica el modelo es modesta (el p-valor está en [0,1]), y es una comprobación frente a un error de transcripción y no una afirmación estadística. Un p-valor de 1,7 sería un error de fórmula; 0,0268 es plausible.
Por qué una hoja de comprobaciones no puede zanjarlo
Las comprobaciones confirman que la regresión se calcula correctamente a partir de la serie. No pueden decirte si merece la pena ejecutar la regresión.
Ese juicio depende de para qué sirve la beta. Para un ratio de cobertura, una beta de −0,229 con un R cuadrado del 2 % es casi inútil: la cobertura compensaría el 2% de la varianza y añadiría su propio riesgo. Para una exposición a factores en un modelo mayor, podría ser exactamente la entrada necesaria, con el R cuadrado presentado al lado para que quien lee sepa qué peso darle.
El libro presenta ambos, adyacentes, que es la estructura correcta. Una tabla de regresión que muestra coeficientes y asteriscos pero esconde el R cuadrado es la forma más fiable de engañar a quien lee con cifras exactas.
Qué reforzaría la regresión
Tres cosas, y ninguna está en el libro.
Un error estándar. El p-valor corresponde a un estadístico t, pero el error estándar no se muestra, y es la cifra que necesita quien lee para construir un intervalo.
Una segunda muestra. Cada estadística de aquí usa las 249 observaciones. Una división (ajustar con las primeras 150, probar con las últimas 99) mostraría si la relación persiste, que es la pregunta fuera de muestra en su forma más simple.
Una comprobación de normalidad de los residuos. El p-valor supone residuos normales. Las rentabilidades diarias, como es sabido, no son normales, y el p-valor es la cifra más sensible a ese supuesto.
La simulación que usa la misma serie es el artículo de Monte Carlo, y las 31 comprobaciones completas pueden repasarse en el índice del tema de métodos cuantitativos. La serie de la que salen ambas estadísticas está en rentabilidades y valor temporal, y la simulación que supone rentabilidades normales está en el árbol de probabilidad.
La salida de la regresión queda junto a la identidad que la comprueba en Mica; la beta se puede comparar con la correlación por el cociente de volatilidades.