
Un árbol binario sobre rentabilidades observadas
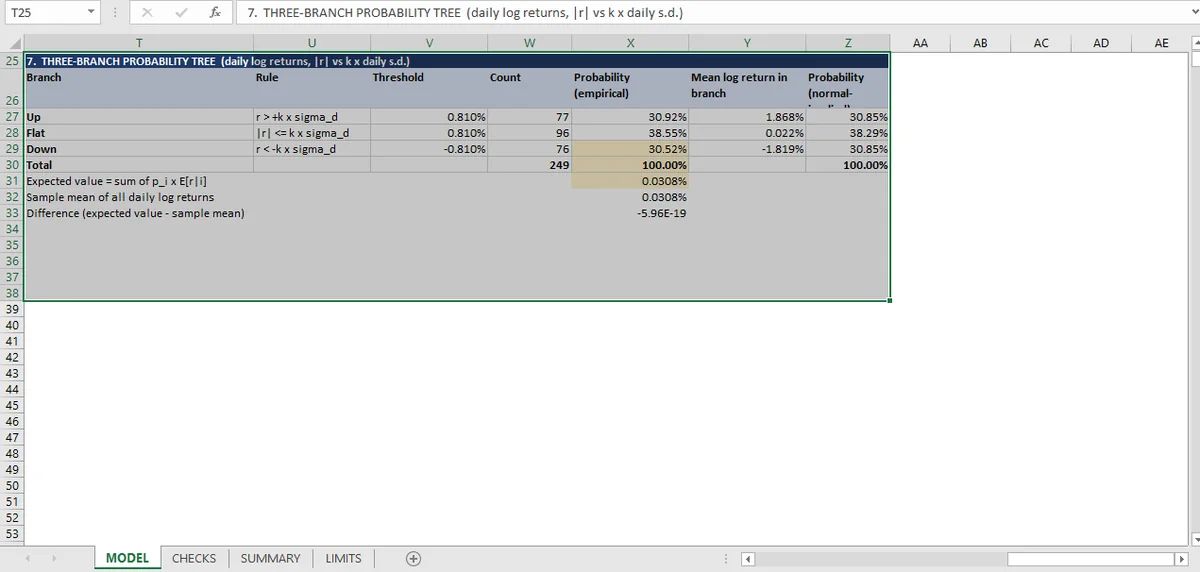
Un árbol de dos ramas sobre 249 rentabilidades diarias tiene que cumplir tres cosas: las probabilidades suman 1, los recuentos de ramas suman la muestra y el valor esperado se reconstruye desde ambos. La probabilidad empírica de la rama al alza es 0,3092 frente a una implícita normal de 0,3085.
El libro construye el árbol de probabilidad más simple posible a partir de la serie de precios: cada una de las 249 rentabilidades logarítmicas diarias se clasifica como día al alza o día a la baja, y la probabilidad empírica de cada una se calcula a partir de los recuentos.
Después se comprueban dos cosas, y una tercera se sigue de ellas.
Las probabilidades suman 1. Alza más baja es exactamente 1, no aproximadamente. Es aritmética trivial y también es la comprobación que detecta una regla de clasificación con un agujero. Un umbral que excluyera las rentabilidades cero, por ejemplo, dejaría algunos días en ninguna rama.
Los recuentos de ramas suman el recuento de observaciones. El recuento de la rama al alza más el de la rama a la baja es 249. Esta es la comprobación que las probabilidades no pueden ocultar: si los dos porcentajes suman 1 pero los recuentos no suman la muestra, una de las ramas se calcula sobre un rango de filas distinto.
El valor esperado se reconstruye desde ambos. La suma ponderada por probabilidad de los valores de las ramas tiene que ser igual al valor esperado calculado de forma independiente. La diferencia aquí es 6 × 10⁻¹⁶.
La probabilidad implícita normal
La comprobación interesante es la cuarta. La probabilidad de la rama al alza del árbol también se puede derivar de una distribución normal ajustada a las mismas rentabilidades, y las dos deberían estar cerca.
| Fuente | Probabilidad de la rama al alza |
|---|---|
| Recuento empírico | 0,3092 |
| Implícita normal | 0,3085 |
La brecha es 0,0007, o siete puntos básicos de probabilidad. Es lo que debería producir un ajuste normal sobre 249 observaciones, y es evidencia de dos cosas a la vez: que la clasificación cuenta correctamente y que las rentabilidades no se alejan demasiado de la normalidad con este tamaño de muestra.
Tampoco demuestra que las rentabilidades sean normales. Una brecha del 0,07 % en la probabilidad de la rama al alza es una prueba débil. La división alza/baja es el resumen más grueso de una distribución, y una serie con colas gruesas puede coincidir exactamente mientras falla en los percentiles 1 y 99.
Para qué sirve el árbol
Un árbol de dos ramas sobre datos diarios no es un modelo serio de incertidumbre. Es una estructura didáctica: el objeto más pequeño que tiene probabilidades, ramas y un valor esperado, y por tanto el objeto más pequeño sobre el que se pueden aplicar las tres comprobaciones de consistencia.
Por eso pertenece a una hoja de comprobaciones. Todo modelo mayor tiene los mismos tres requisitos: un árbol de decisión, un árbol de escenarios, una retícula. Un modelo que falla con dos ramas fallará con doscientas.
El patrón que hay que llevarse es la tercera comprobación. Las probabilidades y los recuentos son fáciles de hacer internamente consistentes por separado; reconstruir el valor esperado desde ambos y comparar es lo que detecta una rama calculada sobre el rango equivocado.
El artículo de Monte Carlo sustituye las dos ramas por 10.000 trayectorias y mantiene la misma idea: comparar lo que produjo la simulación con lo que implica la distribución. Las 31 comprobaciones, con su hoja completa, se consultan en la página del tema de métodos cuantitativos. Las rentabilidades que alimentan esas ramas están en rentabilidades y valor temporal, y la beta estimada sobre la misma serie está en la regresión.
Como Mica mantiene separados los recuentos y las probabilidades, la conciliación es aritmética y no una afirmación.