
Las tres primeras comprobaciones son sobre el archivo
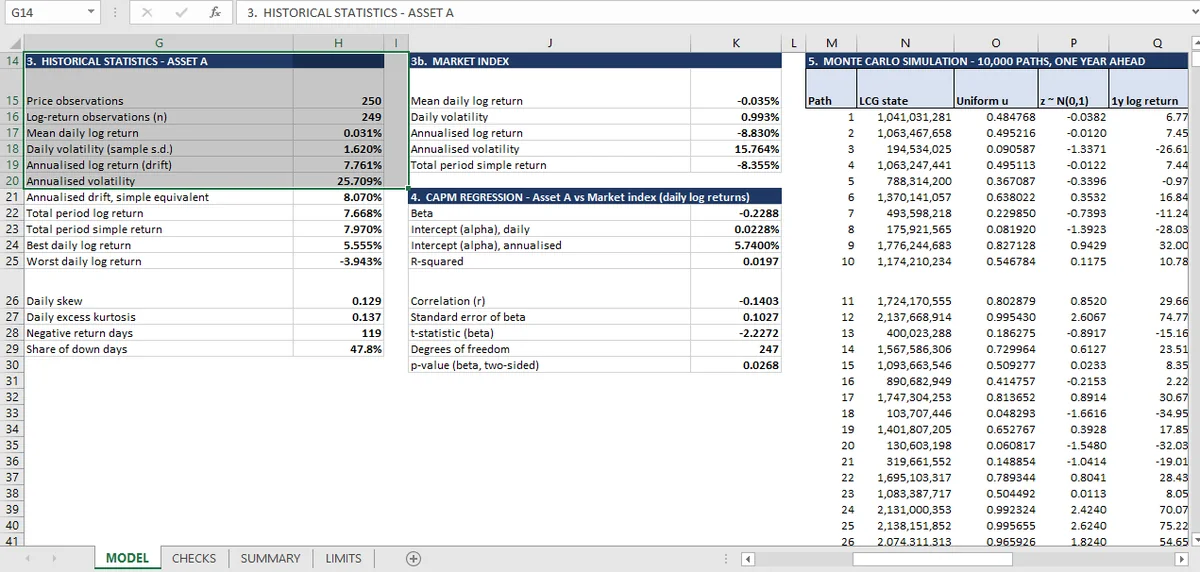
La volatilidad anualizada es la desviación típica diaria por la raíz cuadrada del año bursátil: 25,71 % sobre 249 rentabilidades. La deriva logarítmica es 7,76 %. La media lognormal analítica es 11,70 %, y la media simulada de las rentabilidades simples es 12,03 %, porque la media de una lognormal está por encima de su media logarítmica.
Antes de calcular cualquier estadística, tres cosas tienen que ser ciertas de la serie de precios: el recuento de rentabilidades es uno menos que el de precios, ningún precio de cierre es cero o negativo, y las fechas son estrictamente crecientes.
Las tres comprobaciones parecen triviales; son los fallos que corrompen todo lo posterior sin lanzar un error, y son el primer paso para limpiar una serie de rentabilidades.
Una fila ausente cambia el recuento de rentabilidades, y con él toda estadística basada en recuentos. Una serie con 249 precios donde debería haber 250 produce 248 rentabilidades, y la volatilidad anualizada calculada con ellas es una cifra que parece correcta.
Un precio cero produce una rentabilidad logarítmica infinita. Excel mostrará #¡NUM! en esa celda, pero si después la rentabilidad se promedia con AGREGAR (AGGREGATE en inglés), que puede ignorar los errores, la media se calcula en silencio sobre el resto de la serie. La comprobación de que ningún precio es cero o negativo es la defensa más barata contra toda una clase de roturas invisibles.
Fechas desordenadas producen rentabilidades que abarcan el intervalo equivocado: una rentabilidad del viernes al miércoles y después del martes al jueves. Nada da error. Las rentabilidades logarítmicas calculadas sobre filas barajadas siguen sumando la rentabilidad total, y por eso el error es tan difícil de ver.
Las tres comprobaciones pasan aquí: 249 rentabilidades de 250 precios, cero cierres no positivos, cero violaciones de orden.
Los 250 cierres se leyeron de un archivo de precios en PDF, y algunas impresiones necesitaron más de una pasada de OCR. Las comprobaciones de datos detectan una fila ausente, un precio cero y una fecha desordenada; no detectan un dígito leído como 8 en lugar de 6. Ese error cambiaría toda estadística posterior; las comprobaciones de datos son estructurales, y la transcripción queda fuera de su alcance.
La identidad de la volatilidad
La primera estadística real es la volatilidad anualizada: 25,71 %.
La comprobación es una identidad y no una comparación con una cifra externa: la volatilidad anualizada debe ser igual a la desviación típica diaria multiplicada por la raíz cuadrada de los días bursátiles del año. Si el modelo escribe una cifra a mano, o usa 365 en lugar del calendario bursátil, o calcula la desviación típica sobre rentabilidades simples en lugar de logarítmicas, la identidad falla.
Eso es lo que hace útil una comprobación de identidad sobre una sola serie. No hay una fuente externa con la que comparar el 25,71 %, pero hay una definición, y el modelo tiene que cumplirla.
La deriva, y la diferencia entre dos medias
La deriva logarítmica anualizada es 7,76 %. En el libro aparecen dos medias, y no son la misma cifra.
La media aritmética de las rentabilidades logarítmicas es el parámetro de deriva que entra en la simulación. Es 0,0776.
La media de las rentabilidades simples es mayor: 0,1203 en la simulación, frente a una media lognormal analítica de 0,1170. La media de una lognormal supera la exponencial de su media logarítmica en la mitad de la varianza. Esa relación es una comprobación por sí misma.
Citar «rentabilidad media» sin decir qué media es uno de los errores más comunes en los textos cuantitativos, y la brecha aquí es de 4 puntos porcentuales al año en un activo que renta un 8 %.
Por qué son cortas estas comprobaciones de rentabilidades y valor temporal
Porque las comprobaciones son cortas. Tres pruebas de integridad del archivo y cuatro identidades no requieren una explicación larga; basta con ejecutarlas.
Lo que demuestran es que la entrada de todo lo demás es una serie limpia y que las tres estadísticas básicas se calculan desde sus definiciones. Lo que no demuestran es que la serie sea una buena muestra. 249 días son un año, un régimen y un solo activo.
La simulación que consume estas cifras es el artículo de Monte Carlo; la regresión que usa la misma serie es la pieza de beta; y el índice de métodos cuantitativos contiene la hoja completa con las 31 comprobaciones. La versión de dos ramas de la misma serie está en el árbol de probabilidad, y la capa de cartera por encima está en la frontera eficiente.
Las estadísticas de la serie son fórmulas de Mica sobre la fila de rentabilidades; un precio cambiado fluye hasta la cifra anualizada.