
Optimización de carteras: seis clases de activo, un óptimo
El caso. Sesenta meses de rentabilidades mensuales de seis clases de activo —acciones británicas, acciones estadounidenses, mercados emergentes, bonos del Estado, bonos corporativos e inmobiliario— procedentes de un mandato y de archivos de rentabilidades leídos como PDF, con un límite del 35 % por activo y sin ventas en corto. Las rentabilidades esperadas y la matriz de covarianzas son entradas, no salidas; la matriz de covarianzas es la muestral, sin contracción ni modelo de factores. Una ejecución del optimizador produce los pesos. Es un caso sintético para demostrar un método, no asesoramiento de inversión, fiscal ni legal.
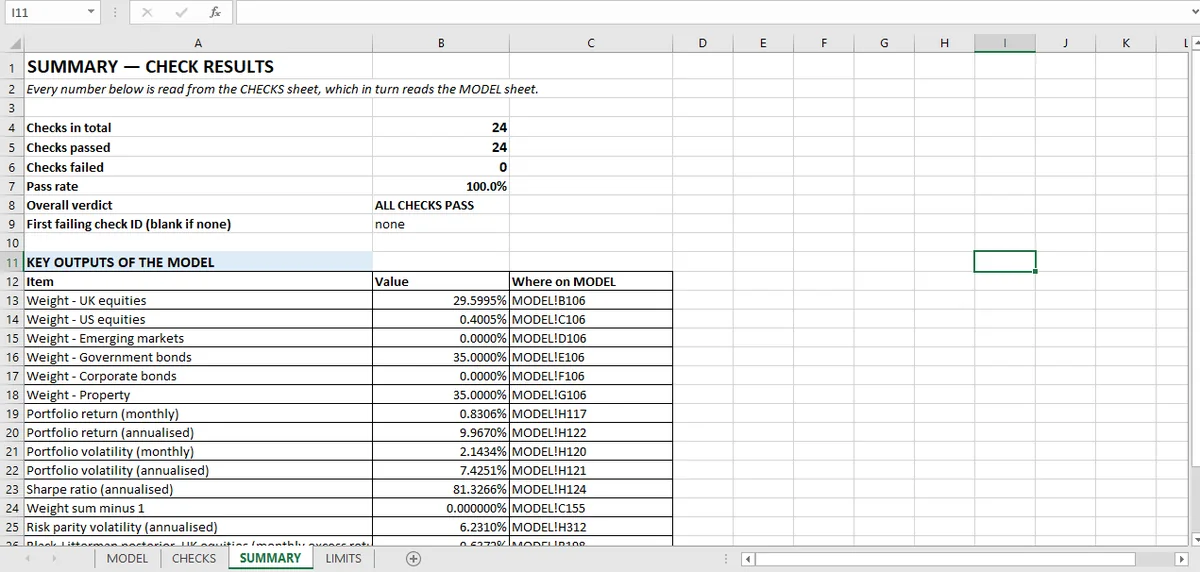
Seis clases de activo, un límite del 35 % y sin ventas en corto. El optimizador del modelo devuelve 29,6 % en acciones británicas, 0,4 % en Estados Unidos, 0 % en mercados emergentes, 35 % en bonos del Estado, 0 % en bonos corporativos y 35 % en inmobiliario, para un ratio de Sharpe de 0,813. Son la salida de una ejecución sobre una matriz de covarianzas muestral, no una asignación recomendada.
Los pesos resultantes:
| Clase de activo | Peso |
|---|---|
| Acciones británicas | 29,6 % |
| Acciones estadounidenses | 0,4 % |
| Mercados emergentes | 0,0 % |
| Bonos del Estado | 35,0 % |
| Bonos corporativos | 0,0 % |
| Inmobiliario | 35,0 % |
| Medida | Resultado |
| Rentabilidad de la cartera, anualizada | 9,97 % |
| Volatilidad de la cartera, anualizada | 7,43 % |
| Ratio de Sharpe | 0,813 |
| Volatilidad de paridad de riesgo | 6,23 % |
| Suma de pesos menos 1 | 0,0000 |
Veinticuatro comprobaciones respaldan el libro. Todas pasan.
Las 24 comprobaciones demuestran que el optimizador resolvió el problema que se le dio. El vector de rentabilidades esperadas es el enunciado del problema, no una de sus respuestas.
Qué muestran veinticuatro comprobaciones
Cuatro grupos, y cada uno prueba una afirmación distinta sobre una optimización.
Restricciones (4 comprobaciones). Los pesos suman 1; ningún peso por debajo de cero; ningún peso por encima del límite del 35 %; cero violaciones en el óptimo. Dos activos están exactamente en el límite, lo que indica una restricción activa.
Optimalidad (7 comprobaciones). Las condiciones KKT (estacionariedad, holgura complementaria, factibilidad dual, multiplicadores no negativos), además de que la matriz de covarianzas sea definida positiva y de una identidad de la diagonal de la varianza. Son las comprobaciones que distinguen «el solver devolvió algo factible» de «el solver devolvió el óptimo».
Entradas del modelo (4 comprobaciones). La matriz de covarianzas es definida positiva; su diagonal es igual a las desviaciones típicas al cuadrado; cada activo tiene los 60 meses completos; el número de observaciones coincide con el mandato.
Robustez y atribución (9 comprobaciones). El posterior de Black-Litterman se reconstruye desde el prior y las opiniones; las contribuciones de paridad de riesgo suman la volatilidad de la cartera y son iguales entre sí; la atribución de Brinson se descompone exactamente en asignación, selección e interacción.
Pesos de cartera y paridad de riesgo: dos resultados que necesitan explicación
Dos activos a cero, dos en el límite. El optimizador no mantiene mercados emergentes ni bonos corporativos, y mantiene bonos del Estado e inmobiliario exactamente al 35 %. No es un fallo del solver; es lo que hace un problema de media-varianza con restricciones. Con un límite del 35 % y sin ventas en corto, el óptimo se concentra donde la rentabilidad ajustada al riesgo es mayor, y el patrón de qué activos quedan en un límite es información sobre la matriz de covarianzas.
La paridad de riesgo produce una volatilidad distinta. La cartera de igual contribución al riesgo sale al 6,23 % anualizado frente al 7,43 % de la optimizada. Objetivo distinto, respuesta distinta: la media-varianza maximiza el Sharpe, la paridad de riesgo iguala las contribuciones al riesgo con independencia de las rentabilidades esperadas. Ninguna es «la» cartera, y el libro presenta las dos en lugar de elegir.
Las comprobaciones KKT, en términos llanos
Un optimizador con restricciones tiene que satisfacer las condiciones de Karush-Kuhn-Tucker, y la mayoría del software solo informa de los pesos. Este libro comprueba seis condiciones sobre la solución.
La que merece entenderse es la holgura complementaria: si un activo está dentro de su límite, el multiplicador de ese límite debe ser cero; si el multiplicador es positivo, el activo debe estar en el límite. Una solución en la que un activo interior lleva un multiplicador distinto de cero no es un óptimo, por plausibles que parezcan los pesos.
Los residuos del libro en estas condiciones están en el rango de 10⁻¹⁰, que es precisión de solver y no una tolerancia que alguien eligiera. La forma de organizar la hoja que hace posibles esas comprobaciones está en la guía de Excel para finanzas.
Las otras pruebas sobre el optimizador
Las condiciones KKT son lo que te dice que el solver ha terminado. El escaneo de restricciones contiene cuatro afirmaciones que hacen invertible la respuesta. Black-Litterman es donde el vector de rentabilidades deja de ser una conjetura. La paridad de riesgo es un objetivo distinto sobre los mismos seis activos. La atribución es la descomposición que tiene que sumar. La prueba de estrés es la comprobación que el libro no lleva. El artículo de integración es cómo se reparten las 24 comprobaciones entre cuatro afirmaciones distintas.
Lo que el optimizador no puede ver
Cinco límites, y el primero es el mayor.
Las rentabilidades esperadas son entradas. La optimización media-varianza es extremadamente sensible al vector de rentabilidades, y el libro lo toma como dado. Nada de aquí prueba si las rentabilidades esperadas sirven. Por eso existe la sección de Black-Litterman, y por eso es un artículo aparte.
Un periodo, una muestra. Sesenta meses, sin división por regímenes, sin costes de transacción, sin restricción de rotación, sin regla de rebalanceo.
La matriz de covarianzas es la muestral. Sin contracción, sin modelo de factores, sin robustez frente al error de estimación. Las estadísticas de rentabilidad y riesgo de un solo activo que alimentan una matriz de covarianzas están en el libro de métodos cuantitativos.
Solo posiciones largas. Sin apalancamiento, sin ventas en corto, sin derivados.
Sin prueba de estrés. El libro no tiene análisis de escenarios. El artículo de estrés cubre qué añadiría y por qué es la siguiente comprobación natural. La explicación general de por qué esto se ejecuta como un agente local y no como un chat está en la pieza sobre bots de acción.
La lectura honesta es que 24 comprobaciones demuestran que el optimizador hizo exactamente lo que se le pidió con las entradas que recibió. Si esas entradas producen una cartera que alguien deba mantener es otra pregunta, y el libro lo dice.
En Mica, los límites son comprobaciones a nivel de celda: una restricción activa aparece en los pesos y en el residuo KKT a la vez.
Preguntas sobre la asignación
¿Cómo se comprueba si una optimización de cartera es correcta?
Comprueba el óptimo con sus propias condiciones de primer orden y sus restricciones: los pesos suman 1, ningún peso queda fuera de sus límites y las condiciones KKT se cumplen. Este libro ejecuta 24 comprobaciones, incluido un escaneo separado de violaciones de restricciones, y encuentra cero violaciones.
¿Por qué la optimización media-varianza pone el 0 % en algunas clases de activo?
Porque el óptimo puede quedar en una restricción o un activo puede no aportar diversificación con su rentabilidad esperada. Aquí el optimizador mantiene 0 % en mercados emergentes y 0 % en bonos corporativos, que es una solución de esquina y no una entrada ausente.
¿Qué ratio de Sharpe es bueno?
No hay un umbral universal; depende de las clases de activo, del periodo y de si las rentabilidades están anualizadas. Esta cartera logra 0,813 con una rentabilidad anualizada del 9,97 % y una volatilidad anualizada del 7,43 %.
¿Respetó las restricciones?
Sí: los pesos suman 1, nada por debajo de cero, nada por encima del límite del 35 % y cero violaciones en el óptimo.