
Modelo de tres estados: en qué se convirtieron los dos PDF
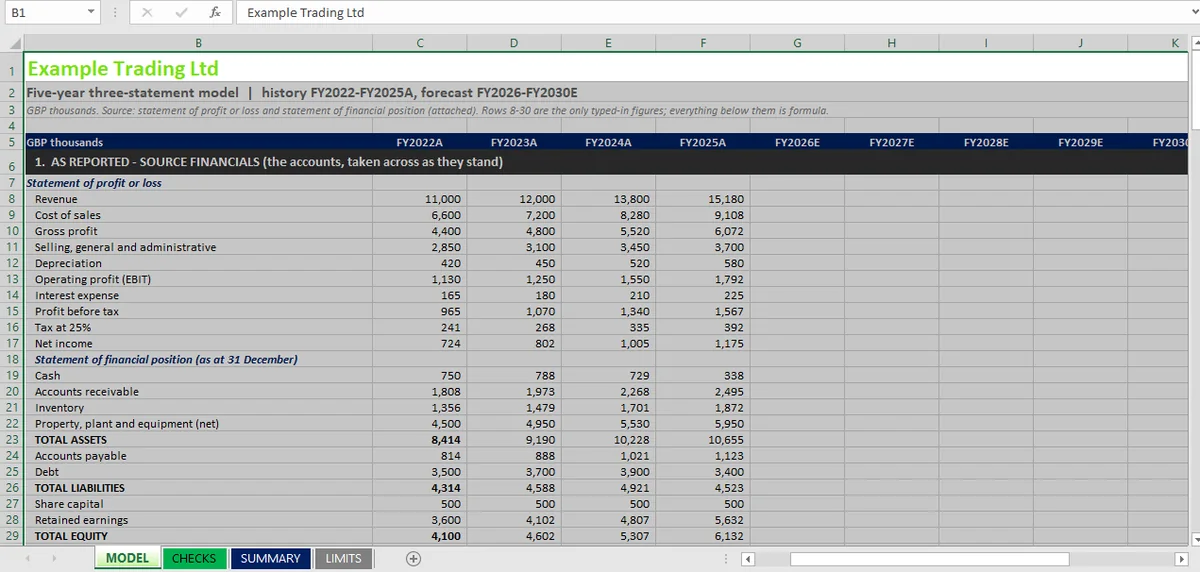
El caso. Entraron dos PDF: cuatro años de cuentas de una empresa sintética, ejercicios 2022–2025, una cuenta de pérdidas y ganancias y un balance de situación, en miles. Ni estado de flujos de efectivo, ni previsión, ni hoja de supuestos, ni solución de referencia. El modelo tenía que derivar el flujo de efectivo a partir de los dos estados, hacer que el balance cuadrara en todos los años y proyectar cinco ejercicios hasta 2030 con variables inferidas del histórico. Las cifras se teclearon desde los PDF; ninguna de las 99 comprobaciones compara una cifra tecleada con el PDF. Es un caso sintético para demostrar un método, no asesoramiento de inversión, fiscal ni legal.
Un modelo de tres estados construido a partir de dos PDF se comprobó contra sí mismo con 99 comprobaciones: 99 aprobadas, 0 fallidas. El efectivo final sigue cayendo a −1.113 porque nada financia el déficit. El libro demuestra que los estados están enlazados, no que el negocio funcione.
Las 99 comprobaciones miden consistencia, no exactitud: ninguna compara un PDF de origen con la cifra que se transcribió de él.
La instrucción ocupaba una página. Traslada las cuentas tal como están; reconstruye el estado de flujos de efectivo de cada año solo con la cuenta de resultados y el balance; haz que el balance cuadre en todos los años, con una celda por año que devuelva VERDADERO cuando cuadre; y después proyecta cinco años con la economía que ya muestran las cuentas. No se facilitaron márgenes, tasas de crecimiento, días de capital circulante ni cifra de capex. Cada uno de esos datos tenía que inferirse de cuatro años de estados y colocarse en una celda con nombre que pudiera cambiarse después. La solución de referencia se retuvo hasta terminar la construcción, así que no había nada que copiar.
El resultado fue un único libro de cuatro hojas. MODEL contiene nueve columnas: cuatro años históricos transcritos de las cuentas y cinco años de previsión proyectados con las variables que se deducen del histórico. CHECKS contiene una fila por comprobación. SUMMARY las cuenta con fórmulas que se recalculan en lugar de totales escritos. LIMITS enumera dieciocho cosas que el modelo no cubre, varias de ellas materiales para la respuesta.
| Medida | Resultado |
|---|---|
| Modelo | Modelo de tres estados, empresa sintética, ejercicios 2022–2030 |
| Comprobaciones | 99 |
| Aprobadas | 99 |
| Fallidas | 0 |
| Efectivo final, ejercicio 2030 (previsión) | −1.113 (miles) |
| Tolerancia | 0,01 |
Las dos últimas filas están una al lado de la otra a propósito. Todas las comprobaciones aritméticas pasan y la previsión se queda sin efectivo.
Qué muestran las 99 comprobaciones
Las 99 comprobaciones se agrupan en doce familias, y las familias corresponden a los doce cuadres que debe mantener un modelo de tres estados. Reproducción de la hoja SUMMARY:
| Familia de comprobación | Comprobaciones | Aprobadas |
|---|---|---|
| Identidad del balance (histórico) | 4 | 4 |
| Identidad del balance (previsión) | 5 | 5 |
| Totales declarados | 8 | 8 |
| Aritmética de la cuenta de resultados (histórico) | 16 | 16 |
| Aritmética de la cuenta de resultados (previsión) | 5 | 5 |
| Conciliación del flujo de efectivo (histórico) | 3 | 3 |
| Conciliación del flujo de efectivo (previsión) | 5 | 5 |
| Arrastres de saldos (histórico) | 6 | 6 |
| Arrastres de saldos (previsión) | 10 | 10 |
| Intereses: iterativo frente a algebraico | 10 | 10 |
| Segunda vía: identidad del balance | 9 | 9 |
| Segunda vía frente al modelo | 18 | 18 |
| Total | 99 | 99 |
Tres de esas familias pesan más de lo que sugiere el número de filas.
Una familia tiene menos comprobaciones históricas que las demás, y eso se declara en lugar de esconderse. La conciliación del flujo de efectivo tiene tres comprobaciones históricas, no cuatro, porque el ejercicio 2022 no tiene balance de apertura en el paquete de origen. El modelo informa del ejercicio 2022 como n/d en lugar de suponer saldos iniciales cero y llamar flujo de efectivo a la diferencia. Un modelo que inventa un saldo de apertura pasa el mismo cuadre, pero se equivoca por todo el primer año.
Los intereses se calculan dos veces. La previsión activa carga intereses sobre el efectivo medio, lo que es circular: el efectivo depende de los intereses recibidos y los intereses recibidos dependen del efectivo. El libro activa el cálculo iterativo y después vuelve a calcular los mismos intereses resolviendo el bucle de forma algebraica, y resta. Diez comprobaciones, dos por año de previsión. La mayor diferencia entre todas ellas es de 5 × 10⁻¹³ en miles. El artículo sobre la referencia circular explica por qué ese bucle era justo lo que las herramientas de IA no sabían construir.
La segunda vía la forman 27 comprobaciones y es la única parte del libro realmente independiente. Nueve comprobaciones verifican que un bloque de columnas construido por separado cuadra por sí solo; otras dieciocho verifican que coincide con el modelo línea a línea, en los nueve años. Solo se refiere a las cifras originales y a las variables con nombre, nunca a nada que haya calculado el modelo. Sin ella, las otras 72 comprobaciones son el modelo dándose la razón a sí mismo. Cómo se escriben esas comprobaciones en el archivo es el tema de la guía del agente de libros de trabajo.
De dónde salieron las variables
Una previsión es un conjunto de supuestos, y la pregunta útil sobre una construida con IA es si los supuestos se infirieron de los documentos o se facilitaron junto a ellos. En esta construcción todas las variables siguientes salieron de los estados:
| Variable | Valor usado | De dónde salió |
|---|---|---|
| Margen bruto | 40,00 % | Idéntico en los cuatro años históricos |
| Días de cobro / inventario / pago | 60 / 75 / 45 días | Constante en los años históricos, medido sobre saldos finales |
| Capex | 6,59 % de los ingresos | El ratio del ejercicio 2025 |
| Amortización | 10,49 % del inmovilizado material neto inicial | Implícita en el cargo histórico |
| Impuestos | 25 % del beneficio antes de impuestos | Impreso en la propia cuenta de resultados |
| Tipo de interés | 6,16 % | Intereses del ejercicio 2025 sobre la deuda media de los ejercicios 2024/2025 |
Dos variables no se pudieron inferir y se fijaron manualmente, porque el histórico no contiene una regla estable. Los dividendos son 300, 300 y 350 en los tres años observables, así que el modelo usa la media de 316,67; la deuda sube 200 en cada uno de los dos primeros años y baja 500 en el tercero, así que la previsión amortiza linealmente 680 al año hasta cero en el ejercicio 2030. Son decisiones que un analista tendría que tomar de todos modos. La diferencia es que son celdas con nombre junto a las que se anota el razonamiento, en lugar de números incrustados en una fórmula. Si prefieres la misma construcción del flujo de efectivo a partir de supuestos en vez de cuentas, el recorrido del DCF empieza ahí.
La única cifra que importa
El efectivo final evoluciona así: 788, 729, 338 y después −140, −537, −841, −1.039, −1.113.
Los ingresos crecen un 11,33 % anual, de 15.180 en el ejercicio 2025 a 25.966 en el ejercicio 2030. El beneficio neto se duplica hasta 2.318. El activo total sube de 8.414 a 15.571. Todos los ratios parecen propios de un negocio saneado, y el negocio no puede financiarse: el capex, los 680 anuales de amortización de deuda y unos 317 de dividendos superan lo que genera, y no hay línea revolvente (revolving), ni deuda nueva, ni ampliación de capital, ni recorte del dividendo en el modelo.
El libro carga intereses sobre el efectivo negativo al mismo tipo que obtiene del efectivo positivo, y por eso el bucle sigue convergiendo. Económicamente, eso es un descubierto que nadie pactó. Ahí está la diferencia entre un modelo que cuadra y uno correcto: ninguna de las 99 comprobaciones pregunta si existe una política de financiación, porque una decisión ausente no es un error aritmético. Si quieres la misma disciplina aplicada a una evaluación de proyectos, el tema de finanzas corporativas es el siguiente paso.
Qué cubre cada artículo de este tema
Los doce cuadres son la columna vertebral, con las comprobaciones que hay detrás de cada uno. Cuando el balance no cuadra es la secuencia de diagnóstico que hay que seguir cuando falla alguno. La pista de auditoría cubre lo que un archivo construido con IA deja a la siguiente persona. Cambiar una política contable es la prueba de enlace: todos los calendarios que tienen que moverse cuando cambia un método. Someter las variables a estrés cubre qué se rompe primero cuando un supuesto se va a un terreno plausible pero incómodo. El modelo que se comprueba a sí mismo es la visión de construcción: qué tiene que cumplir la propia construcción para que las comprobaciones sean posibles.
Dónde se detiene el libro
Los límites, por orden de importancia.
Es una comprobación cruzada, no una auditoría. Tanto el modelo como la segunda vía los construyó el mismo agente a partir de los mismos documentos de origen. Donde comparten una variable, un error en esa variable mueve ambos a la vez y las 27 comprobaciones de la segunda vía no lo verán. Las comprobaciones demuestran que los estados están enlazados y que la aritmética es internamente consistente, no que las variables sean correctas. Por eso se describen como validación de modelos y no como verificación independiente, y por eso los seis tipos de comprobación incluyen dos que comparan métodos en lugar de compararse con una referencia.
Un solo escenario, sin sensibilidad. Cada variable es una única estimación: un margen bruto del 40 %, 60/75/45 días de capital circulante, capex del 6,59 % de los ingresos, amortización del 10,49 % del inmovilizado material neto inicial, un tipo impositivo plano del 25 % y un único tipo de interés combinado del 6,16 %. No hay caso base, ni escenario favorable, ni desfavorable, ni tabla de datos. Las variables son celdas con nombre, así que cambiarlas es sencillo; nada registra qué cambió ni qué movió.
Las cifras de origen se toman al pie de la letra. Cuatro años de cuentas transcritos tal como se imprimieron, redondeados al millar más cercano, sin ajustar por una política de financiación que, de por sí, es incoherente: la deuda sube 200 en cada uno de los dos primeros años y baja 500 en el tercero. El modelo reproduce eso en lugar de explicarlo.
La hoja LIMITS enumera dieciocho de estos límites, y tres son materiales y no de rutina: el déficit de financiación ya descrito, la falta del balance de apertura del ejercicio 2022 y un único tipo de interés combinado aplicado tanto a la deuda como al efectivo, cuando una línea de crédito real pagaría e ingresaría tipos distintos. El resto son fronteras normales de modelización: sin impuesto diferido, sin enajenaciones de activos, sin estacionalidad, sin estado de cambios en el patrimonio neto, año de 365 días y sin periodos parciales. Escribirlos forma parte del trabajo y no es una confesión: un modelo que no declara sus fronteras invita a quien lo lee a suponer que no tiene ninguna.
No es asesoramiento de inversión, y la empresa no es real. El conjunto de documentos declara que es sintético. Nada de esto es un registro oficial, una comunicación o una base para decidir, y el libro lo dice en la hoja LIMITS.
Lo que cambiaría la conclusión no es otra comprobación. Es una política de financiación: una revolvente, un recorte del dividendo o un aplazamiento del capex. Cualquiera de esas cosas movería el efectivo final, y cada una necesitaría su propio calendario y su propio cuadre. Mientras no exista una, la lectura honesta de este libro es que los estados se sostienen y el plan no.
El archivo se construyó con Mica en una sesión local de Excel; después, cada identidad se volvió a comprobar mientras la previsión se recalculaba.
Preguntas frecuentes
¿Cómo se comprueba si un modelo de tres estados es correcto?
Recorre los doce cuadres que hacen que los estados se concilien: la identidad del balance en todos los periodos, los dos lados declarados, cuatro líneas de la cuenta de resultados, la conciliación del flujo de efectivo, los tres arrastres de saldos, los intereses calculados dos veces y una segunda vía. Este libro ejecuta 99 comprobaciones sobre esos cuadres y las 99 pasan.
¿Por qué no me cuadra el balance?
Las causas habituales son una línea de flujo de efectivo que no concilia, resultados acumulados que no recogen el beneficio neto menos los dividendos, o un arrastre que parte del saldo final equivocado. Revisa esas tres en ese orden antes de tocar una fórmula. En esta construcción el balance cuadra en los nueve años y, aun así, el efectivo final acaba en negativo.
¿Por qué el efectivo final es negativo si todas las comprobaciones pasan?
Porque no existe ninguna línea de financiación. El capex, los 680 de amortización anual de deuda y unos 317 de dividendos superan el efectivo generado, y nada en el modelo pide prestado, aplaza capex ni recorta el dividendo.
¿Es una auditoría externa?
No. Es una comprobación cruzada dentro de un solo libro, construida por el mismo agente a partir de los mismos documentos; 27 de las 99 comparan una segunda construcción que comparte las variables.