
Un cambio de política es un cambio en todos los calendarios que dependen de ella
Un cambio de política contable mueve inventario, coste de ventas, impuestos, resultados acumulados y efectivo en el mismo periodo. La prueba es si vuelven a moverse cuando se cambia el supuesto dos veces. Un modelo basado en variables no puede ejecutarla: sus ratios vuelven a imponer la respuesta.
Cambiar una política contable nunca es una edición de una celda. Mueve todos los calendarios que se refieren al saldo afectado, y los mueve en el mismo periodo: coste de ventas, inventario, impuestos, resultados acumulados y efectivo responden todos a un cambio en cómo se mide el inventario.
Esa propagación es el sentido de la prueba. Un modelo que enlaza calendarios los moverá todos juntos cuando cambie la política. Un modelo construido a base de ajustes manuales moverá los que alguien se acordó de sobrescribir, y la diferencia entre los dos es una de las señales más claras de cómo se construyó un libro.
Las tres políticas siguientes cubren los casos que suele encontrar un modelo de tres estados. Para cada una, la pregunta es la misma: qué tiene que moverse, y cómo se detecta que solo se ha movido una parte.
Método de inventario: qué se mueve
Un cambio entre métodos de coste de inventario mueve el coste de ventas, el inventario final y el gasto por impuesto en el mismo periodo.
Según la NIC 2, los inventarios se miden al menor entre el coste y el valor neto realizable, y la fórmula de coste es la identificación específica, FIFO o el coste medio ponderado. LIFO no está permitido. Cambiar entre FIFO y coste medio ponderado no cambia el número de unidades; cambia el coste atribuido a las unidades vendidas y el coste atribuido a las que siguen en existencias. Si los precios subieron durante el periodo, FIFO deja más coste en el inventario final y registra un coste de ventas menor que el coste medio ponderado.
Cuatro cosas tienen que moverse juntas:
- El coste de ventas, durante el periodo del cambio.
- El inventario final, por el importe opuesto.
- El gasto por impuesto, porque se movió el beneficio antes de impuestos.
- Los resultados acumulados y el efectivo, porque ambos se siguen de las tres primeras.
Si alguna de las cuatro queda igual mientras las otras se mueven, el modelo tiene un ajuste manual. Un gasto por impuesto que se queda plano mientras se mueve el coste de ventas es la señal habitual: alguien cambió la línea de inventario y olvidó que los impuestos se calculan a partir del beneficio y no se meten a mano al lado.
Método de depreciación y vida útil: qué se mueve
Un cambio de método de amortización mueve juntos la dotación a la amortización, la amortización acumulada, el valor neto contable y el impuesto diferido.
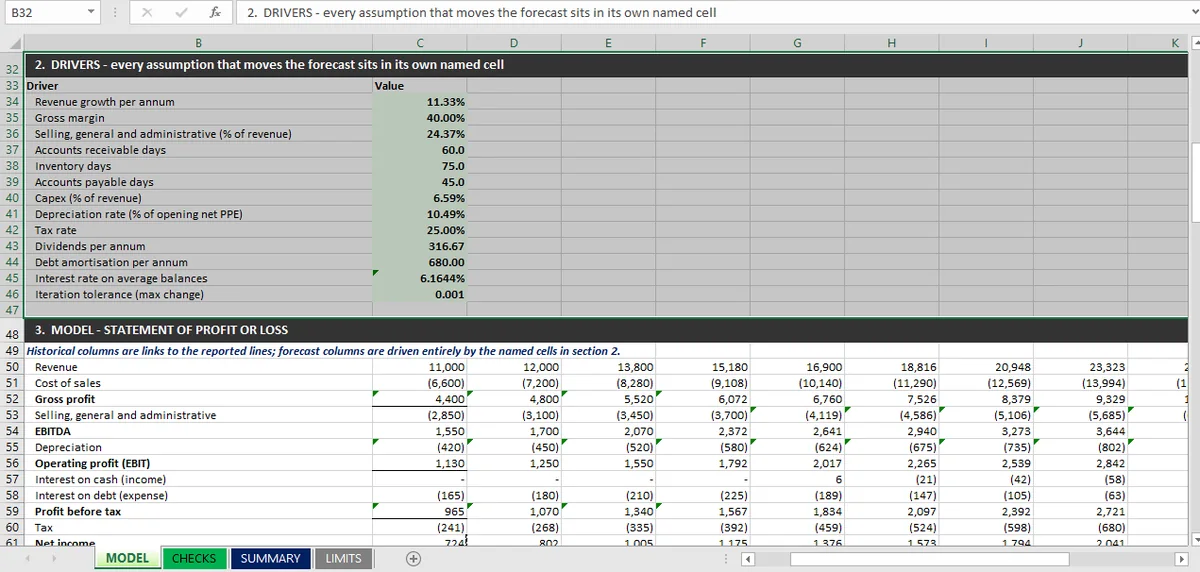
La secuencia tiene la misma forma que el caso del inventario, con una adición: un cambio de método o de vida útil normalmente se aplica de forma prospectiva, así que el modelo necesita un valor neto contable inicial y una vida restante a partir de los cuales recalcular. Un modelo que amortiza un porcentaje fijo del inmovilizado material neto inicial, que es lo que hace el libro de esta serie al 10,49 %, puede aceptar un tipo nuevo pero no representar la transición. No tiene calendario por año de adquisición ni columna de amortización acumulada.
La distinción merece decirse con claridad en lugar de tratarse como una limitación que hay que sortear: un modelo de porcentaje sobre el saldo inicial es un modelo de base neta. Responde a «qué pasa si cambia el tipo del cargo», no a «qué pasa si pasamos del saldo decreciente a la amortización lineal sobre el inmovilizado existente», porque el inmovilizado existente no existe en el libro como un conjunto de años de adquisición.
Tratamiento de arrendamientos: qué se mueve
Reclasificar un arrendamiento mueve a la vez la presentación del balance, el gasto por intereses y la línea de flujo de efectivo de explotación.
Llevar un arrendamiento operativo al balance añade un activo por derecho de uso y un pasivo por arrendamiento, divide la antigua línea de alquiler en amortización e intereses, y mueve la salida de efectivo de actividades de explotación a financiación. Se mueven cinco líneas, en tres estados, y ninguna puede moverse correctamente sin un calendario de arrendamientos que lleve el perfil de pagos.
Un modelo sin calendario de arrendamientos no puede hacer este cambio en absoluto. Solo se le puede dar la respuesta ya calculada. El libro de tres estados lo declara explícitamente: no se modeliza ningún arrendamiento, y la deuda es una única línea de crédito sin cláusulas financieras (covenants), sin margen escalonado y sin comisiones de apertura. Quien revisa y pregunta «qué pasa si capitalizamos los arrendamientos» está haciendo una pregunta para la que el modelo no tiene estructura; la respuesta útil es decirlo en lugar de producir un número.
Enlace automático frente a una cifra sobrescrita a mano
La diferencia entre un modelo enlazado y uno con ajustes manuales es si el número vuelve a moverse cuando se cambia el supuesto por segunda vez.
Esa es la prueba: cambia la política, anota qué se movió, después vuelve a cambiarla y llévala a un tercer ajuste. Un modelo enlazado vuelve exactamente a sus valores originales y pasa a un conjunto nuevo y consistente para el tercer ajuste. Un modelo con ajustes manuales se desvía. El primer cambio movió las celdas sobrescritas, el segundo movió las enlazadas, y el tercer ajuste produce una mezcla de ambas.
Ejecútala y registra la respuesta, porque la respuesta registrada es en sí misma la evidencia de auditoría. Mica aplica un cambio en todos los calendarios dependientes en una pasada y marca cada celda editada, así que después se puede responder a qué números se movieron. Sin el marcado, la misma prueba sigue funcionando, pero la evidencia hay que reconstruirla comparando copias guardadas.
La cuestión fiscal, donde se detienen la mayoría de las pruebas de política
Todos los cambios de política anteriores mueven el beneficio antes de impuestos, y todos ellos mueven por tanto los impuestos. Que los impuestos se muevan en el mismo periodo o más tarde depende de un calendario que la mayoría de los modelos no tiene.
En el caso más simple, un 25 % plano del beneficio contable, el gasto por impuesto se mueve en la misma proporción que el beneficio antes de impuestos, y un cambio de método de inventario mueve el gasto en el mismo periodo. Ese es el caso del libro que hay detrás de esta serie, y se declara como límite: sin impuesto diferido, sin bases imponibles negativas, sin amortización fiscal separada de la contable, sin diferencias permanentes.
En el momento en que exista cualquiera de esas cosas, un cambio de política crea una diferencia temporal, y el modelo necesita un saldo de impuesto diferido que la lleve. Un cambio de método de amortización es el ejemplo más claro: la amortización contable se mueve de inmediato, la fiscal no, y la brecha se acumula como un pasivo o activo por impuesto diferido. Un modelo sin ese saldo seguirá cuadrando. Simplemente coloca la diferencia en otro sitio, normalmente en efectivo o en resultados acumulados, y ninguno de los dos es correcto.
Así que la prueba de cambio de política tiene un requisito previo que conviene comprobar primero: ¿el modelo tiene un calendario fiscal o tiene un tipo impositivo? Si tiene un tipo, la prueba mide el tipo. Si tiene un calendario, la prueba puede medir la política.
Qué debe documentar una prueba de cambio de política
Ejecuta el cambio, registra qué se movió, vuelve a cambiarlo y registra qué volvió. El registro es el entregable, y vale más que la respuesta.
Para cada cambio de política, el registro debería mostrar: la celda que se cambió, las celdas que se movieron como consecuencia, las celdas que no se movieron y deberían haberlo hecho, y la fecha. Esa última fila suele encontrar el error. Una lista de lo que no se movió es mucho más corta que una lista de lo que sí, y mucho más fácil de leer.
Cuando el modelo tiene hoja de comprobaciones, la misma ejecución vuelve a ejecutar las comprobaciones automáticamente, y cualquier cambio de política que rompa un arrastre aparecerá como una fila fallida antes de que nadie lea la diferencia. Esa es la conexión entre esta prueba y los doce cuadres: los cuadres te dicen que el modelo sigue siendo coherente después del cambio, y el cambio te dice si la coherencia era enlace o suerte.
Por qué un modelo basado en variables no puede responder a una pregunta de política
Hay una versión de esta prueba que un modelo basado en variables no puede superar, y merece decirse sin rodeos, porque es la versión que afrontan la mayoría de los modelos.
Toma el margen bruto del 40 % y el supuesto de 75 días de inventario del libro que hay detrás de esta serie. El inventario son 75 días de coste de ventas, y el coste de ventas es el 60 % de los ingresos. El saldo de inventario está, por tanto, completamente determinado por los ingresos y dos ratios. Ahora cambia el método de coste de inventario. El modelo no tiene capa de flujos de coste sobre la que actuar, así que el supuesto de días vuelve a imponer la misma respuesta. El saldo no se mueve, porque la variable lo determina.
Eso no significa que el modelo esté mal. Un modelo basado en días es la herramienta correcta para «qué necesita este negocio si sigue comportándose así», y es la razón de que la previsión pudiera construirse con dos estados sin ningún supuesto facilitado. Pero es un modelo de ratios, no de políticas contables. Los cambios de política ejercitan una capa que el modelo no tiene.
Así que hay dos posturas honestas:
- Si necesitas sensibilidad a políticas, el modelo necesita capas de flujos de coste: un calendario de inventario por método, un registro de activos por año de adquisición, un calendario de arrendamientos por perfil de pagos. Cada uno de ellos añade sus propios arrastres y sus propios cuadres.
- Si no la necesitas, dilo en los límites en lugar de callarlo, y no ejecutes una prueba de cambio de política que solo puede producir la respuesta con la que empezó.
El libro lo declara en su propia hoja de límites, en tres entradas separadas, y ese es el lugar correcto. La imagen completa de lo que el modelo sí cubre está en la página de tres estados. Un modelo que anuncia las preguntas que no puede responder es más útil que uno que parece responder a todo, y los doce cuadres solo significan algo cuando sabes qué capa del modelo están comprobando. Para lo que le pasa al modelo cuando se mueven las entradas en lugar de las políticas, el artículo de pruebas de estrés es el compañero; para cómo la construcción mantiene visible el enlace, la pista de auditoría es el registro.