
El balance no cuadra: aplica estas ocho identidades en orden
Cuando un balance no cuadra, aplica ocho identidades en orden: la propia ecuación, los dos totales declarados, tres pruebas de inmovilizado, el arrastre de la deuda y el movimiento del capital circulante. Este libro responde a cuatro de las ocho de forma directa, una en parte, y no puede responder a las otras tres sin calendarios que no mantiene.
Toda rotura del balance se remonta a una de ocho identidades, y comprobarlas en orden permite encontrarla más rápido que rebuscar entre errores de fórmula en la hoja.
El orden importa porque cada identidad estrecha la búsqueda. La primera te dice que hay una rotura. Las cuatro siguientes te dicen qué calendario la provoca. Las dos últimas prueban los dos calendarios que más a menudo la alimentan. Trabajar fuera de orden significa comparar fórmulas por nueve columnas y cuarenta filas sin saber qué buscas.
Las ocho siguientes son el conjunto estándar de un modelo de tres estados. No todos los modelos pueden responder a todas. Una de las cosas más útiles que aprendes al recorrer la lista es qué preguntas no tiene forma de responder tu modelo.
Identidades 1–3: activo, pasivo y patrimonio
Identidad 1: la propia ecuación
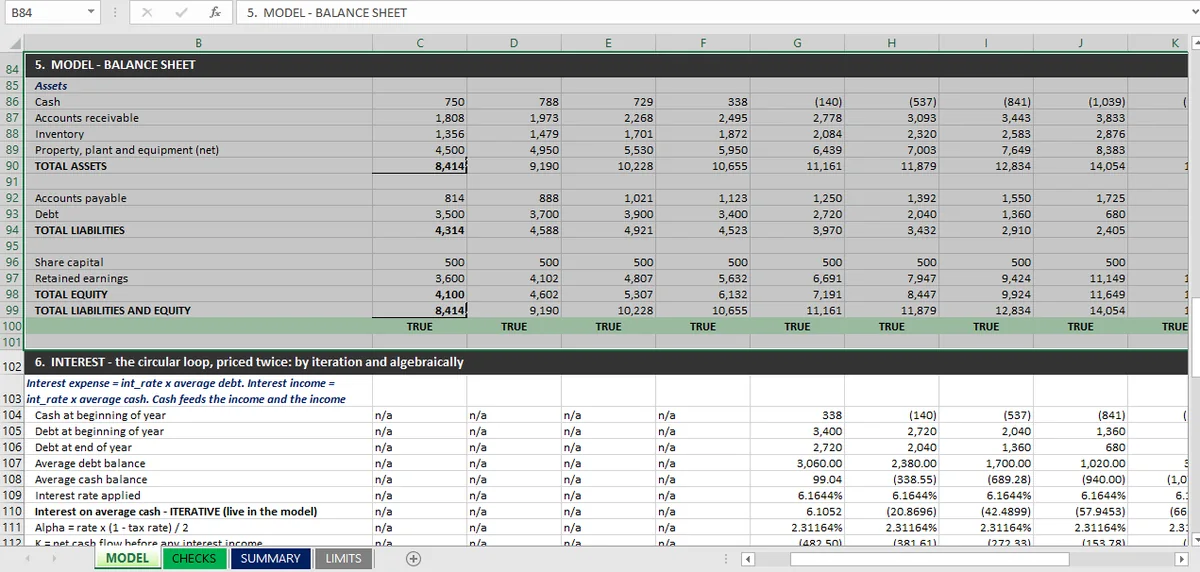
El activo total tiene que ser igual al pasivo total más el patrimonio, en la columna en la que no se cumpla.
Empieza por la primera columna de previsión, no por la última. Un modelo que cuadra en el ejercicio 2030 a menudo lo hace porque un ajuste posterior absorbió un error que empezó en el ejercicio 2026, y quien comprueba solo el final de la previsión deja que ese error sobreviva a la revisión. Si la rotura aparece en una columna y no en la siguiente, la causa es un movimiento de ese periodo: un arrastre, una disposición, un dividendo. Si aparece en todas las columnas a partir de un punto, la causa es un saldo.
En un libro que cuadra, esta identidad equivale a nueve comprobaciones y no a una, una por columna, cada una con su VERDADERO/FALSO. Esa es la diferencia entre un modelo que cuadra en algún sitio y uno que cuadra en todas partes.
Identidades 2–3: qué lado se movió
La identidad 2 comprueba si el activo total es igual a la suma de las líneas de activo. La identidad 3 hace lo mismo con el pasivo y el patrimonio.
Son las que te dicen si el problema está en un saldo o en un subtotal. Si falla la identidad 1 y también falla la 2, el lado del activo es internamente inconsistente. Una línea se ha contado dos veces, se ha omitido o se ha sobrescrito. Si falla la identidad 1 y las identidades 2 y 3 se cumplen, entonces cada lado es una suma consistente de partes equivocadas, y el error es de clasificación: un saldo colocado en el lado equivocado del estado.
Aplícalas primero en las columnas históricas. Si los dos lados ya discrepan en un año transcrito de cuentas publicadas, ningún supuesto de previsión es responsable y nada de lo que va después merece confianza.
Identidades 4–6: depreciación e inmovilizado
Identidad 4: inmovilizado material neto igual a coste bruto menos depreciación acumulada
Esta es la identidad que te dice si el modelo mantiene siquiera un calendario de activos.
Muchos no lo hacen. Un modelo que amortiza un porcentaje fijo del inmovilizado material neto inicial arrastrará el saldo neto a la perfección y aun así no dará respuesta a la identidad 4, porque nunca separó el coste de la amortización acumulada. Es una simplificación legítima, y debería quedar escrita como límite en lugar de dejarla para que la descubra quien lee. El libro de tres estados que hay detrás de esta serie es exactamente ese caso: la amortización es un único porcentaje del 10,49 % aplicado al inmovilizado material neto inicial, así que las columnas de coste y acumulada no existen.
Identidades 5–6: el cargo y el arrastre
La identidad 5 exige que el inmovilizado material neto final sea igual al inicial más el capex menos la depreciación. La identidad 6 comprueba que la dotación a la amortización del estado de flujos de efectivo es la misma cifra que la dotación de la cuenta de resultados.
La identidad 5 es la que detecta un desplazamiento de periodo, que es el error de inmovilizado más común: capex que cae una columna antes, o amortización que empieza en el mes de adquisición en lugar del año siguiente. La identidad 6 detecta la versión en la que ambos lados son internamente correctos y discrepan entre sí: una previsión que amortiza al 12 % en la cuenta de resultados y registra un 10 % en el flujo de efectivo.
Cómo se ve una rotura aquí
Si la identidad 1 falla solo en las columnas de previsión, y las identidades 5 y 6 fallan con ella, el calendario de inmovilizado es la causa y el balance es el síntoma. Esa es la razón de recorrer la lista en orden: cuando llegas a la identidad 5, ya sabes qué hoja abrir.
Identidades 7–8: deuda y capital circulante
Identidad 7: el arrastre de la deuda
La deuda final tiene que ser igual a la inicial más las disposiciones menos los reembolsos, con los reembolsos conciliados con el estado de flujos de efectivo.
En un modelo con revolvente o barrido de efectivo, aquí es donde está la circularidad, y el arrastre no se puede comprobar con independencia del cálculo de intereses. En un modelo con una amortización fija (3.400 reembolsados a 680 al año hasta cero), el arrastre es una línea recta y no hay nada que equivocar salvo una celda sobrescrita. Un libro puede decidir razonablemente no incluirlo como comprobación propia en ese caso, siempre que la identidad del balance y la segunda vía lo detecten. Un libro no debería llevar la comprobación para que pase de forma tautológica, comparando el calendario consigo mismo.
Identidad 8: el movimiento del capital circulante
El movimiento del capital circulante en el estado de flujos de efectivo es igual al cambio de cuentas por cobrar, más el cambio de inventario, menos el cambio de cuentas por pagar, con signos que coinciden con la dirección del efectivo.
Esta identidad es donde aparecen los errores de signo. Un aumento de cuentas por cobrar consume efectivo; un aumento de cuentas por pagar lo aporta. Un modelo que acierta el signo en el histórico y se equivoca en la previsión pasa todas las demás comprobaciones, porque el estado de flujos de efectivo sigue cuadrando con el balance: las dos cifras se movieron juntas, en la dirección equivocada.
Ejecutar las ocho sobre un modelo que no cuadraba
El modelo de esta serie nunca puso a prueba toda la lista. La instrucción era explícita: el balance tiene que cuadrar en todos los años y, si no lo hace, detente e informa de qué línea lo rompe. La construcción no informó de ninguna rotura. Las nueve columnas cuadraron en la primera pasada, con una tolerancia de 0,01.
El resultado es más débil de lo que parece, y merece una matización. Una primera pasada sin roturas significa que los estados están enlazados; no significa que el balance no pueda romperse con cambios: si se mueve una variable lo suficiente, aún puede aparecer un periodo en el que la identidad se cumpla aritméticamente mientras uno de los arrastres deja de ser económicamente sensato, que es de lo que trata el artículo de pruebas de estrés.
| # | Identidad | A qué apunta una rotura | ¿Responde a ella este libro? |
|---|---|---|---|
| 1 | Activo = pasivo + patrimonio | Dónde aparece la rotura, no por qué | Sí, nueve comprobaciones |
| 2 | Activo = suma de las líneas de activo | Un saldo o un subtotal en el lado del activo | Sí, cuatro comprobaciones |
| 3 | Pasivo + patrimonio = suma de las líneas de financiación | Un saldo o un subtotal en el lado de la financiación | Sí, cuatro comprobaciones |
| 4 | Inmovilizado material neto = coste − depreciación acumulada | Si el modelo mantiene un calendario de activos | No: sin desglose de coste y acumulada |
| 5 | El inmovilizado material neto arrastra | Un desplazamiento de periodo en capex o depreciación | Sí, ocho comprobaciones |
| 6 | Depreciación de la cuenta de resultados = depreciación del flujo de efectivo | Dos calendarios que discrepan | En parte: implícito en el arrastre |
| 7 | La deuda arrastra | Disposiciones, reembolsos o una celda sobrescrita | No: amortización fija |
| 8 | Movimiento del capital circulante = Δcuentas por cobrar + Δinventario − Δcuentas por pagar | Un criterio de signo | No: derivado, sin cuadre separado |
Las tres filas de «No» son la parte más útil de la tabla. Un modelo que no puede responder a la identidad 4 no tiene calendario de activos; uno que no puede responder a la identidad 7 no tiene calendario de deuda; uno que no puede responder a la identidad 8 no tiene calendario de capital circulante, solo una cifra neta derivada. Ninguna de esas cosas es necesariamente un error, y este modelo declara cada una en su hoja de límites. Pero cada una es una pregunta que quien revise acabará haciendo, y es mejor que la respuesta venga del modelo y no de quien revisa.
Cuando las ocho identidades se cumplen y el balance sigue sin cuadrar
A veces se cumplen las ocho identidades y el balance sigue estando mal. Esa combinación tiene tres causas habituales, y merece la pena recorrerlas en este orden.
Se ha desplazado una cabecera de periodo. Todos los estados tienen una fila de fechas. Si la cabecera de una hoja se escribió a mano en lugar de enlazarse, una columna insertada desplaza los números sin desplazar las fechas, y todos los cuadres siguen cumpliéndose una columna a la izquierda. Comprueba que las cabeceras de los tres estados son las mismas celdas, no el mismo texto.
Una fila u hoja oculta. Una fila oculta no está oculta para las fórmulas. Si un calendario se movió fuera de la vista y un total sigue refiriéndose a él, el modelo cuadra y nadie ve por qué. Muestra todo lo oculto y después usa Rastrear dependientes desde el rango oculto (o un complemento de auditoría de fórmulas) para ver qué fórmulas se siguen refiriendo a él.
Un rango con nombre que apunta al bloque equivocado. Los rangos con nombre son la única característica de Excel que puede hacer que un modelo se lea de maravilla y se comporte mal, porque un nombre cubre un rango y un rango puede incluir una fila que no debería. Si un total está definido con un nombre, haz clic en el nombre y mira el contorno en lugar de la fórmula.
Si nada de eso da con el problema, la respuesta suele ser que el modelo tiene dos balances, uno declarado y otro derivado, y discrepan. Ese es el caso que la segunda vía del artículo de integración está pensada para detectar, y es la única rotura que no se puede diagnosticar solo con la identidad.
Mantener viva la comprobación del balance en el modelo
Cuando la identidad sí se rompe, la comprobación tiene que estar activa en lugar de quedar en el recuerdo. Esa es la diferencia entre un libro que se comprueba y uno que se vuelve a comprobar: Mica vuelve a comprobar la identidad del balance en cada pasada, así que un cuadre roto aflora mientras se construye el modelo y no después. Los doce cuadres son las mismas identidades agrupadas por calendario, y la pista de auditoría cubre cómo dejar constancia suficiente para que la siguiente persona recorra esta lista por su cuenta. Para la mecánica de seguir una celda hacia atrás hasta las celdas de las que depende, la guía de Microsoft sobre rastrear precedentes y dependientes es la referencia; el orden de diagnóstico anterior es la parte que no te cuenta.