
Un modelo de tres estados falla en un cuadre, no en una fórmula
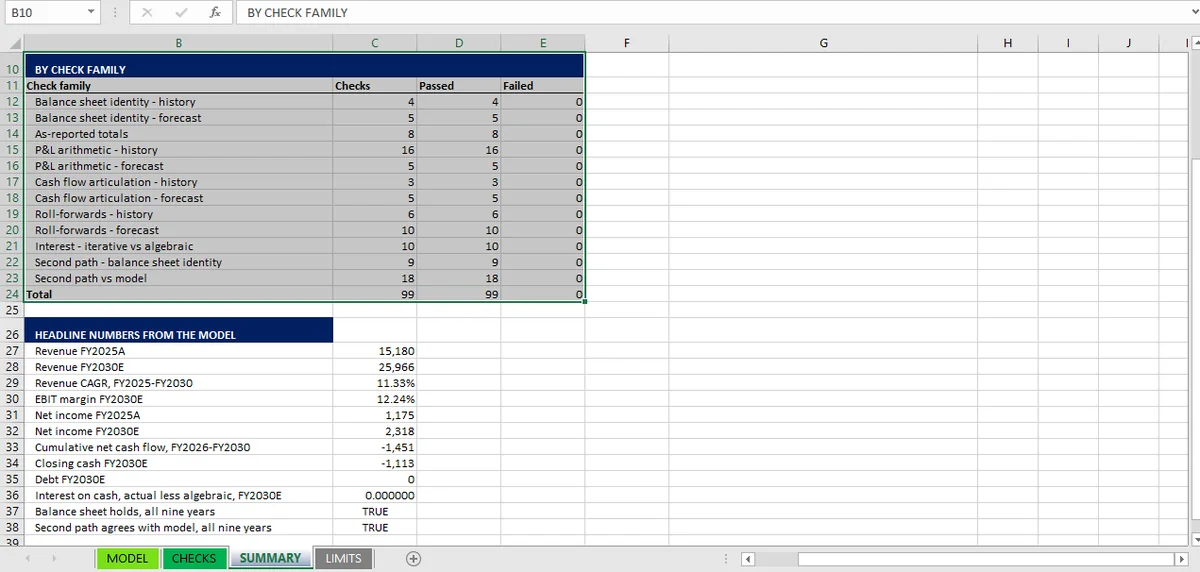
Doce cuadres cubren un modelo de tres estados: la identidad del balance en todos los periodos, los dos lados declarados, cuatro líneas de la cuenta de resultados, la conciliación del efectivo, los resultados acumulados, el inmovilizado, los intereses calculados dos veces y una segunda vía. En este libro pasan las 99 comprobaciones que hay detrás.
Los modelos de tres estados rara vez se rompen porque una fórmula esté mal. Se rompen porque un cuadre dejó de cumplirse en algún punto intermedio de la previsión. Cuando alguien lo nota, la fórmula que lo causó ya se ha copiado a lo largo de seis columnas.
La distinción importa porque una fórmula es local y un cuadre es global. Puedes inspeccionar =E12-F12 todo el día y parecerá correcta; que lo sea depende de lo que contengan E12 y F12, y que contengan lo correcto depende de otros nueve calendarios. Un cuadre hace la única pregunta que sobrevive a esa cadena: ¿estas dos cifras, obtenidas por rutas distintas, coinciden en todos los periodos?
Doce cuadres cubren un modelo de tres estados construido de la forma habitual. No son doce ideas distintas. Varios son la misma identidad aplicada en otro punto del modelo, pero cada uno detecta una forma distinta de equivocarse.
Cuadres 1–3: los dos lados del balance
Los tres primeros cuadres tratan solo del balance. Uno comprueba que los dos lados coinciden; los otros dos comprueban que cada lado se construyó desde su propia fuente y no desde el otro.
Cuadre 1: activo igual a pasivo más patrimonio, en todos los periodos
Es el que todo el mundo comprueba, y el que más a menudo se comprueba solo al final.
La identidad tiene que cumplirse en cada columna, no una vez en el saldo final. Un modelo puede cuadrar en el ejercicio 2030 porque un ajuste posterior absorbió un error que apareció en el ejercicio 2026, y ese único aprobado esconde cuatro años de un calendario roto. En el libro que hay detrás de este artículo son nueve comprobaciones, no una: cuatro años históricos y cinco de previsión, cada uno con su propio indicador VERDADERO/FALSO.
Los totales van de 8.414 en el ejercicio 2022 a 15.571 en el ejercicio 2030, y la identidad se cumple en las nueve columnas.
Cuadres 2–3: los totales declarados tienen que sumar antes de proyectar nada
Las columnas históricas se transcriben de cuentas publicadas, así que pueden comprobarse entre sí antes de que entre cualquier juicio de modelización.
El cuadre 2 verifica que el activo total declarado es igual a la suma de las líneas de activo declaradas. El cuadre 3 hace lo mismo con el lado de la financiación. Cuatro años históricos cada uno, ocho comprobaciones en total. Detectan el tipo de error más bochornoso y ante el que más expuesta está una herramienta de IA: una transcripción que omite o cuenta dos veces una línea, donde el subtotal se vuelve a derivar a partir de las partes equivocadas y todos los cuadres posteriores heredan el error.
Estos dos cuadres también impiden que el cuadre 1 sea un trámite. Si el activo total está mal y el pasivo más patrimonio está mal en la misma cuantía, la identidad sigue cumpliéndose. Los cuadres 2 y 3 son la comprobación de que los dos lados se construyeron de forma independiente.
Cuadres 4–7: de los ingresos al beneficio neto
La cuenta de resultados es donde un modelo es más fácil de equivocar de forma plausible, porque cada línea puede ser razonable por separado mientras la aritmética que las enlaza no lo es.
Cuadres 4–6: una línea cada vez
El cuadre 4 verifica que el beneficio bruto es igual a los ingresos menos el coste de ventas. El cuadre 5 verifica que el EBIT es igual al beneficio bruto menos los gastos de venta y administración menos la depreciación. El cuadre 6 verifica que el beneficio antes de impuestos es igual al EBIT menos los intereses. Cada uno se aplica en los cuatro años históricos, cuatro comprobaciones cada uno.
Existen porque una previsión puede ser internamente consistente y aun así presentar mal una línea intermedia. Si el coste de ventas se calcula a partir de un supuesto de margen, el beneficio bruto cuadrará; el cuadre 4 detecta un margen aplicado a la cifra de ingresos equivocada o en el periodo equivocado. El cuadre 6 es el que detecta intereses cargados dos veces, o cargados sobre el saldo final mientras todo lo que va después supone el saldo medio.
Cuadre 7: el resultado final y por qué histórico y previsión necesitan afirmaciones distintas
El beneficio neto de los años históricos es una transcripción, así que el cuadre es beneficio neto igual a beneficio antes de impuestos menos impuestos: cuatro comprobaciones.
En los años de previsión el modelo construye el gasto por impuesto como una línea separada, así que el cuadre va en el otro sentido: beneficio neto igual a beneficio antes de impuestos más el gasto por impuesto, donde el gasto es negativo. Cinco comprobaciones. La aritmética es la misma y el criterio de signo, el contrario; si escribes el cuadre de previsión con el signo histórico, invertirás sin avisar cinco años de impuestos. No es hipotético; es la forma más común de que una cuenta de resultados de previsión acabe un 50 % del beneficio antes de impuestos demasiado alta mientras cada celda individual parece razonable.
Cuadres 8–10: los tres arrastres de saldos
Un arrastre traslada un saldo de un periodo al siguiente, lo que lo convierte en el único tipo de comprobación que empeora cuanto más sobrevive un error.
Cuadre 8: efectivo inicial más movimiento igual a efectivo final
Ocho comprobaciones: tres años históricos y cinco de previsión.
Tres, no cuatro, en el lado histórico. Un estado de flujos de efectivo necesita un balance de apertura, y el paquete de origen cubre del ejercicio 2022 al 2025 sin nada anterior, así que el ejercicio 2022 no tiene efectivo inicial, ni cuentas por cobrar iniciales, ni cuentas por pagar iniciales, ni dividendos previos. El libro informa de ese año como n/d en lugar de derivar un saldo de apertura desde cero y llamar flujo de efectivo a la diferencia. Un cuadre que se salta en silencio es un hueco; un cuadre marcado honestamente como n/d es un límite declarado.
El lado de previsión es donde este cuadre se justifica. El efectivo final cae de 338 en el ejercicio 2025 a −1.113 en el ejercicio 2030, y el cuadre se cumple en cada una de esas columnas. Eso te dice que el estado de efectivo está enlazado aritméticamente al balance, no que el efectivo negativo sea un plan.
Cuadres 9–10: resultados acumulados e inmovilizado
Son los dos saldos que arrastran valor de un periodo al siguiente, y ambos se prueban igual: saldo final igual a saldo inicial, más o menos los flujos, en cada periodo.
El cuadre 9 exige que los resultados acumulados finales sean iguales a los iniciales más el beneficio neto menos los dividendos. El cuadre 10 exige que el inmovilizado material neto final sea igual al inicial más el capex menos la depreciación. Ocho comprobaciones cada uno, tres históricas y cinco de previsión.
Son los cuadres más baratos del libro y los que detectan los errores más caros, porque una rotura en un arrastre es invisible hasta que se acumula. Un solo periodo en el que los dividendos se cargan a la cuenta equivocada se propaga a todas las cifras posteriores de resultados acumulados y al calendario de deuda que depende de ellas.
¿Y el arrastre de la deuda?
Un cuarto arrastre suele estar en la lista: deuda final igual a deuda inicial más disposiciones menos reembolsos. Este libro no lo lleva como cuadre separado, y la razón merece explicarse.
La deuda es una única línea de crédito que se amortiza según un calendario fijo: 3.400 que se amortizan a razón de 680 al año hasta cero en el ejercicio 2030. No hay disposiciones, ni barrido de efectivo (cash sweep), ni decisión que equivocar, así que el arrastre es una línea recta que solo podría romperse si alguien la sobrescribe. Eso lo detectarían los cuadres 1 y 12, que se moverían en el momento en que el calendario de deuda dejara de coincidir con el balance. Si la línea de crédito fuera revolvente, el arrastre tendría que ser su propio cuadre, y el artículo sobre la referencia circular en un modelo financiero explica por qué.
Cuadres 11–12: una segunda ruta hasta la misma cifra
Los dos últimos son de otra naturaleza. No comparan una línea con una definición; comparan el modelo con un segundo cálculo de sí mismo, que es la única forma de encontrar un error que el modelo comete de forma sistemática.
Cuadre 11: intereses calculados dos veces
Diez comprobaciones, dos por año de previsión: la cifra de intereses por iteración frente a la misma cifra resuelta algebraicamente, y el efectivo final que produce cada ruta.
Este cuadre es de naturaleza distinta a la de los cuadres 1 a 10. Aquellos comparan una línea del modelo con una definición; este compara el modelo con un segundo cálculo de sí mismo. La mayor brecha en los cinco años es de 5 × 10⁻¹³ en miles, que es ruido de coma flotante y no una diferencia de modelización.
Cuadre 12: una segunda vía que no usa el modelo
El cuadre más fuerte de la hoja, y el que más tarda en construirse: un bloque separado de columnas que reconstruye la identidad del balance de cada año solo a partir de las cifras originales y las variables con nombre, sin referirse a nada que haya calculado el modelo.
Nueve comprobaciones verifican que la segunda vía cuadra por sí sola. Otras dieciocho verifican que coincide con el modelo, línea a línea, en los nueve años. Juntas son 27 de las 99 comprobaciones, y son las únicas que detectarían un error sistemático compartido por un calendario entero.
Ejecutar los doce sobre un modelo construido con IA
En este libro pasan los doce. Lo interesante no es la puntuación, sino cuáles son necesarios y no suficientes.
| # | Cuadre | Qué comprueba | Comprobaciones | Resultado |
|---|---|---|---|---|
| 1 | Identidad del balance | Activo = pasivo + patrimonio, los nueve años | 9 | 9/9 |
| 2 | Activo declarado | Activo total = suma de las líneas de activo declaradas | 4 | 4/4 |
| 3 | Financiación declarada | Pasivo total + patrimonio = suma de las líneas de financiación | 4 | 4/4 |
| 4 | Beneficio bruto | Beneficio bruto = ingresos − coste de ventas | 4 | 4/4 |
| 5 | EBIT | EBIT = beneficio bruto − gastos de venta y administración − depreciación | 4 | 4/4 |
| 6 | Beneficio antes de impuestos | BAI = EBIT − intereses | 4 | 4/4 |
| 7 | Beneficio neto | Histórico: BN = BAI − impuestos. Previsión: BN = BAI + gasto por impuesto | 9 | 9/9 |
| 8 | Conciliación del efectivo | Efectivo inicial + movimiento = efectivo final del balance | 8 | 8/8 |
| 9 | Resultados acumulados | Final = inicial + beneficio neto − dividendos | 8 | 8/8 |
| 10 | Inmovilizado | Inmovilizado material neto final = inicial + capex − depreciación | 8 | 8/8 |
| 11 | Intereses, dos veces | Resultado iterativo = resultado algebraico | 10 | 10/10 |
| 12 | Segunda vía | La reconstrucción independiente cuadra y coincide con el modelo | 27 | 27/27 |
Noventa y nueve comprobaciones, tolerancia 0,01, ningún fallo.
No todos los cuadres son suficientes por sí solos. El cuadre 1 es necesario pero no suficiente: una partida de ajuste puede satisfacerlo, y un análisis independiente encontró exactamente ese patrón en las herramientas de IA que probó. La clasificación de Wall Street Prep recoge que la mayoría «se apoyaban en partidas de ajuste en lugar de en una integración real». Los cuadres 2 y 3 convierten la identidad en evidencia, porque obligan a construir cada lado desde sus propias líneas declaradas antes de probar la identidad. El cuadre 7 depende del criterio de signo: comprueba la aritmética con el signo declarado, no si el signo es el correcto.
Una hoja de cuadres limpia significa que los estados están enlazados. Una hoja limpia no significa que la previsión sea correcta, y este libro es el ejemplo más claro de la diferencia: todos los cuadres pasan mientras el efectivo final va de 338 a −1.113, porque el modelo no contiene revolvente, ni deuda nueva, ni ampliación de capital, ni recorte del dividendo, y carga intereses sobre el efectivo negativo al mismo tipo que paga sobre el positivo. Efectivo negativo sin línea de financiación es un descubierto que nadie pactó, y ningún cuadre lo detecta, porque no es un error aritmético. Es una decisión ausente.
Al conjunto entero se le aplican dos límites. Las 99 comprobaciones son comprobaciones cruzadas dentro de un solo libro, no una auditoría externa: 27 de las 99 comparan el modelo con una segunda construcción elaborada por el mismo autor, así que un error en una variable compartida mueve las dos vías a la vez. Y un cuadre que se cumple vale solo para el periodo al que se aplica, y por eso las comprobaciones son por periodo y no por modelo. Es la misma razón por la que un balance que no cuadra casi siempre se rompe en una columna y no en todas.
La portada de tres estados reúne la hoja completa, con las comprobaciones que hay detrás de cada cuadre y las celdas a las que consultan, y el método se generaliza a los otros siete modelos de la auditoría de modelos en Excel. Para ver lo que se construye sobre una previsión como esta cuando los estados cuadran, la parte de valoración aplica la misma disciplina a una cifra en lugar de a un estado.
Cada fórmula que Mica añade al .xlsx queda visible en la hoja antes de que la aceptes, porque trabaja sobre el libro abierto en Windows.