
Valoración de acciones: cuatro métodos sobre una empresa
El caso. La empresa es la misma empresa sintética del libro de tres estados, valorada en los mismos miles: cuatro años históricos, ejercicios 2022–2025, y una previsión de cinco años hasta el ejercicio 2030. El valor contable de los recursos propios a 31 de diciembre de 2025 es 6.132; la empresa reparte el 29,8 % de los beneficios; el WACC es el 8,5 %, el coste de los recursos propios el 10,81 % y el coste de la deuda después de impuestos el 4,33 %. Sobre esa única previsión se aplican cuatro métodos: FCFF, FCFE, un DDM multietapa y renta residual. Los cuatro años de cuentas se transcribieron de un documento de muestra, algunos después de más de una pasada de OCR; las 54 comprobaciones prueban la consistencia que se sigue, no la transcripción. Es un caso sintético para demostrar un método, no asesoramiento de inversión, fiscal ni legal.
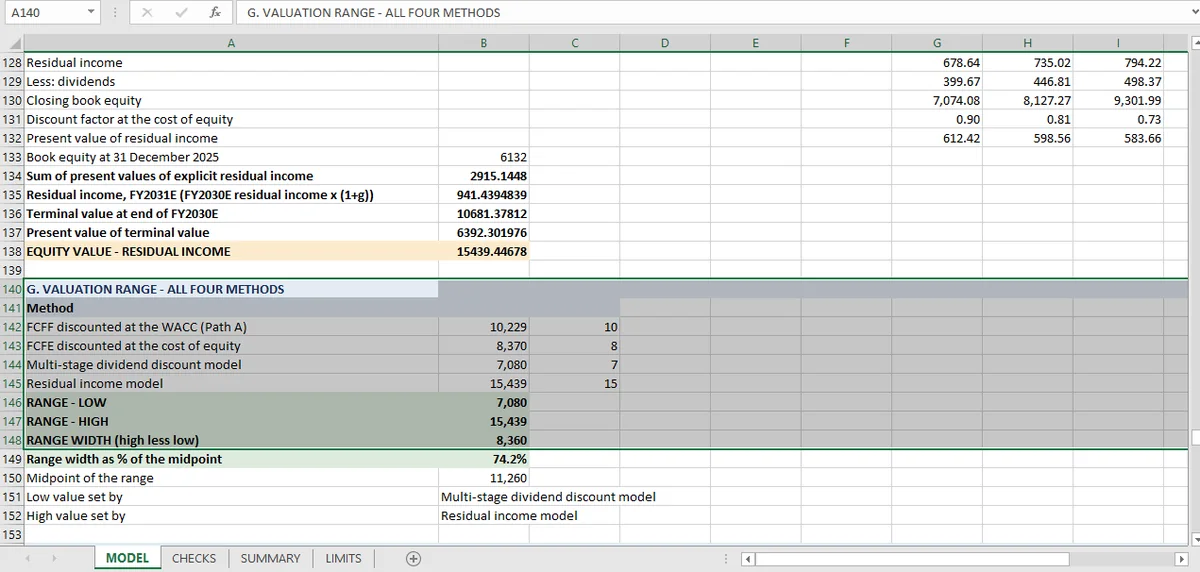
Cuatro métodos valoran la misma empresa entre 7.080 y 15.439, un rango cuya amplitud equivale al 74,2 % del punto medio. La dispersión no es un error aritmético: el DDM implica una rentabilidad terminal sobre los recursos propios del 2,85 %, la renta residual implica el 17 %, y ambos se declaran.
| Método | Qué descuenta | Valor de los recursos propios |
|---|---|---|
| FCFF al WACC | Flujo de caja libre para la empresa | 10.229 |
| FCFE al coste de los recursos propios | Flujo de caja libre para los recursos propios | 8.370 |
| DDM multietapa | Dividendos | 7.080 |
| Renta residual | Beneficios por encima de un cargo por el coste del valor contable de los recursos propios | 15.439 |
El rango va de 7.080 a 15.439: una amplitud de 8.360, o el 74,2 % del punto medio. El valor contable de los recursos propios a 31 de diciembre de 2025 es 6.132, así que el punto medio lleva una prima del 83,6 % sobre el valor contable.
Cincuenta y cuatro comprobaciones respaldan el libro. Veinticinco prueban la construcción histórica, catorce la previsión, cinco la identidad de financiación y diez las propias salidas de valoración. Todas pasan.
Las comprobaciones demuestran que cada método es internamente consistente. No pueden elegir el supuesto terminal; el rango del 74 % es la salida honesta.
Qué verifica cada una de las 54 comprobaciones de valoración
Las 54 comprobaciones verifican cuatro cosas: la construcción histórica (25), la previsión (14), la identidad de financiación entre FCFF y FCFE (5) y los propios resultados de valoración (10).
Histórico (25 comprobaciones). El balance cuadra en los cuatro años históricos, los componentes suman, el tipo impositivo es el 25 % del beneficio antes de impuestos y los arrastres se mueven como deben. Otras cinco prueban que las variables son estables: los días de cobro, los días de inventario, los días de pago, el porcentaje de coste de ventas y la tasa de amortización se comparan en los dos extremos del histórico y resultan constantes dentro de una diferencia de redondeo.
Ese último grupo es el silencioso. Una valoración es una previsión de un negocio que mantiene su propio patrón, y las comprobaciones demuestran que lo hizo: 60,0/75,0/45,0 días y un coste de ventas del 60,0 % en el ejercicio 2022 y otra vez en el ejercicio 2025.
Previsión (14 comprobaciones). El balance de previsión cuadra en los cinco años, y cada línea se vincula a su variable con nombre: crecimiento de ingresos del 10 %, intereses al coste de la deuda sobre la deuda inicial, capex del 6,59 % de los ingresos, amortización del 10,49 % del inmovilizado material neto inicial, capital circulante recalculado a partir de los días.
La identidad de financiación (5 comprobaciones). FCFF es igual a FCFE más los intereses después de impuestos menos el endeudamiento neto, en cada uno de los cinco años de previsión. Es el puente entre los dos primeros métodos de valoración, y se comprueba en lugar de suponerse.
Las salidas de valoración (10 comprobaciones). El valor de cada método se reconstruye desde sus propios componentes (valor de la empresa menos deuda, periodo explícito más valor terminal, valor contable de los recursos propios más renta residual), y el rango se comprueba con sus propios extremos. Dos son pruebas de coherencia unilaterales: el valor terminal está por debajo del 80 % del valor de la empresa (es el 76,2 %), y el coste de los recursos propios supera el coste de la deuda después de impuestos (10,81 % frente a 4,33 %). Esas reconstrucciones se detallan celda a celda en la guía de Excel para finanzas.
Por qué los cuatro métodos de valoración difieren
No es que la aritmética discrepe. Los métodos discrepan porque cada uno incorpora un supuesto distinto sobre lo que pasa después del ejercicio 2030, y el libro declara cada supuesto en su hoja de límites.
El DDM es el más bajo, con 7.080. Descuenta dividendos, y la empresa reparte el 29,8 % de los beneficios. El efectivo que retiene no gana nada en este modelo, porque no hay efectivo excedente en el balance. Así que el DDM valora la política de reparto, no el negocio. Su etapa terminal mantiene ese reparto del 29,8 % mientras el crecimiento cae al 2 %, lo que implica una rentabilidad terminal sobre los recursos propios muy por debajo del coste de los recursos propios del 10,8 %. Es deliberadamente un límite conservador.
La renta residual es la más alta, con 15.439. Parte del valor contable de los recursos propios y añade el valor de los beneficios por encima de un cargo, y su supuesto terminal capitaliza la renta residual al 2 % para siempre. El supuesto implica una rentabilidad sobre los recursos propios de aproximadamente el 17 % a perpetuidad, frente a un coste de los recursos propios del 10,8 %. Es el supuesto más generoso del libro, y es la razón de que este método marque el techo del rango.
FCFF y FCFE quedan en medio y no coinciden entre sí. La ruta FCFF da 10.229 de valor de los recursos propios; la ruta FCFE da 8.370. Las dos descuentan el mismo negocio, y la brecha de 1.858 es lo que explica el artículo de convergencia. Para la versión a nivel de proyecto de la misma lógica DCF, véase la evaluación de inversiones.
La conclusión útil no es que un método sea el correcto. Es que un rango de valoración de esta amplitud es una afirmación sobre supuestos terminales, no sobre habilidad de previsión, y que quien quiera una sola cifra tiene que elegir un supuesto en lugar de una media. En cuanto al flujo de caja, el recorrido del DCF es el ejemplo desarrollado.
Las otras valoraciones
Dos rutas DCF que deberían encontrarse expone la brecha de 1.858 entre FCFF y FCFE y por qué los flujos de caja concilian mientras las valoraciones no. El modelo de dividendos en tres etapas cubre el supuesto de reparto que sitúa el DDM en el suelo del rango. La renta residual cubre el supuesto terminal que lo sitúa en el techo. Los múltiplos comparables son el ancla de mercado que este libro no tiene. La cuadrícula de sensibilidad muestra cuánto se mueve la respuesta dentro de un método. El artículo del rango es el ensamblaje, y por qué promediar los cuatro sería peor que presentarlos.
Qué no puede decirte un rango de valoración del 74%
Un rango de valoración del 74% no puede decirte qué supuesto terminal es correcto, cuánto pagaría un comprador ni cuánto se mueve la respuesta dentro de un método. Seis límites importan más que el resto, y el libro declara dieciocho.
No hay comprobación cruzada de mercado. No hay comparables cotizados, ni transacciones precedentes, ni prueba de precio de la acción en el modelo. Nada en el libro ancla la salida a lo que pagaría un comprador. El artículo de comparables explica qué añadiría eso.
No hay sensibilidad. Una única estimación por variable, sin escenarios, sin tabla de datos, sin ponderación de probabilidad de los cuatro métodos. El artículo de sensibilidad cubre qué tendría que cumplir un mapa de calor.
La financiación es estática. La deuda se mantiene en 3.400 durante los cinco años, sin refinanciación, amortización ni deuda nueva. Esa es la razón de que FCFF y FCFE divergan, y se declara como límite en lugar de corregirse.
El efectivo es liquidez operativa, no efectivo excedente. La acumulación de efectivo implícita en un reparto del 29,8 % se queda en el balance de previsión sin ganar nada. Añadirla a valor nominal elevaría todos los valores de los recursos propios.
El valor terminal sostiene la respuesta. Es el 76,2 % del valor de la empresa en la ruta FCFF, por debajo del umbral del 80 % del propio libro. Ese umbral es lo que impide que un valor terminal sea toda la valoración mientras finge ser un detalle.
La empresa no es real. Cuatro años de un documento de muestra, sin auditar y sin due diligence. Cada número de aquí demuestra un método; ninguno valora un negocio que alguien pueda comprar.
La conclusión clara es que el rango es el hallazgo. Una valoración que dice de 7.080 a 15.439 te ha dicho que el negocio vale en algún punto entre una política de dividendos conservadora y una rentabilidad perpetua generosa, y que la diferencia es una decisión de modelización que estás obligado a tomar.
Cada bloque de valoración se construye con Mica en el mismo libro: el rango son cuatro cifras que se recalculan, no cuatro archivos.
Preguntas frecuentes
¿Por qué el DCF, el DDM y la renta residual dan valoraciones distintas?
Porque cada método hace un supuesto terminal distinto sobre lo que gana el negocio después de la previsión. Sobre la misma previsión, el DDM de aquí implica una rentabilidad perpetua sobre los recursos propios del 2,85 %, mientras que la renta residual implica alrededor del 17 %, y los cuatro métodos van de 7.080 a 15.439.
¿Qué amplitud debe tener un rango de valoración?
La suficiente para mostrar la decisión, pero no tanta como para no decir nada. Aquí cuatro métodos sobre una previsión producen un rango del 74 % del punto medio; el rango es el hallazgo, y promediar los cuatro en una cifra escondería la discrepancia.
¿Qué método de valoración es más fiable?
El que tenga el supuesto terminal que encaje con el negocio. Un pagador de dividendos estable encaja con un DDM; una empresa que reinvierte mucho y reparte poco encaja con la renta residual o con un modelo de flujo de caja libre. Ejecutar varios métodos es una comprobación del supuesto, no un voto que haya que promediar.
¿Hay comprobación cruzada de mercado?
No. El libro no contiene comparables ni datos de transacciones, y su hoja de límites lo dice.