
Múltiplos comparables: el método que ancla una valoración
Un análisis de múltiplos comparables debería presentar una distribución: cuantiles, no una media. Este libro de valoración no contiene ningún conjunto de comparables, y el artículo trata de qué haría falta y cómo comprobarlo.
Un flujo de caja descontado te dice cuánto vale un negocio si tu previsión es correcta. Los múltiplos comparables te dicen qué está pagando ahora el mercado por negocios parecidos. Ninguno es una respuesta por sí solo, y una valoración sin comprobación cruzada de mercado es una previsión disfrazada de valoración.
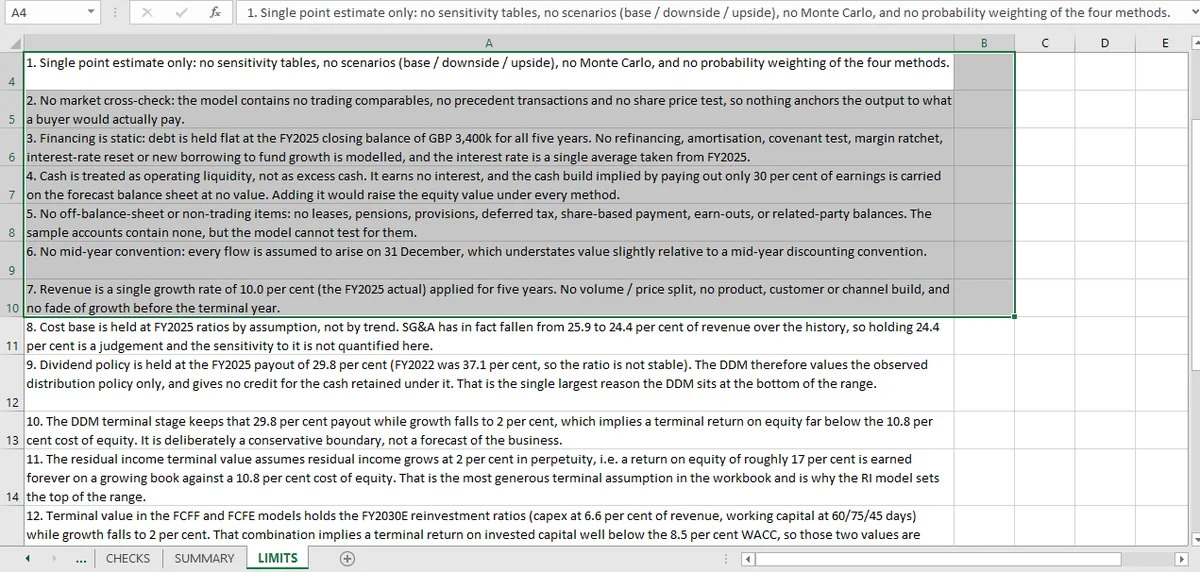
Este libro no tiene comparables. Su hoja de límites lo dice directamente: «sin comparables cotizados, sin transacciones precedentes y sin prueba de precio de la acción, así que nada ancla la salida a lo que pagaría de verdad un comprador». Es una brecha real, y este artículo trata de qué la llenaría y cómo comprobarlo cuando exista.
Un múltiplo es una distribución
Toma doce empresas comparables, calcula EV/EBITDA para cada una y tienes doce números. Presentar su media es el error más común en valoración, porque la distribución de múltiplos es asimétrica y la media se sitúa en la cola.
El resumen útil es un conjunto de cuantiles (25, mediana, 75) aplicados a la métrica de la empresa analizada. Eso produce un rango por la misma razón por la que lo producen los cuatro métodos DCF: las entradas discrepan, y la discrepancia es información.
Tres comprobaciones hacen eso defendible.
El múltiplo se calcula de forma consistente entre comparables. El valor de la empresa significa capitalización bursátil más deuda neta, usando la misma definición de deuda para todas las empresas. Una tabla en la que el EV de un comparable incluye arrendamientos y el de otro no es una distribución; es una muestra aleatoria.
El denominador es el mismo periodo. EV/EBITDA sobre beneficios previstos y EV/EBITDA sobre los últimos beneficios publicados son múltiplos distintos y no se pueden agrupar. La tabla debería declarar cuál, en una celda, y cada fila debería referirse a ella.
La aplicación es simétrica. Si el rango es de 8,0× a 11,0×, el valor implícito es la métrica de la empresa analizada multiplicada por cada uno, y la mediana es el punto medio de los valores implícitos, no el valor implícito del múltiplo mediano. Esos dos difieren cuando la métrica es negativa, y difieren por definición siempre que la distribución es asimétrica.
Qué añadirían los comparables a este rango
Los cuatro métodos de aquí producen de 7.080 a 15.439, un rango del 74 %. Es lo bastante amplio para que el rango sea la conclusión y no un intervalo de confianza alrededor de una estimación central.
Un análisis de comparables lo estrecharía de una forma concreta: te diría en qué extremo del rango cree el mercado. Si el conjunto de comparables cotiza a 9× EBITDA y el EBITDA del ejercicio 2030 (previsión) de la empresa analizada implica algo cerca del techo del rango DCF, el mercado está valorando el supuesto terminal optimista. Si implica el suelo, el mercado está valorando el supuesto conservador.
La adición no es pequeña: convierte «el valor está entre 7.080 y 15.439» en «el mercado está en 11.000, lo que es coherente con un ROE terminal de alrededor del 12 %». La segunda frase permite actuar solo en el plano del método; no es una señal accionable.
Por qué este libro no tiene comparables y cuánto cuesta
El paquete de entrada son cuatro años de cuentas de una empresa sintética. No hay comparables porque no hay sector, ni comparable cotizado, ni datos de transacciones. La empresa no existe.
Construir un conjunto de comparables con empresas reales y aplicarlo a una ficticia produciría una cifra sin significado, y el libro estaría entonces comprobando la aritmética de una comparación que no debería hacerse. Dejarlo fuera y decirlo con claridad es la decisión correcta.
Lo que le cuesta a quien lee es el ancla. Cada valor del libro es una afirmación sobre supuestos, y ninguna es una afirmación sobre lo que pagaría un comprador. Quien quiera eso tiene que aportar el conjunto de comparables, y lo primero que debe comprobar cuando lo haga es si los múltiplos se calcularon de forma consistente en la hoja. Esa comprobación vale más que afinar el múltiplo una décima.
Cómo construir una tabla de múltiplos comparables
Cuatro columnas bastan: EV, la métrica, el múltiplo y una nota sobre el periodo de origen. Añade una quinta para la definición de deuda si el conjunto de comparables es mixto.
Después declara el rango aplicado en tres celdas (bajo, mediana, alto) y calcula el valor implícito de los recursos propios para cada uno restando la deuda neta. La única aritmética que importa es que se use la misma métrica en las tres y que la deuda que se resta sea la misma deuda que se sumó al valor de la empresa.
El resto del marco de valoración está en la página de valoración; los cuatro métodos que los comparables enmarcarían se ensamblan en el artículo del rango; y la siguiente pregunta, qué pasa cuando se mueve el múltiplo, se cubre en la pieza de sensibilidad. El valor DCF contra el que se compararía un múltiplo sale de las rutas FCFF y FCFE.
En Mica no hay un conjunto de comparables inventado: lo que hace es poner de manifiesto las entradas que el modelo sí tiene, de modo que su ausencia resulta visible en lugar de quedar enterrada.