
La renta residual parte del valor contable de los recursos propios
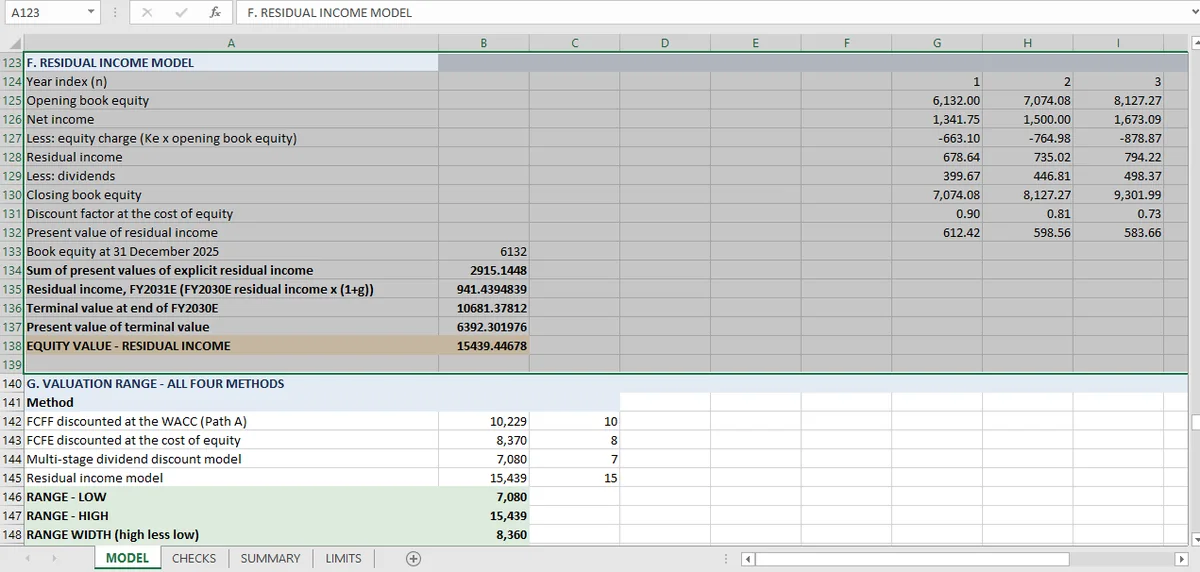
La renta residual parte de un valor contable de los recursos propios de 6.132 y añade 9.307 de valor actual, para 15.439. El terminal supone que la renta residual crece un 2 % para siempre, lo que implica una rentabilidad sobre los recursos propios del 17 % frente a un coste de los recursos propios del 10,8 %.
Los otros tres métodos construyen un valor desde cero y preguntan cuánto vale el negocio. La renta residual parte de lo que la contabilidad ya dice que valen los recursos propios, el valor contable, y añade el valor actual de todo lo que el negocio gana por encima del coste de ese valor contable.
En este libro el valor contable de los recursos propios a 31 de diciembre de 2025 es 6.132, y el modelo añade 9.307 de valor actual encima, llegando a 15.439. Es el más alto de los cuatro métodos, y la razón es en parte estructural: partir de un valor contable positivo le da al modelo un suelo que una proyección pura de flujos de caja no tiene.
Qué es la renta residual
La renta residual del año t es el beneficio neto menos un cargo por el coste de los recursos propios empleados, donde BN es el beneficio neto, Ke el coste de los recursos propios y FP₀ el valor contable inicial de los recursos propios:
El cargo es el coste de oportunidad. Una empresa que gana el 10,81 % sobre el valor contable no añade nada; una que gana el 17 % añade 6,19 puntos de valor contable cada año, y ese exceso es lo que descuenta el modelo.
La identidad es lo que da coherencia al método: el valor es igual al valor contable más el valor actual de toda la renta residual futura. Una comprobación la reconstruye a partir del valor contable de los recursos propios, el valor actual del periodo explícito y el terminal, y confirma que la suma es el valor declarado.
Esa identidad también significa que el modelo no puede producir un valor por debajo del contable sin suponer que el negocio destruirá valor en todos los años futuros. Aquí produce un valor 2,5 veces el contable, lo que implica una rentabilidad sostenida por encima del coste de los recursos propios.
El supuesto terminal que sitúa la renta residual en el techo
El periodo explícito dura cinco años. Todo lo posterior se capitaliza, y el supuesto terminal es lo que sitúa al método en el techo del rango.
Se supone que la renta residual crece al 2 % a perpetuidad. Como el valor contable de los recursos propios también crece, mantener ese crecimiento implica una rentabilidad sobre los recursos propios de aproximadamente el 17 % para siempre, frente a un coste de los recursos propios del 10,81 %.
La afirmación es fuerte: un negocio que gana el 17 % sobre los recursos propios indefinidamente, sin erosión competitiva, sin carga de reinversión y sin desvanecimiento, es el mejor caso del libro. La hoja de límites lo dice. Lo llama «el supuesto terminal más generoso del libro» y la razón de que el modelo de renta residual marque el techo del rango.
El contraste con el DDM es exacto. El modelo de dividendos mantiene el reparto en el 29,8 % y el crecimiento en el 2 %, lo que implica un ROE terminal del 2,85 %. El modelo de renta residual mantiene el crecimiento en el 2 % e implica un ROE terminal del 17 %. Misma empresa, misma previsión, dos supuestos terminales que difieren en un factor de seis, y un rango de valoración que difiere en un factor de dos.
Qué haría consistentes el DDM y la renta residual
Si a los dos modelos se les diera el mismo supuesto terminal, convergerían. La relación, donde VT es el valor terminal y RI_T la renta residual terminal, es:
y la renta residual terminal depende del ROE terminal a través del valor contable. Si igualas el ROE en los dos modelos, los valores terminales se convierten en dos formas de escribir la misma cifra.
Nada en el libro fuerza eso. Cada método lleva su propio bloque terminal, y las comprobaciones confirman que cada bloque es internamente consistente. El modelo no comprueba que los bloques coincidan entre métodos.
Es una brecha que merece nombrarse, porque es la diferencia entre un conjunto de valoraciones y un marco de valoración. Cuatro métodos que discrepan porque suponen perpetuidades distintas son un rango. Cuatro métodos que discrepan mientras afirman la misma perpetuidad serían un error.
Cómo leer una valoración por renta residual
Tres cosas que mirar, en orden.
El valor contable en relación con el valor. Aquí es el 40 % de la respuesta. Cuando el valor contable es la mayor parte de la valoración, el modelo es en gran medida un estado contable; cuando es una fracción pequeña, la valoración es todo supuesto terminal.
La rentabilidad implícita sobre los recursos propios. El 17 % para siempre es la cifra con la que discutir. Quien piense que la competencia erosiona las rentabilidades debería volver a ejecutar el terminal con un ROE más bajo y ver caer el valor. En un modelo lineal el terminal es una parte grande del total, así que la sensibilidad es alta.
El coste de los recursos propios. 10,81 %, derivado del WACC usando pesos contables. La hoja de límites señala que iterar sobre pesos de mercado reduciría Ke, y como Ke aparece tanto como tasa de descuento como dentro del cargo por renta residual, un Ke más bajo eleva el valor por partida doble.
La renta residual es el método que conecta más directamente una cifra contable con una valoración, lo que hace que sea el más fácil de explicar y también el más fácil de exagerar. Los 15.439 no son una respuesta mejor que los 7.080 del DDM; son la respuesta a un supuesto terminal más optimista, y los dos pertenecen juntos a un rango. El artículo del rango hace ese ensamblaje; las rutas DCF lo enmarcan desde abajo; y la portada de valoración contiene la hoja completa de comprobaciones. El modelo de dividendos en el suelo del rango está aquí.
Con el valor contable y el cargo por renta residual en celdas con nombre separadas, Mica permite cambiar el supuesto terminal y ver el efecto de inmediato.